The End of Accounting: Finansal Raporlamanın Geleceği Üzerine Eleştirel Bir Bakış(*)
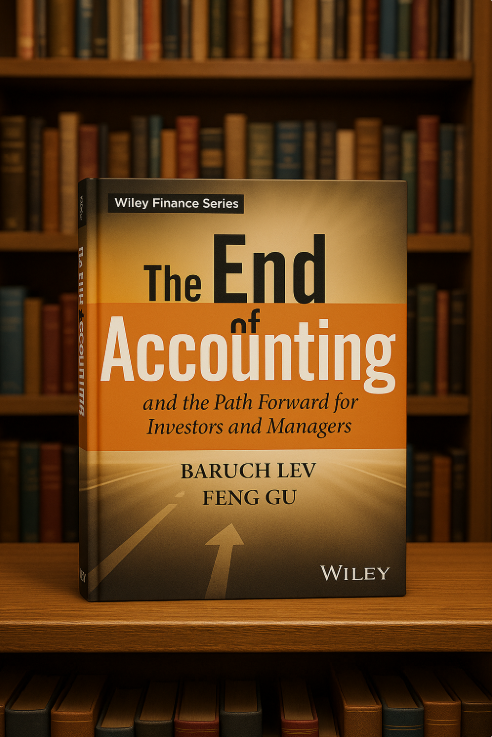
Baruch Lev ve Feng Gu tarafından yazılan The End of Accounting and the Path Forward for Investors and Managers (2016), muhasebe sisteminin modern ekonomideki değer yaratma süreçlerini yansıtmada yetersiz kaldığını savunan, oldukça tartışma yaratan bir kitaptır. Kitap, geleneksel muhasebe raporlarının yatırımcılar ve yöneticiler için giderek daha az kullanışlı hale geldiğini iddia ederken, bu sorunu çözmek için yeni bir çerçeve öneriyor.
Kitabın Temel Tezi ve İçeriği
Lev ve Gu, kitabın ana tezi olarak, geleneksel muhasebe sisteminin (özellikle GAAP - Genel Kabul Görmüş Muhasebe İlkeleri) günümüzün bilgi ve teknoloji odaklı ekonomisinde şirket değerini ve performansını doğru bir şekilde yansıtmakta başarısız olduğunu savunuyor. Yazarlar, son 60 yılda, hisse senedi fiyatları ile muhasebe verileri (kazançlar, defter değeri, satışlar, varlıklar ve yükümlülükler) arasındaki korelasyonun önemli ölçüde azaldığını, finansal raporların yatırımcılar için yalnızca %5 oranında bilgi sağladığını iddia ediyor.
Bu durumun temel nedenleri olarak üç ana sorun öne sürülüyor:
Somut Olmayan Varlıkların (Intangibles) Artan Önemi: Patentler, markalar, bilgi teknolojileri ve insan kaynakları gibi somut olmayan varlıklar, modern ekonomide şirketlerin rekabet avantajının ana kaynağı haline gelmiştir. Ancak GAAP, bu varlıkları genellikle gider olarak kaydediyor ve bilançoda değerlerini göstermiyor. Örneğin, bir şirketin Ar-Ge harcamaları veya marka oluşturma yatırımları bilançoda varlık olarak yer almıyor, bu da şirketin gerçek değerini gizliyor.
Yöneticilerin Öznel Tahminlerinin Artan Kullanımı: Muhasebe verileri, yöneticilerin öznel tahminlerine ve değerlemelerine giderek daha fazla bağımlı hale gelmiştir. Bu, finansal raporların güvenilirliğini ve karşılaştırılabilirliğini azaltıyor.
Muhasebe Değerlerini Doğrudan Etkilemeyen Faktörlerin Önemi: Patentler, uzun vadeli sözleşmeler, başarısız testler veya birleşme ve satın almalar gibi olaylar, şirketin gelecekteki performansını etkilese de mevcut muhasebe sisteminde yeterince yansıtılmıyor.
Yazarlar, bu sorunlara çözüm olarak Stratejik Kaynaklar ve Sonuçlar Raporu (Strategic Resources & Consequences Report) adını verdikleri yeni bir raporlama modeli öneriyor. Bu model, şirketlerin stratejik ve değer yaratan kaynaklarına (örneğin patentler, Ar-Ge, bilgi teknolojileri) odaklanarak, nakit akışlarını ve bu kaynakların değerini standart bir formatta sunmayı amaçlıyor. Önerilen sistem, özellikle medya, petrol ve gaz, ilaç ve sigorta gibi sektörlerde uygulanabilirliğini örneklerle gösteriyor.
Kitabın Güçlü Yönleri
Ampirik Dayanak: Lev ve Gu, tezlerini desteklemek için kapsamlı bir ampirik analiz sunuyor. 60 yılı aşkın bir süredir muhasebe verileri ile hisse senedi fiyatları arasındaki korelasyonun azaldığını gösteren veriler, kitabın argümanlarını güçlendiriyor.
Açık ve Anlaşılır Dil: Kitap, karmaşık muhasebe ve finans kavramlarını sade bir dille açıklıyor. Örneklerle zenginleştirilmiş anlatımı, hem muhasebe uzmanları hem de yatırımcılar ve yöneticiler için erişilebilir kılıyor.
Pratik Çözüm Önerileri: Yazarlar, sadece sorunu tanımlamakla yetinmiyor, aynı zamanda uygulanabilir bir alternatif sunuyor. Önerdikleri "Value Creation Report", somut olmayan varlıkların değerlemesini ve nakit akış odaklı raporlamayı vurguluyor.
Endüstri Örnekleri: Kitap, önerilen modelin farklı sektörlerde nasıl uygulanabileceğini gösteren somut örneklerle destekleniyor. Bu, teorik bir tartışmadan ziyade pratik bir rehber sunuyor.
Provokatif ve Düşündürücü: Kitap, muhasebe mesleğinin geleceği hakkında önemli bir tartışma başlatıyor ve mevcut sistemin eksikliklerini cesurca eleştiriyor. Avrupa Muhasebe Derneği, kitabı "muhasebenin mevcut durumu hakkında en etkili incelemelerden biri" olarak nitelendiriyor.
Eleştiriler
Abartılı Başlık: Kitabın başlığı, The End of Accounting, muhasebenin tamamen ortadan kalkacağı izlenimini verebilir. Ancak Lev, finansal raporların tamamen kaldırılmasını değil, reforme edilmesini öneriyor. Bu, bazı okuyucular için yanıltıcı olabilir.
GAAP’ın Rolüne İlişkin Tartışmalar: Bazı eleştirmenler, Lev ve Gu’nun GAAP’ın değerini tamamen küçümsediğini düşünüyor. Örneğin, Arthur J. Radin, kitabın tezinin ilginç olduğunu ancak verilerin alternatif açıklamalara açık olduğunu ve GAAP’ın tarihsel bir kayıt olarak hâlâ önemli olduğunu savunuyor.
Uygulanabilirlik Sorunları: Önerilen yeni raporlama sistemi, özellikle şirketlerin özel bilgilerini rakipleriyle paylaşma konusundaki çekinceleri nedeniyle uygulanabilirlik açısından eleştiriliyor. Yazarlar bu itirazlara çözüm önerse de (örneğin, altı aylık raporlama ile yükü azaltma), bazı eleştirmenler bunun yeterli olmadığını düşünüyor.
Nakit Akış Odaklılığın Sınırlamaları: Yazarların nakit akış odaklı bir modele vurgu yapması, tahakkuk muhasebesinin (accrual accounting) avantajlarını göz ardı ettiği gerekçesiyle eleştiriliyor. Thomas I. Selling, nakit akışının zamanlama manipülasyonlarına açık olduğunu ve GAAP’ın temel gücünün geçmiş performansı doğru bir şekilde göstermek olduğunu belirtiyor.
Genel Değerlendirme
The End of Accounting, muhasebe ve finans dünyasında köklü bir reform çağrısı yapan, cesur ve düşündürücü bir eser. Lev ve Gu, modern ekonominin dinamiklerini (özellikle somut olmayan varlıkların artan önemini) göz önünde bulundurarak, mevcut muhasebe sisteminin eksikliklerini açıkça ortaya koyuyor. Kitap, özellikle yatırımcılar, finansal analistler ve yöneticiler için önemli bir okuma. Ancak, muhasebenin tamamen "sona erdiği" iddiası biraz abartılı bulunabilir ve önerilen çözümlerin uygulanabilirliği tartışmaya açık.
Kitap, muhasebe mesleğinin geleceği hakkında tartışma başlatmak isteyenler için mükemmel bir başlangıç noktası. Ayrıca, Benjamin Graham ve Warren Buffett gibi değer yatırımının öncülerinin geleneksel muhasebe ölçütlerine (örneğin defter değeri) olan inancına meydan okuyarak, bu alanda yeni bir bakış açısı sunuyor.( 17 Haziran 2017’de kaleme aldığım blog yazımın tamamı burada:https://l24.im/EmuDv