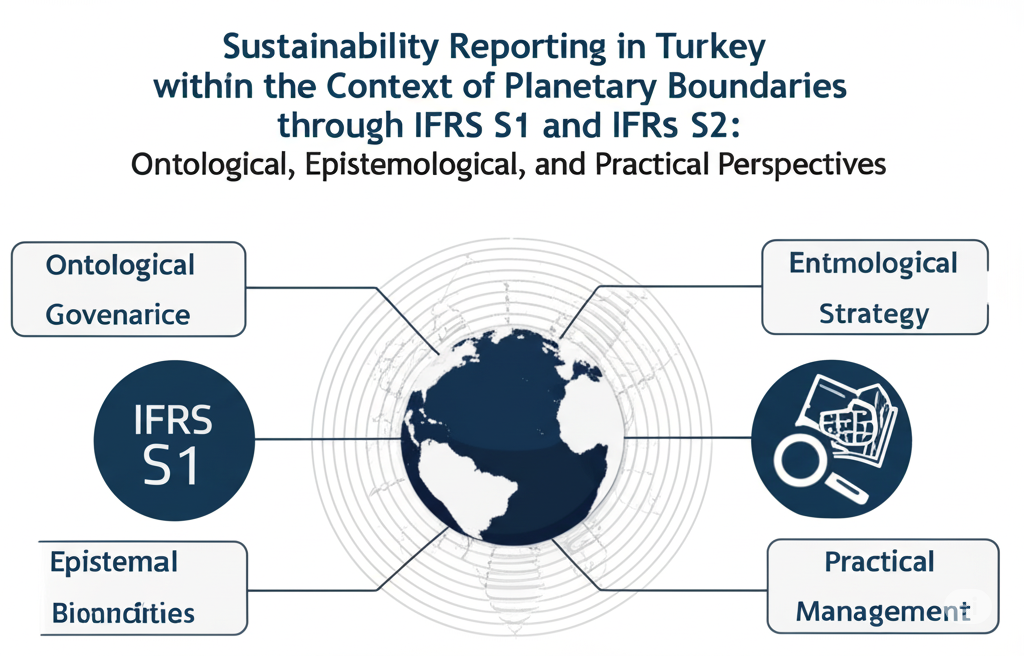
Gezegensel Sınırlar Bağlamında IFRS S1 ve IFRS S2 ile Türkiye'de Sürdürülebilirlik Raporlaması: Ontolojik, Epistemolojik ve Pratik Perspektifi
Sustainability Reporting in Turkey within the Context of Planetary Boundaries through IFRS S1 and IFRS S2: Ontological, Epistemological, and Practical Perspectives
Öz
Bu makale, Uluslararası Finansal Raporlama Standartları (IFRS) Vakfı tarafından yayımlanan IFRS S1 (Genel Sürdürülebilirlik Açıklama Standardı) ve IFRS S2 (İklimle İlgili Açıklamalar Standardı)'nın, şirketlerin sürdürülebilirlik açıklamalarını finansal sisteme entegre etmedeki dönüştürücü rolünü ve gezegen sınırları çerçevesiyle olan ilişkisini incelemektedir. Çalışma, bu standartların küresel raporlama ekosistemindeki yerini, özellikle GRI, TCFD ve SASB gibi diğer mevcut standartlarla bağlantılarını ve IFRS Foundation'ın Value Reporting Foundation (VRF) ile birleşmesinin kurumsal raporlamanın evrimine katkısını değerlendirmiştir.
Makale, IFRS S1 ve S2'nin çevresel gerçeklikleri finansal metriklerle nasıl "var kıldığını" (ontolojik yansımalar) ve güvenilir sürdürülebilirlik bilgisini nasıl ürettiğini (epistemolojik yansımalar) felsefi bir bakış açısıyla analiz etmektedir. Özellikle sera gazı emisyonlarının nicelendirilmesi ve iklim risklerinin finansal etkilere dönüştürülmesi süreçleri bu bağlamda ele alınmıştır.
Türkiye özelinde yapılan incelemede, sürdürülebilirlik raporlamasının yaygınlaşmasına rağmen halen gönüllülük esaslı olması, IFRS S1 ve S2'nin benimsenmesi önünde önemli zorluklar oluşturduğu tespit edilmiştir. Bu zorluklar arasında yasal ve düzenleyici altyapı eksikliği, veri toplama kapasitesi ve kalitesi sınırlamaları (özellikle Kapsam 3 emisyonları ve detaylı çevresel metrikler), KOBİ'lerin yapısal kısıtlamaları, farkındalık ve eğitim eksikliği ile yerel bağlama uyarlama zorlukları bulunmaktadır.
Ancak, makale aynı zamanda bu zorluklara rağmen Türkiye için önemli fırsatlar da vurgulamaktadır. Avrupa Birliği'nin Yeşil Mutabakatı ve Sınırda Karbon Düzenleme Mekanizması (CBAM) gibi uluslararası gelişmeler, Türk şirketlerini IFRS S1 ve S2'ye uyum sağlamaya zorlayarak rekabet gücünü artırma potansiyeli sunmaktadır. Ayrıca, uluslararası yatırımcıların ÇSY odaklı yatırımlara olan artan ilgisi, şeffaf raporlama yapan şirketler için yeni finansman olanakları yaratmaktadır.
Sonuç olarak, makale, Türkiye'nin IFRS S1 ve S2 standartlarını başarıyla benimsemesi için yasal çerçevenin güçlendirilmesi, kademeli geçişin sağlanması, KOBİ'lere yönelik kapasite geliştirme programları, kapsamlı eğitim ve farkındalık kampanyaları, sektörel uyarlamalar ve kamu-özel sektör-akademi iş birlikleri gibi somut öneriler sunmaktadır. Bu önerilerin hayata geçirilmesi, Türkiye'nin küresel sürdürülebilirlik paradigmalarıyla uyumunu sağlayacak ve uzun vadeli sürdürülebilir kalkınma hedeflerine ulaşmasına katkıda bulunacaktır.
Giriş
Küresel iklim krizi, biyoçeşitlilik kaybının hızlanması ve sosyal adalet taleplerinin giderek artması, 21. yüzyılın en acil küresel sorunları arasında yer almaktadır. Bu dönüşüm çağında, yalnızca hükümetlerin değil, aynı zamanda özel sektörün de bu sorunların çözümünde kritik bir rol oynaması gerektiği yönündeki konsensüs güçlenmektedir. Şirketlerin faaliyetlerinin gezegensel ekosistemler ve toplumsal refah üzerindeki derin etkileri, onların çevresel, sosyal ve yönetişim (ÇSY) performanslarını şeffaf, ölçülebilir ve karşılaştırılabilir bir şekilde raporlamasını zorunlu hale getirmiştir. Bu şeffaflık ihtiyacı, sadece düzenleyici kurumların değil, aynı zamanda yatırımcıların, tüketicilerin, çalışanların ve sivil toplum kuruluşlarının artan taleplerinden kaynaklanmaktadır (Clark & Monk, 2020; Grewal & Serafeim, 2021).
Bu bağlamda, Uluslararası Finansal Raporlama Standartları Vakfı (IFRS Foundation) tarafından 2023 yılında tanıtılan IFRS S1 (Genel Sürdürülebilirlik Açıklama Standardı) ve IFRS S2 (İklimle İlgili Açıklamalar Standardı), sürdürülebilirlik bilgilerinin finansal raporlamayla entegre ve tutarlı bir şekilde sunulması hedefiyle çığır açan bir adım atmıştır. Bu standartlar, sürdürülebilirlik açıklamalarına yönelik dağınık ve birbirinden farklı çerçevelerin yarattığı belirsizliği gidermeyi, yatırımcıların karar alma süreçlerinde kullanabilecekleri güvenilir, karşılaştırılabilir ve makul güvenceye sahip bilgiler sağlamayı amaçlamaktadır (IFRS Foundation, 2023a, s. 12; IFRS Foundation, 2023b, s. 8). IFRS S1, şirketlerin genel sürdürülebilirlik risk ve fırsatlarının finansal etkilerini kapsarken; IFRS S2, özel olarak iklim değişikliği ile ilgili risk ve fırsatlara odaklanarak, küresel iklim kriziyle mücadelede şirketlerin rolünü ve sorumluluğunu vurgulamaktadır.
Bu standartların temel aldığı en önemli kavramlardan biri, gezegen sınırları (planetary boundaries) çerçevesidir. İlk kez Rockström ve arkadaşları (2009) tarafından ortaya atılan bu kavram, insan faaliyetlerinin Dünya'nın ekosistemlerini destekleme kapasitesini aşmaması gereken dokuz kritik eşiği tanımlar. Bu sınırlar, iklim değişikliği, biyoçeşitlilik kaybı, azot ve fosfor döngüleri, arazi kullanımı değişikliği, tatlı su kullanımı, okyanus asitlenmesi, kimyasal kirlilik (yeni varlıkların tanıtımı), atmosferik aerosol yüklenmesi ve stratosferik ozon tabakasının incelmesi gibi temel çevresel sistemleri kapsar (Rockström et al., 2009, s. 472; Steffen et al., 2015, s. 1259855). IFRS S1 ve S2, şirketlerin bu gezegensel sınırlar içinde faaliyet göstermesini teşvik ederek, çevresel etkilerini niceliksel ve niteliksel olarak raporlamaları yoluyla ekosistem sağlığını ve insan refahını desteklemeyi hedeflemektedir. Bu, sadece kısa vadeli finansal getirileri değil, aynı zamanda uzun vadeli sistemik riskleri de ele alan bütünsel bir yaklaşımı gerektirmektedir.
IFRS S1 ve S2’nin geliştirilme süreci, mevcut birçok sürdürülebilirlik raporlama çerçevesi ve standardının entegrasyonuyla şekillenmiştir. Bu standartlar, küresel çapta yaygın olarak kullanılan GRI (Global Reporting Initiative) standartları, TCFD (İklimle İlgili Finansal Açıklamalar Görev Gücü) önerileri ve SASB (Sustainability Accounting Standards Board) metrikleri gibi önemli referanslardan beslenmektedir (IFRS Foundation, 2023a, s. 7; IFRS Foundation, 2023b, s. 5). Özellikle IFRS Foundation’ın Value Reporting Foundation (VRF) ile birleşmesi, sürdürülebilirlik raporlamasının finansal raporlamayla uyumlu hale getirilmesi ve böylece yatırımcıların ihtiyaç duyduğu "değer odaklı" bilgilerin sağlanması açısından stratejik bir öneme sahiptir. Bu entegrasyon, sürdürülebilirlik verilerinin, şirketlerin finansal performansı ve riski üzerindeki doğrudan ve dolaylı etkilerinin daha net bir şekilde anlaşılmasını sağlamaktadır.
Türkiye gibi gelişmekte olan ekonomilerde sürdürülebilirlik raporlaması, genel olarak gönüllülük esasına dayalı bir gelişim seyri izlemiştir. Özellikle Borsa İstanbul'da işlem gören büyük ölçekli şirketler arasında belirli bir farkındalık ve uygulama düzeyi bulunsa da, yasal bir zorunluluğun olmaması ve standartlaşma eksiklikleri yaygın benimsemeyi engellemektedir (Demir & Yılmaz, 2023, s. 98; Özçelik & Öztürk, 2022, s. 65). Ancak, Avrupa Birliği’nin Yeşil Mutabakatı ve Sınırda Karbon Düzenleme Mekanizması (CBAM) gibi uluslararası gelişmeler, Türk şirketlerini, özellikle AB pazarlarına erişim sağlayanları, sürdürülebilirlik performanslarını şeffaf bir şekilde raporlamaya ve IFRS S1/S2 gibi küresel standartlara uyum sağlamaya zorlamaktadır (TÜSİAD, 2022, s. 45). Bu durum, Türkiye için bir zorunluluktan öte, küresel sürdürülebilirlik değer zincirlerine entegre olma ve uluslararası rekabet gücünü artırma açısından önemli bir fırsat sunmaktadır.
Bu makale, IFRS S1 ve IFRS S2 standartlarının teorik ve pratik yansımalarını, özellikle Türkiye bağlamında, gezegen sınırları perspektifinden derinlemesine incelemeyi amaçlamaktadır. Çalışma, bu standartların çevresel gerçeklikleri finansal metriklerle nasıl inşa ettiğini ontolojik (varoluşsal) açıdan ve çevresel bilgi üretiminde nasıl bir paradigma oluşturduğunu epistemolojik (bilgi kuramsal) açıdan analiz edecektir. Ayrıca, Türkiye’deki şirketlerin bu standartları benimseme sürecinde karşılaştıkları pratik engelleri ve bu engellerin nasıl aşılabileceğine dair somut önerileri ortaya koyacaktır. Bu analiz, Türkiye'deki sürdürülebilirlik raporlama ortamının mevcut durumunu kapsamlı bir literatür taramasıyla değerlendirecek, 50 Borsa İstanbul şirketinin sürdürülebilirlik raporlarının içerik analiziyle ampirik bulgular sunacak ve belirlenen hipotezlerin test edilmesiyle teorik argümanları destekleyecektir. Çalışma, IFRS S1 ve S2'nin Türkiye'deki sürdürülebilirlik ekosistemine entegrasyonuna yönelik politikalar ve stratejiler geliştirmesi için ilgili paydaşlara yol gösterici bilgiler sunmayı hedeflemektedir.
Makale şu şekilde yapılandırılmıştır: İkinci bölümde, sürdürülebilirlik raporlaması, gezegen sınırları ve IFRS S1/S2 standartları üzerine yapılan literatür taraması sunulacaktır. Üçüncü bölümde, IFRS S1, IFRS S2 ve gezegen sınırları arasındaki ilişkiler ile ontolojik ve epistemolojik perspektifler teorik çerçeve altında açıklanacaktır. Dördüncü bölümde, çalışmanın metodolojisi, veri toplama, temizleme ve analiz yöntemleri ile hipotez geliştirme süreçleri detaylandırılacaktır. Beşinci bölümde, yapılan analizler sonucunda elde edilen bulgular sunulacak ve yorumlanacaktır. Altıncı bölümde, IFRS S1 ve S2'nin Türkiye'deki uygulanmasında karşılaşılan zorluklar ve fırsatlar ele alınacaktır. Son olarak, yedinci bölümde çalışmanın sonuçları özetlenecek ve Türkiye'nin küresel sürdürülebilirlik paradigmalarıyla uyumunu sağlamaya yönelik öneriler sunulacaktır.
Küresel ekonominin artan karmaşıklığı ve çevresel risklerin sistemik boyutlara ulaşması, kurumsal raporlamanın kapsamını geleneksel finansal göstergelerin ötesine taşımayı zorunlu kılmıştır. Bu bağlamda, Uluslararası Finansal Raporlama Standartları (IFRS) Vakfı tarafından geliştirilen IFRS S1 ve IFRS S2 standartları, sürdürülebilirlik bilgilerinin finansal raporlama ile entegrasyonunu sağlamak ve sermaye piyasalarına daha şeffaf, karşılaştırılabilir ve güvenilir bilgi akışı sunmak amacıyla ortaya çıkmıştır. Bu bölümde, IFRS S1 ve S2'nin temel bileşenleri, gezegensel sınırlar perspektifiyle ilişkileri, GRI ve diğer önemli sürdürülebilirlik raporlama çerçeveleriyle bağlantıları ve IFRS-Value Reporting Foundation (VRF) entegrasyonunun kurumsal raporlamanın evrimindeki rolü detaylı bir şekilde incelenecektir. Son olarak, Türkiye'deki mevcut uygulama durumu ve karşılaşılan başlıca zorluklar ele alınarak bu standartların yerel bağlama entegrasyonuna yönelik kritik konular vurgulanacaktır.
1.1. IFRS S1: Genel Sürdürülebilirlik Açıklama Standardı
IFRS S1 (Genel Sürdürülebilirlik Açıklama Standardı), şirketlerin sürdürülebilirlik ile ilgili finansal bilgilerinin açıklanması için kapsamlı bir çerçeve sunar. Bu standart, şirketlerin faaliyetlerinin finansal durumları, performansları ve nakit akışları üzerindeki çevresel, sosyal ve yönetişim (ÇSY) etkilerini, yani sürdürülebilirlikle ilgili risk ve fırsatları, finansal açıdan anlamlı bir şekilde raporlamasını gerektirmektedir (IFRS Foundation, 2023a, s. 20). IFRS S1'in temel amacı, küresel sermaye piyasalarındaki yatırımcıların ve diğer sermaye sağlayıcıların, bir şirketin sürdürülebilirlikle ilgili risk ve fırsatlarının şirket değeri üzerindeki potansiyel etkilerini anlamalarına yardımcı olmaktır. Bu standart, yatırımcıların gelecekteki nakit akışları üzerindeki etkileri, kısa, orta ve uzun vadede sürdürülebilirlik risk ve fırsatlarının şirket için nasıl bir değer yarattığı veya erozyona uğrattığı hakkında bilgi edinmelerini sağlar.
IFRS S1, dört ana temel bileşen etrafında yapılandırılmıştır ve bu bileşenler, şirketlerin sürdürülebilirlikle ilgili açıklamalarını bütünsel bir yaklaşımla sunmalarını sağlar:
IFRS S1'in genel çerçevesi, şirketlerin sürdürülebilirlik açıklamalarını finansal materyalite lensinden ele almasını gerektirir. Yani, sadece finansal sonuçları doğrudan etkileyen veya etkileme potansiyeli olan sürdürülebilirlik konularının raporlanması önceliklidir. Bu yaklaşım, geleneksel finansal raporlamayla entegrasyonu güçlendirirken, yatırımcıların karar alma süreçlerinde gerçekten ihtiyaç duydukları bilgilere odaklanmayı hedefler.
1.2. IFRS S2: İklimle İlgili Açıklamalar Standardı
IFRS S2 (İklimle İlgili Açıklamalar Standardı), küresel iklim krizi bağlamında, şirketlerin iklim değişikliği ile ilgili risklerin ve fırsatların finansal raporlamaya etkilerini açıklamaya odaklanmaktadır. Bu standart, IFRS S1'in genel çerçevesinin özel bir uygulaması niteliğindedir ve iklim değişikliği konusunun küresel ekonomiler üzerindeki belirleyici etkisi nedeniyle ayrı bir standart olarak ele alınmıştır (IFRS Foundation, 2023b, s. 35). IFRS S2, TCFD (İklimle İlgili Finansal Açıklamalar Görev Gücü) önerileriyle tam olarak uyumludur ve bu önerilerin temel prensiplerini global bir raporlama standardına dönüştürmeyi amaçlamaktadır.
IFRS S2'nin temel unsurları şunlardır:
IFRS S2'nin amacı, yatırımcıların bir şirketin iklimle ilgili risk ve fırsatlara ne kadar hazırlıklı olduğunu ve bu durumun şirketin gelecekteki değer yaratma potansiyelini nasıl etkileyeceğini anlamalarını sağlamaktır. Bu standart, karbon yoğun sektörlerde faaliyet gösteren şirketler için özellikle kritik öneme sahiptir ve sermaye piyasalarında iklim risklerinin fiyatlandırılmasına katkıda bulunur.
1.3. Gezegensel Sınırlar Perspektifi
Gezegensel sınırlar (planetary boundaries) kavramı, insan faaliyetlerinin Dünya'nın ekosistemlerini destekleme kapasitesini aşmaması gereken dokuz kritik eşiği tanımlayan çığır açıcı bir bilimsel çerçevedir (Rockström et al., 2009, s. 472). Bu eşiklerin aşılması, Dünya'nın kendisini düzenleme yeteneğini tehlikeye atarak ani ve geri dönüşü olmayan çevresel değişikliklere yol açabilir. Bu sınırlar, küresel ekosistemin işleyişi için hayati öneme sahip sistemleri temsil eder ve şunları içerir: iklim değişikliği, biyoçeşitlilik kaybı (bütünlük), azot ve fosfor döngüleri (biyojeokimyasal akışlar), arazi kullanımı değişikliği, tatlı su kullanımı, okyanus asitlenmesi, kimyasal kirlilik (yeni varlıkların tanıtımı), atmosferik aerosol yüklenmesi ve stratosferik ozon tabakasının incelmesi (Steffen et al., 2015, s. 1259855).
IFRS S1 ve S2 standartları, kurumsal raporlamayı bu gezegen sınırları perspektifiyle uyumlu hale getirme potansiyeli taşır. Özellikle IFRS S2, doğrudan iklim değişikliği ve sera gazı emisyonları üzerine odaklanarak, gezegensel sınırlar çerçevesinin en kritik bileşenlerinden biri olan iklim değişikliği sınırına doğrudan bağlantı kurar. Şirketlerin karbon emisyonlarını kapsamlı bir şekilde raporlaması, küresel karbon bütçesi içinde nerede durduklarını anlamalarına ve bu sınırı aşmamaya yönelik adımlar atmalarına yardımcı olur. İklim riskleri ve fırsatlarının finansal etkilerinin değerlendirilmesi, şirketlerin bu gezegensel eşiğin aşılması durumunda karşılaşacakları maliyetleri ve uyum sağlamanın getireceği potansiyel faydaları somutlaştırmaktadır.
Öte yandan, IFRS S1 daha geniş bir sürdürülebilirlik kapsamına sahip olduğu için, gezegensel sınırların diğer bileşenleriyle de ilişki kurar. Örneğin:
Gezegensel sınırlar perspektifi, şirketlerin yalnızca finansal performanslarını değil, aynı zamanda küresel ekosistemler üzerindeki bağımlılıklarını ve etkilerini de değerlendirmesini gerektirir. IFRS S1 ve S2, bu tür çevresel etkilerin finansal raporlamaya entegre edilmesini teşvik ederek, şirketlerin gezegensel sınırlar çerçevesinde daha sorumlu ve sürdürülebilir bir şekilde faaliyet göstermesini sağlar. Bu, şirketlerin dışsallıklarını içselleştirmesine ve faaliyetlerinin uzun vadeli çevresel maliyetlerini daha iyi anlamasına yardımcı olur. Böylece, sermaye piyasaları, küresel ekolojik eşiklerin aşılmasının yaratabileceği sistemik riskleri daha iyi fiyatlandırabilir.
1.4. GRI ve Diğer Standartlarla Bağlantılar
Sürdürülebilirlik raporlaması ekosistemi, uzun yıllardır farklı paydaşların ihtiyaçlarına yanıt veren çeşitli çerçeveler ve standartlarla zenginleşmiştir. IFRS S1 ve S2, bu mevcut yapının üzerine inşa edilmiş ve özellikle finansal yatırımcıların karar alma süreçlerini desteklemek amacıyla geliştirilmiştir. Bu nedenle, IFRS standartlarının diğer yaygın çerçevelerle olan bağlantılarını ve farklılıklarını anlamak, küresel raporlama harmonizasyonunu kavramak açısından kritik öneme sahiptir.
GRI (Global Reporting Initiative) Standartları: GRI, sürdürülebilirlik raporlamasının en yaygın ve kapsamlı çerçevelerinden biridir. Şirketlerin ekonomik, çevresel ve sosyal etkilerini raporlamalarına olanak tanır ve geniş bir paydaş yelpazesine (çalışanlar, topluluklar, sivil toplum, müşteriler, tedarikçiler ve yatırımcılar) hitap eder. GRI'nın "çift materyalite" (double materiality) yaklaşımı, bir şirketin hem çevresel ve sosyal etkilerinin (impact materiality) hem de bu etkilerin şirketin finansal performansı üzerindeki etkilerinin (financial materiality) raporlanması gerektiğini savunur.
IFRS S1 ve S2, GRI ile birçok ortak noktaya sahip olmakla birlikte, temel bir farklılaşma noktası odak alanıdır. GRI daha geniş bir paydaş ve etki odaklıyken, IFRS S1 ve S2 finansal materyaliteye ve yatırımcıların ihtiyaçlarına öncelik verir (GRI, 2023, s. 10; IFRS Foundation, 2023a, s. 7). Bu farklılaşmayı aşağıdaki karşılaştırmalı tablo daha net ortaya koymaktadır:
Tablo 1: IFRS S1 & S2 ve GRI Standartlarının Karşılaştırmalı Özellikleri
|
Özellik |
IFRS S1 ve S2 |
GRI (Global Reporting Initiative) |
|
Odak (Focus) |
Yatırımcı odaklı; finansal etkiler ön planda. |
Geniş paydaş odaklı; sosyal ve çevresel etkiler ön planda. |
|
Kapsam (Scope) |
Sürdürülebilirlik ile bağlantılı finansal ve iklim riskleri ile fırsatları. |
Çevresel, sosyal ve yönetişim (ÇSY) etkileri; çift materyalite yaklaşımı. |
|
Materyalite |
Tek materyalite: Finansal olarak önemli olan sürdürülebilirlik bilgileri. |
Çift materyalite: Hem şirketin etki materyalitesi hem de finansal materyalitesi. |
|
Zorunluluk |
Bazı ülkelerde (örn. AB'de ESRS aracılığıyla) düzenleyici zorunluluğa tabi; küresel benimseme potansiyeli yüksek. |
Çoğunlukla gönüllülük esasına dayanır, ancak birçok ülkede fiili standart haline gelmiştir. |
|
Metrikler |
Standartlaştırılmış, karşılaştırılabilir ve finansal temelli metrikler (örn. GHG emisyonları). |
Esnek, bağlama özgü ve detaylı performans göstergeleri (örn. su deşarjı, çalışan devri). |
|
Entegrasyon |
Finansal raporlamaya entegre edilir; yıllık finansal raporun bir parçası olması hedeflenir. |
Genellikle finansal raporlamadan bağımsız, ayrı sürdürülebilirlik raporları olarak sunulur. |
|
Amaç |
Sermaye piyasalarına karar destek sağlamak, risk ve fırsatların finansal etkisini açıklamak. |
Kurumların sosyal ve çevresel etkilerini şeffaf biçimde raporlamasını ve hesap verebilirliği sağlamak. |
|
Kapsayıcılık |
Finansal bilgiye odaklı; öncelikli olarak yatırımcılar ve kredi verenlerle sınırlı. |
Tüm paydaşlar (çalışanlar, topluluklar, çevre, müşteriler vb.) için bilgi sunumu. |
|
Küresel Uyum |
IFRS Vakfı altında geliştirildi; küresel finansal sistemle uyumlu; tek bir küresel temel standardı oluşturma amacı. |
Küresel ölçekte yaygın; çok sayıda ülke ve sektör tarafından benimsenmiş; ancak farklı ülke ve sektörlerde farklı yorumlar olabilir. |
|
Şeffaflık |
Finansal etkiyle sınırlı açıklamalar; yatırımcıya yönelik bilgi sunumu. |
Geniş kapsamlı açıklamalar; sosyal ve çevresel etki düzeyinde yüksek şeffaflık. |
Bu tablo, her iki standardın da kendi içinde değerli olduğunu ancak farklı amaçlara hizmet ettiğini göstermektedir. IFRS S1 ve S2, küresel finansal sistemin sürdürülebilirlik risklerini ve fırsatlarını daha iyi entegre etmesi için tasarlanmışken, GRI şirketlerin daha geniş çevresel ve sosyal sorumluluklarını ele almaktadır. Gelecekte, şirketlerin hem finansal materyaliteye dayalı IFRS standartlarını hem de etki materyalitesine dayalı GRI standartlarını kullanarak farklı paydaş gruplarının bilgi ihtiyaçlarını karşılaması yaygın bir uygulama haline gelebilir.
Diğer Standartlarla Uyumluluk: IFRS S1 ve S2, TCFD (İklimle İlgili Finansal Açıklamalar Görev Gücü), SASB (Sustainability Accounting Standards Board) ve CDSB (Climate Disclosure Standards Board) gibi diğer önemli standartlarla da yüksek düzeyde uyumluluk gösterir.
Bu standartlar arasındaki bu uyumluluk ve entegrasyon, küresel sürdürülebilirlik raporlama ekosisteminin giderek daha uyumlu ve tutarlı hale gelme çabasının bir göstergesidir.
Gezegensel Sınırlar ile IFRS'nin Buluşması: Uyumsuzluk mu, Uyarlama mı?
Kurumsal raporlama ve sürdürülebilirlik alanındaki en kritik tartışmalardan biri, insanlığın faaliyetlerinin gezegenin taşıma kapasitesini aşmaması gerektiğini öne süren gezegen sınırları (planetary boundaries) bilimsel çerçevesi ile sermaye piyasalarının bilgi ihtiyaçlarına odaklanan IFRS S1 ve IFRS S2 gibi finansal raporlama standartlarının nasıl bir araya geleceğidir. Bu buluşma, yüzeysel bir uyumdan öte, köklü ontolojik (varoluşsal) ve epistemolojik (bilgi kuramsal) farklılıkları barındırmakta ve bu farklılıkların bir uyumsuzluğa mı yoksa yaratıcı bir uyarlamaya mı yol açacağı sorusunu gündeme getirmektedir.
Gezegensel Sınırlar: Ekolojik Gerçekliğin Mutlak Eşikleri
Rockström ve arkadaşlarının (2009) bilimsel çalışmasıyla popülerleşen gezegen sınırları kavramı, Dünya Sistemi'nin kendisini düzenleme ve insanlığa güvenli bir yaşam alanı sunma yeteneği için kritik olan dokuz çevresel eşiği tanımlar. Bu sınırlar, iklim değişikliği, biyoçeşitlilik kaybı, tatlı su döngüsü gibi makro ölçekli ekolojik sistemlerin operasyonel limitleridir. Bu sınırların aşılması, ekosistemlerde ani ve geri dönülemez değişikliklere, dolayısıyla insan refahı ve ekonomik istikrar için kabul edilemez risklere yol açabilir (Steffen et al., 2015). Gezegensel sınırlar perspektifi, bir şirketin başarısının yalnızca finansal performansıyla değil, aynı zamanda operasyonlarının bu ekolojik eşikler üzerindeki etkisi ve bu sınırlar içinde kalma becerisiyle de ilişkili olduğunu savunur. Bu bağlamda, çevresel etkiler bir maliyet veya itibar riski olmaktan öte, şirketin varlığını ve iş yapma lisansını doğrudan tehdit eden mutlak kısıtlamalar olarak ele alınır.
IFRS Standartları: Finansal Materyalite ve Değer Yaratma Odaklılık
IFRS S1 ve S2, Uluslararası Finansal Raporlama Standartları Vakfı'nın bir uzantısı olarak, öncelikli olarak sermaye piyasası katılımcıları olan yatırımcıların ve kredi verenlerin bilgi ihtiyaçlarına odaklanır. Bu standartlar, sürdürülebilirlikle ilgili risk ve fırsatların bir şirketin finansal durumu, performansı ve nakit akışları üzerindeki finansal etkilerini açıklamayı hedefler. IFRS S2'nin iklim değişikliği odaklı yapısı ve sera gazı emisyonlarının (Kapsam 1, 2, 3) raporlanması, şirketin karbon ayak izini finansal risk ve fırsatlara dönüştürmeyi amaçlar. IFRS S1 ise daha geniş sürdürülebilirlik konularını (su, biyoçeşitlilik) finansal materyalite çerçevesinde ele alır. Buradaki temel ontolojik varsayım, çevresel gerçekliklerin ancak finansal ölçütlerle ifade edildiğinde ve şirket değerini etkilediğinde "materyal" hale geldiğidir.
Uyumsuzluk mu? Ontolojik ve Epistemolojik Gerilimler
Bu iki yaklaşım arasındaki potansiyel uyumsuzluk, özellikle ontolojik ve epistemolojik düzeyde kendini gösterir:
Materyalite Anlayışındaki Fark: Gezegensel sınırlar, ekolojik sistemin mutlak materyalitesine (bir eşiğin aşılmasının sistemik sonuçları) odaklanırken, IFRS standartları finansal materyaliteye (bir konunun şirketin finansal performansı üzerindeki etkisi) odaklanır. Bir şirket, gezegensel bir sınırı aşan (örn. yerel su kaynaklarını tüketen) bir faaliyet yürütebilir, ancak bu durum kısa vadede finansal tablolarına doğrudan yansımazsa, IFRS S1 ve S2 kapsamında "materyal" olarak görülmeyebilir. Bu, ekolojik yıkımın finansal kayıplara dönüşmesi arasındaki zaman farkı ve karmaşık nedensellik ilişkileri nedeniyle bir uyumsuzluk yaratabilir.
Kapsam ve Kısıt: Gezegensel sınırlar, küresel ölçekteki ekolojik kapasiteyi bir bütün olarak ele alırken, IFRS standartları şirket düzeyindeki operasyonel ve değer zinciri etkilerine odaklanır. Şirketlerin bireysel olarak "gezegen sınırlarını aşması" kavramı doğrudan ölçülemez; ancak toplu etkileri bu sınırları zorlar. Bu, mikro (şirket) ile makro (gezegen) arasındaki ölçek farklılığından kaynaklanan bir epistemolojik zorluk yaratır. Şirketlerin raporladığı veriler, genel gezegensel sağlık hakkında ne kadar güvenilir bir bilgi sunar?
Dışsallıkların İçselleştirilmesi: IFRS, çevresel dışsallıkları finansal risk ve fırsatlar olarak içselleştirmeye çalışırken, gezegensel sınırlar bu dışsallıkların (örn. karbon emisyonları) kendisinin birer eşik ihlali olduğunu ve finansal sonuçlardan bağımsız olarak bir problem teşkil ettiğini vurgular. Finansal raporlama dili, ekolojik karmaşıklığı yeterince yansıtamayabilir.
Uyarlama mı? Entegrasyon ve Geleceğin Yolu
Yukarıda belirtilen gerilimlere rağmen, gezegen sınırları ile IFRS standartları arasında bir uyarlama ve entegrasyon potansiyeli de mevcuttur. Bu potansiyel, aşağıdaki yollarla geliştirilebilir:
Risk Tanımının Genişletilmesi: IFRS S1 ve S2, şirketlerin risklerini tanımlamasını gerektirir. Gezegensel sınırlar, şirketlerin karşı karşıya olduğu sistemik çevresel risklerin (örn. iklim kırılma noktaları, ekosistem çöküşü) daha kapsamlı bir şekilde anlaşılmasını sağlar. Şirketler, faaliyetlerinin gezegen sınırlarını aşma potansiyelinin yaratacağı uzun vadeli finansal riskleri (örn. kaynak kıtlığı, regülatif cezalar, pazar kaybı) IFRS çerçevesinde daha açık bir şekilde raporlayabilir.
Bilim Temelli Hedeflerin Entegrasyonu: IFRS S2'nin iklimle ilgili hedefler belirleme gerekliliği, şirketlerin Bilim Temelli Hedefler (Science Based Targets - SBTi) girişimini benimsemesini teşvik etmektedir. SBTi, şirketlerin emisyon azaltım hedeflerini Paris Anlaşması'nın 1.5°C hedefi gibi bilimsel eşiklerle uyumlu hale getirir. Bu, IFRS'nin finansal raporlama gerekliliklerini gezegen sınırlarının bilimsel gerçekliğiyle birleştirme yönünde önemli bir adımdır.
Sektörel Bağlam ve Metriklerin Geliştirilmesi: SASB'nin sektörel bazlı metrikleri ve IFRS Foundation'ın VRF ile entegrasyonu, şirketlerin kendi sektörlerine özgü gezegensel etki alanlarını (örn. su yoğun sektörlerde su ayak izi, tarımda biyoçeşitlilik etkisi) finansal olarak materyal bir şekilde raporlamasına olanak tanır. Gezegensel sınırların operasyonel seviyeye indirilmiş, sektörel göstergelerle desteklenmesi, uyarlama sürecini kolaylaştıracaktır.
Niceliksel ve Niteliksel Yaklaşımın Birlikteliği: IFRS S1 ve S2, niceliksel metrikleri vurgulasa da, stratejik açıklamalar ve risk yönetim süreçleri aracılığıyla niteliksel bilgilerin de önemini kabul eder. Gezegensel sınırların karmaşık doğası, sadece niceliksel göstergelerle tam olarak anlaşılamaz. Bu nedenle, şirketlerin çevresel etkileşimlerini ve bu etkileşimlere yönelik stratejilerini niteliksel olarak da açıklamaları, gezegen sınırları perspektifini IFRS raporlamasına taşıyabilir.
Dış Denetim ve Güvence Mekanizmaları: IFRS standartlarının denetlenebilirlik ve güvenceye verdiği önem, raporlanan gezegensel sınırlarla ilgili verilerin güvenilirliğini artırma potansiyeline sahiptir. Bağımsız denetimler, "yeşil badana" (greenwashing) riskini azaltarak, çevresel iddiaların doğruluğunu teyit edebilir ve bu sayede ekolojik gerçekliğin finansal raporlamadaki yansımalarını güçlendirebilir.
Gezegensel sınırlar ve IFRS standartları arasındaki buluşma, basit bir uyumdan ziyade, derinlemesine bir uyarlama sürecini gerektirmektedir. Bu uyarlama, finansal sistemin çevresel gerçeklikleri daha iyi anlaması ve içselleştirmesi için kritik bir adımdır. IFRS S1 ve S2, sermaye piyasalarını bu yönde hareket ettiren güçlü bir araçtır; ancak tam potansiyeline ulaşabilmesi için, bilimsel ekolojik eşiklerin finansal materyalite anlayışına daha bütünsel bir şekilde entegre edilmesi gerekmektedir. Bu entegrasyon, şirketlerin kısa vadeli finansal getirilerin ötesinde, uzun vadeli sürdürülebilirliklerini ve gezegensel sınırlar içinde faaliyet gösterme kapasitelerini teminat altına alacaktır.
1.5. IFRS-VRF Entegrasyonu: Kurumsal Raporlamanın Evrimi
IFRS Foundation'ın Value Reporting Foundation (VRF) ile 2022 yılında birleşmesi, kurumsal raporlamanın evriminde stratejik ve dönüştürücü bir adım olmuştur (IFRS Foundation, 2022, s. 8). VRF, daha önce bağımsız olan SASB (Sustainability Accounting Standards Board) ve IIRC (International Integrated Reporting Council) organizasyonlarının 2021'deki birleşmesiyle kurulmuştu. Bu birleşme, finansal raporlama ile sürdürülebilirlik raporlaması arasındaki yapay sınırı ortadan kaldırmayı ve yatırımcılara, bir şirketin sadece finansal performansı hakkında değil, aynı zamanda uzun vadeli değer yaratma kapasitesi hakkında da bütüncül bir bakış açısı sunmayı hedeflemektedir.
VRF'nin IFRS Standartlarına Katkıları:
Bu entegrasyon, gezegensel sınırlar perspektifini de dolaylı olarak destekler. VRF'nin sektörel metrikleri, biyoçeşitlilik kaybı, su kullanımı, atık yönetimi gibi çevresel etkilerin finansal risklerle bağlantısını daha net bir şekilde vurgular. Örneğin, SASB'nin bir madencilik şirketi için belirlediği su yönetimi metrikleri, IFRS S1 kapsamında finansal olarak materyal bir risk olarak raporlanabilir. Bu sayede, ekosistem sağlığını ve kaynakların sürdürülebilirliğini doğrudan etkileyen faaliyetlerin, şirketin finansal sağlığı üzerindeki etkileri daha görünür hale gelir. Türkiye gibi gelişmekte olan ekonomiler için bu entegrasyon, küresel standartlara uyumu kolaylaştırabilir ve uluslararası sermaye piyasalarına erişimi artırabilir. Ancak, bu standartların yerel bağlama uyarlanması ve Türkiye'deki sektörlerin özgün koşullarına göre geliştirilmesi gerekliliği devam etmektedir. Bu birleşme, yalnızca finansal yatırımcıların değil, uzun vadeli değer yaratımını gözeten tüm paydaşların bilgi ihtiyaçlarını karşılamaya yönelik yeni bir paradigma sunmaktadır (IFRS Foundation, 2023a, s. 45).
1.6. Türkiye’de Uygulama Durumu ve Zorluklar
Türkiye’de sürdürülebilirlik raporlaması, son yıllarda artan küresel baskılar ve uluslararası düzenlemeler sayesinde ivme kazanmış olsa da, uygulama düzeyi ve standardizasyon açısından hala önemli zorluklarla karşı karşıyadır. Mevcut durumda, sürdürülebilirlik açıklamaları genellikle gönüllülük esasına dayanmaktadır. Ancak, Borsa İstanbul'un 2014 yılında başlattığı ve 2020 yılında güncellediği Sürdürülebilirlik Endeksi, Sermaye Piyasası Kurulu'nun (SPK) 2020 yılında yayımladığı Sürdürülebilirlik İlkeleri Uyum Çerçevesi gibi bazı yönlendirmeler, bu alandaki farkındalığı artırmıştır (Özçelik & Öztürk, 2022, s. 70). Özellikle Avrupa Birliği'nin Yeşil Mutabakatı (European Green Deal) ve bunun bir parçası olan Sınırda Karbon Düzenleme Mekanizması (CBAM) gibi regülasyonlar, Türk şirketlerini, özellikle AB ile ticaret yapanları, sürdürülebilirlik performanslarını şeffaf bir şekilde raporlamaya ve IFRS S1/S2 gibi küresel standartlara uyum sağlamaya zorlamaktadır. Bu durum, Türkiye için bir zorunluluk olmanın ötesinde, küresel değer zincirlerine daha fazla entegre olma ve uluslararası rekabet gücünü artırma açısından stratejik bir fırsat sunmaktadır.
Ancak, IFRS S1 ve S2'nin Türkiye'de yaygın ve etkin bir şekilde benimsenmesinde karşılaşılan başlıca zorluklar şunlardır:
Bu bağlamda, IFRS S1 ve S2 standartlarının Türkiye'de etkili biçimde uygulanabilmesi için yasal çerçevenin güçlendirilmesi, akademi-uygulama işbirliğinin artırılması ve sürdürülebilirlik muhasebesi alanında müfredat gelişiminin sağlanması kritik önemdedir. Şirketler, bu standartlara uyum sağlamak için sadece teknik değil, aynı zamanda stratejik bir değişim sürecine girmeli; sürdürülebilirliği iş modellerinin ayrılmaz bir parçası olarak benimsemelidir.
2. Literatür Taraması
Sürdürülebilirlik raporlaması, gezegensel sınırlar kavramı ve Uluslararası Finansal Raporlama Standartları (IFRS) Vakfı tarafından yakın zamanda tanıtılan IFRS S1 ile IFRS S2 standartları üzerine yapılan akademik literatür, son yıllarda kayda değer bir artış göstermiştir. Bu literatür, kurumsal sorumluluk anlayışının evrimi, paydaş beklentilerinin çeşitlenmesi ve iklim değişikliği gibi küresel çevresel risklerin finansal sistemler üzerindeki etkilerinin derinleşmesiyle birlikte zenginleşmiştir. Bu bölümde, sürdürülebilirlik raporlamasının evrimi, finansal performansla ilişkisi, gezegensel sınırlar çerçevesi ve kurumsal raporlamaya etkileri, IFRS S1 ve S2 standartlarının ortaya çıkışı ve diğer raporlama çerçeveleriyle ilişkileri, ontolojik ve epistemolojik boyutları ile Türkiye özelindeki güncel çalışmalar kapsamlı bir şekilde ele alınacaktır.
2.1. Sürdürülebilirlik Raporlamasının Evrimi ve Finansal Performans İlişkisi
Sürdürülebilirlik raporlaması, ilk olarak 1970'li yıllarda ortaya çıkan kurumsal sosyal sorumluluk (KSS) kavramıyla birlikte şekillenmeye başlamış, ancak asıl ivmesini 1987 Bruntland Raporu'nun "sürdürülebilir kalkınma" tanımı ve 1990'larda artan çevresel farkındalık ile kazanmıştır (Elkington, 1997). Başlangıçta gönüllü ve çoğunlukla itibar yönetimi odaklı olan bu raporlamalar, günümüzde giderek daha yapılandırılmış, karşılaştırılabilir ve finansal materyaliteye odaklanan bir yapıya bürünmektedir. Bu dönüşümde, özellikle sermaye piyasalarının sürdürülebilirlik performansına olan ilgisinin artması ve "yeşil yatırım" trendinin yükselişi etkili olmuştur.
Akademik çalışmalar, çevre, sosyal ve yönetişim (ÇSY) faktörlerinin kurumsal finansal performans üzerindeki etkilerini çeşitli perspektiflerden incelemiştir. Literatürde, sürdürülebilirlik odaklı raporlamanın piyasa değerine olumlu katkı sağladığına dair güçlü kanıtlar bulunmaktadır. Örneğin, Clark ve Monk (2020), küresel sermaye piyasalarındaki verileri analiz ederek, ÇSY odaklı raporlamanın şirketlerin piyasa değerini artırdığını ve yatırımcılar nezdinde daha cazip hale getirdiğini ortaya koymuştur (Clark & Monk, 2020, s. 150). Benzer şekilde, Grewal ve Serafeim (2021), standardize edilmiş sürdürülebilirlik raporlamasının sermaye piyasalarının verimliliğini artırdığını, asimetrik bilgiyi azalttığını ve böylece daha doğru risk fiyatlandırmasına olanak tanıdığını savunmuştur (Grewal & Serafeim, 2021, s. 25). Bu bulgular, şirketlerin sadece finansal değil, aynı zamanda sürdürülebilirlik performanslarını da şeffaf bir şekilde açıklamalarının, yatırımcı kararları ve sermaye tahsisi üzerinde doğrudan bir etkisi olduğunu göstermektedir.
Ayrıca, sürdürülebilirlik raporlamasının risk yönetimi üzerindeki olumlu etkileri de geniş bir şekilde araştırılmıştır. Hao ve Feng (2019), kapsamlı ÇSY açıklamalarının şirketlerin operasyonel ve itibar risklerini azalttığını, kriz zamanlarında finansal esneklik sağladığını belirtmiştir. Bu durum, sürdürülebilirlik bilgilerinin yalnızca bir uyum meselesi olmaktan öte, şirketin genel risk profili ve uzun vadeli dayanıklılığı için stratejik bir araç olduğunu ortaya koymaktadır. Bununla birlikte, literatürde sürdürülebilirlik raporlamasının faydaları konusunda oybirliği bulunmamaktadır; bazı çalışmalar, özellikle gönüllülük esasına dayalı raporlamanın "greenwashing" (yeşil badana) riskini taşıdığını ve bazı durumlarda finansal performansa doğrudan ve anlamlı bir katkı sağlamadığını ileri sürmektedir (Cho & Patten, 2007). Bu durum, raporlama standartlarının gücü ve doğrulanabilirlik mekanizmalarının önemi konusunda tartışmaları beraberinde getirmiştir.
2.2. Gezegensel Sınırlar Çerçevesi ve Kurumsal Raporlamaya Yansımaları
Gezegensel sınırlar (planetary boundaries) çerçevesi, Rockström ve arkadaşları (2009) tarafından ortaya konulan ve insanlığın Dünya'nın istikrarlı ekosistem koşulları altında güvenli bir işletme alanında kalabilmesi için dokuz kritik çevresel eşiği tanımlayan yenilikçi bir bilimsel yaklaşımdır (Rockström et al., 2009, s. 472). Bu sınırlar; iklim değişikliği, biyosfer bütünlüğü (biyoçeşitlilik kaybı), biyojeokimyasal akışlar (azot ve fosfor döngüleri), arazi sistemi değişikliği, tatlı su kullanımı, okyanus asitlenmesi, stratosferik ozon tabakasının incelmesi, atmosferik aerosol yüklemesi ve yeni varlıkların (kimyasal kirlilik) tanıtımı olarak belirlenmiştir. Steffen ve diğerleri (2015) bu çerçeveyi daha da geliştirerek, birçok sınırın halihazırda aşıldığını ve bunun küresel ekonomik sistemler üzerinde ciddi riskler oluşturduğunu vurgulamıştır (Steffen et al., 2015, s. 347).
Akademik literatür, gezegensel sınırlar kavramının kurumsal sürdürülebilirlik stratejilerine ve raporlamasına entegrasyonu üzerine yoğunlaşmıştır. Whiteman ve Cooper (2011), şirketlerin operasyonlarının gezegensel eşikleri nasıl etkilediğini anlamalarının, uzun vadeli risk yönetimi ve değer yaratma açısından kritik olduğunu belirtmiştir. Bu perspektif, şirketlerin çevresel etkilerinin sadece operasyonel maliyetler veya itibar riskleri ile sınırlı olmadığını, aynı zamanda küresel ekosistemin istikrarını ve dolayısıyla şirketin uzun vadeli varlığını tehdit edebilecek sistemik finansal riskler taşıdığını ortaya koymaktadır.
IFRS S1 ve IFRS S2 standartları, gezegensel sınırlar perspektifini kurumsal raporlamaya taşıma potansiyeline sahiptir. Özellikle IFRS S2'nin iklim odaklı yaklaşımı, doğrudan iklim değişikliği sınırı ile ilişkilidir. Sera gazı emisyonlarının Kapsam 1, Kapsam 2 ve Kapsam 3 seviyelerinde detaylı bir şekilde raporlanması, şirketlerin küresel karbon bütçesi içindeki paylarını anlamalarına ve bu kritik<<