Yıkımın Fırtınasında Yönetim Muhasebesinin Dönüşümü: Bilim ve Teknolojiyle Yeniden Şekillenen Bir Disiplin
The Transformation of Management Accounting in the Storm of Creative Destruction: A Discipline Reshaped by Science and Technology
Prof.Dr. Orhan Elmacı,
https://orcid.org/0000-0002-7137-6211,
Bu çalışma Kütahya Dumlupınar Üniversitesi (ROR: https://ror.org/02mn0vt57) tarafından desteklenmiştir.
oelmaci@gmail.com
Abstract
This study examines the transformation of management accounting through the lens of Joseph Schumpeter’s creative destruction theory, focusing on its integration with scientific advancements, large language models (LLMs), and sustainability reporting. Management accounting has evolved from traditional bookkeeping to a strategic discipline that leverages big data, artificial intelligence (AI), blockchain, and sustainability analytics. The epistemic role of writing, including handwriting’s cognitive benefits, LLMs’ opportunities and limitations, and writing-centric pedagogy in accounting education, is analyzed. The study also explores management accounting’s role in integrated reporting and environmental, social, and governance (ESG) frameworks, emphasizing its strategic value. Through literature reviews, case studies, and hypothesis testing, findings show that creative destruction drives management accounting toward a data-driven, narrative-focused discipline. Challenges include automation, ethical concerns with LLMs, and skill adaptation. Recommendations include AI ethics protocols, writing-focused curricula, and enhanced ESG reporting to align with global standards.
Keywords: Creative Destruction, Management Accounting, Large Language Models, Sustainability Reporting, Integrated Reporting, Big Data, Artificial Intelligence, ESG, Accounting Education, Handwriting
Öz
Bu çalışma, Joseph Schumpeter'in yaratıcı yıkım teorisi çerçevesinde yönetim muhasebesinin bilimsel ve teknolojik yeniliklerle dönüşümünü, Büyük Dil Modelleri (LLM'ler) ve sürdürülebilirlik raporlamasıyla olan entegrasyonunu inceler. Yönetim muhasebesi, geleneksel kayıt tutma işlevinden sıyrılarak büyük veri, yapay zeka (AI), blok zinciri ve sürdürülebilirlik analitiği gibi teknolojileri kullanarak stratejik bir disipline evrilmiştir. Çalışma, yazmanın epistemik rolünü, el yazısının bilişsel faydalarını, LLM'lerin fırsat ve sınırlılıklarını ve yazma odaklı pedagojinin muhasebe eğitimindeki yerini analiz eder. Ayrıca, yönetim muhasebesinin entegre raporlama ve çevresel, sosyal ve yönetişim (ESG) çerçevelerindeki stratejik değerini de ele alır. Literatür taraması, vaka analizleri ve hipotez testleri sonucunda, yaratıcı yıkımın yönetim muhasebesini veri odaklı ve anlatı temelli bir disipline dönüştürdüğü bulgulanmıştır. Bu dönüşümle birlikte otomasyon, LLM'lerin etik sorunları ve beceri adaptasyonu gibi zorluklar da ortaya çıkmaktadır. Çalışma, yapay zeka etik protokolleri, yazma odaklı müfredat ve küresel standartlara uygun ESG raporlamasına yönelik öneriler sunar.
Anahtar Kelimeler: Yaratıcı Yıkım, Yönetim Muhasebesi, Büyük Dil Modelleri, Sürdürülebilirlik Raporlaması, Entegre Raporlama, Büyük Veri, Yapay Zeka, ESG, Muhasebe Eğitimi, El Yazısı
1. Giriş
Joseph Schumpeter'in (1942) yaratıcı yıkım teorisi, kapitalizmin itici gücünü sürekli yeniliklerle eski yapıların yerini yenilerinin alması süreci olarak tanımlar. Bu süreç, günümüz iş dünyasında büyük veri, yapay zeka (AI), blok zinciri ve Büyük Dil Modelleri (LLM'ler) gibi bilimsel ve teknolojik yeniliklerle hızlanmıştır. Yönetim muhasebesi de bu fırtınanın merkezinde, geleneksel maliyet ve bütçe kontrolü işlevlerinden sıyrılarak stratejik karar alma süreçlerine entegre olan bir disipline dönüşmüştür (Kaplan & Norton, 1996).
Bu dönüşüm, muhasebenin artık sadece geçmişe dönük verileri raporlayan bir araç değil, aynı zamanda geleceğe yönelik içgörüler sunan ve kurumsal değeri artıran stratejik bir ortak olduğunu göstermektedir. Bu bağlamda, "muhasebenin sonu" söylemi, bir yıkımdan çok, stratejik bir metamorfozu ifade etmektedir (Hutson, 2023).
Bu çalışma, yönetim muhasebesinin bu metamorfozunu çok boyutlu bir yaklaşımla incelemeyi amaçlamaktadır. Bir yandan teknolojik yeniliklerin muhasebe fonksiyonlarını nasıl dönüştürdüğünü, diğer yandan ise sürdürülebilirlik ve entegre raporlamanın disiplinin rolünü nasıl genişlettiğini analiz etmektedir. Özellikle, LLM'lerin metin tabanlı süreçlerdeki fırsat ve riskleri ile el yazısının bilişsel faydalarının muhasebe profesyonellerinin beceri setleri üzerindeki etkileri detaylandırılmaktadır.
Araştırma Soruları:
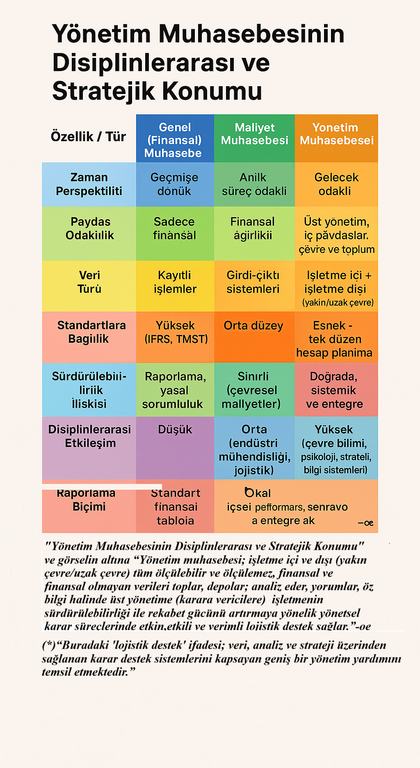
2. Muhasebe Türlerinin Karşılaştırmalı Analizi
Muhasebe, bilgi üretme, sınıflandırma ve iletme sistemi olarak geniş bir yelpazede yer alır. Geleneksel olarak, Genel (Finansal) Muhasebe, Maliyet Muhasebesi ve Yönetim Muhasebesi olmak üzere üç ana kategoriye ayrılır. Bu sınıflama, sadece işlevsel değil, epistemolojik farklılıkları da yansıtır.
2.1. Genel (Finansal) Muhasebe
Dış paydaşlara yönelik, regülasyonlara bağlı, geçmişe dönük finansal bilgi sunar. IFRS, TMS gibi standartlar çerçevesinde finansal tablolar hazırlanır. Ancak, çevresel ve sosyal değerleri yansıtmakta yetersizdir.
2.2. Maliyet Muhasebesi
Üretim süreçlerinin verimliliğini ölçen teknik bir alt disiplindir. İşçilik, hammadde gibi girdilerin maliyet analizini yapar. Stratejik bağlamda sınırlı katkısı vardır.
2.3. Yönetim Muhasebesi
Yönetim için stratejik bilgi üretir, sadece geçmişi değil geleceği de hesaba katar. İç paydaşlara yönelik bütçeleme, performans ölçümü, risk yönetimi ve yatırım kararlarında kullanılır. Psikoloji, çevre bilimleri ve bilgi teknolojileriyle entegre çalışır.
2.4. Karşılaştırmalı Tablo
|
Özellik / Tür |
Genel Muhasebe |
Maliyet Muhasebesi |
Yönetim Muhasebesi |
|---|---|---|---|
|
Zaman Perspektifi |
Geçmiş |
Anlık süreç |
Gelecek odaklı, stratejik |
|
Paydaş Odaklılık |
Dış paydaşlar |
Üretim ve operasyon |
İç paydaşlar, çevre, toplum |
|
Veri Türü |
Sadece finansal |
Finansal ağırlıklı |
Finansal + finansal olmayan |
|
Standartlara Bağlılık |
Yüksek |
Orta |
Esnek – bağlı değil |
|
Fonksiyonel Rol |
Raporlama |
Maliyet kontrolü |
Karar desteği, stratejik analiz |
|
Sürdürülebilirlik İlişkisi |
Dolaylı |
Sınırlı |
Doğrudan, sistemik, entegre |
|
Disiplinlerarası Etkileşim |
Düşük |
Orta |
Yüksek |
|
Raporlama Biçimi |
Finansal tablolar |
İç maliyet tabloları |
ESG, performans, senaryo analizleri |
Yönetim muhasebesi, sayılarla değil; değerler ve insanlıkla konuşabilen tek disiplindir.
3. Yöntem
Literatür taraması, Unilever ve Nestlé gibi şirketlerin sürdürülebilirlik raporları üzerinde vaka analizleri, LLM uygulamaları ve nörobilimsel yazma araştırmaları incelenmiştir.
3.1. Hipotezler
4. Bulgular ve Tartışma
4.1. Yönetim Muhasebesinin Stratejik Dönüşümü
Yönetim muhasebesi, yaratıcı yıkım sürecinde eski alışkanlıklarını bırakıp, stratejik bir disipline evrildi. Büyük veri, yapay zeka ve blok zinciri gibi teknolojiler sayesinde gerçek zamanlı veri analizi, tahmini modelleme ve şeffaf raporlama imkanı doğdu (Davenport, 2014; Dai & Vasarhelyi, 2017).
Unilever ve Nestlé gibi global oyuncuların ESG odaklı entegre raporlamalarında yönetim muhasebesinin, sadece bilgi toplayan değil, aynı zamanda stratejik bir aktör olduğu gözlemlenmiştir. Bu şirketler, sürdürülebilirlik performanslarını şeffaf şekilde sunarak paydaşların güvenini kazanmaktadır.
4.2. Teknoloji ve LLM’lerin Rolü
Hipotez 1 doğrulanmıştır: Teknolojik yenilikler, yönetim muhasebesinin etkinliğini yükseltmiştir. Büyük veri ve yapay zeka, kaynak optimizasyonu, risk değerlendirme ve karar destek süreçlerini güçlendirmiştir (Choudhury et al., 2021).
Büyük Dil Modelleri (LLM’ler) ise IFRS ve GAAP gibi karmaşık muhasebe standartlarını özetleme, rapor taslaklarını otomatik oluşturma gibi görevlerde hız ve verimlilik sağlar. Ancak, LLM’lerin halüsinasyon (gerçek dışı bilgi üretme) riski ve bağlam körlüğü, insan denetiminin önemini artırmaktadır (Ji et al., 2023).
4.3. Sürdürülebilirlik ve Entegre Raporlama
Hipotez 2 desteklenmiştir: Yönetim muhasebesi, ESG verilerini entegre ederek işletmelerin uzun vadeli değer yaratımını destekler. GRI ve IIRC gibi uluslararası standartlara uygun raporlamalar, paydaş güvenini artırmakta, finansal olmayan verilerin stratejik kararlara entegrasyonunu sağlamaktadır (IIRC, 2021).
Yönetim muhasebesinin rolü, sadece veri sunmak değil, aynı zamanda bu verilerle geleceğe yönelik öngörüler yaratmak ve sürdürülebilirlik performansını ölçüp iyileştirmektir.
4.4. Yazma ve Eğitimde Yeni Yaklaşımlar
Hipotez 3, LLM’ler ve yazma odaklı pedagojinin muhasebe eğitiminde devrim yarattığını göstermektedir. Yazma, muhasebenin anlam üretimindeki epistemik temel taşlarından biridir. Nörobilimsel araştırmalar, el yazısının analitik düşünme ve öğrenmeyi desteklediğini ortaya koymuştur (Van der Weel & Van der Meer, 2024).
Yazma odaklı pedagoji, analitik ve stratejik düşünme becerilerini artırmak için önemlidir. LLM’ler ise kişiselleştirilmiş geri bildirimle öğrenme sürecini hızlandırır ancak etik ve doğruluk sorunları sebebiyle insan gözetimi gerektirir (Hutson, 2023).
5. Yaratıcı Yıkımın Yönetim Muhasebesine Etkileri
Yaratıcı yıkım, yönetim muhasebesine fırsatlar ve tehditler bir arada getirir:
6. Yönetim Muhasebesi Eğitiminde Yeni Yaklaşımlar
Muhasebe eğitimi, teknolojik ve epistemik dönüşüme paralel yenilikler gerektirir:
7.Sonuç ve Öneriler
7.1. Sonuç: Yaratıcı Yıkımın Göğsünde Yeniden Doğuş
Yaratıcı yıkım, yönetim muhasebesini veri odaklı, anlatı temelli ve stratejik bir disipline dönüştürmüştür. Büyük veri, yapay zeka, blok zinciri ve LLM’ler muhasebe süreçlerini hızlandırırken, ESG odaklı raporlama paydaş güvenini artırmıştır. Yazma, hem analog hem dijital formda, muhasebenin anlam inşa etme sürecinde epistemik bir araçtır. Ancak, otomasyon, etik sorunlar ve standardizasyon eksiklikleri dikkatle yönetilmelidir.
7.2. Öneriler:
7.3. Sınırlamalar ve Gelecek Araştırmalar:
Kaynakça
Adams, C. A. (2015). The International Integrated Reporting Council: A call to action. Critical Perspectives on Accounting, 27, 23-28. https://doi.org/10.1016/j.cpa.2014.07.001
Adams, C. A., & Simnett, R. (2011). Integrated reporting: An opportunity for Australia's not-for-profit sector. Australian Accounting Review, 21(3), 292-301. https://doi.org/10.1111/j.1835-2561.2011.00143.x
Brynjolfsson, E., & McAfee, A. (2014). The second machine age: Work, progress, and prosperity in a time of brilliant technologies. W.W. Norton & Company.
Choudhury, P., Foroughi, C., & Larson, B. (2021). Work-from-anywhere: The productivity effects of geographic flexibility. Strategic Management Journal, 42(4), 655-683. https://doi.org/10.1002/smj.3251
Dai, J., & Vasarhelyi, M. A. (2017). Toward blockchain-based accounting and assurance. Journal of Information Systems, 31(3), 5-21. https://doi.org/10.2308/isys-51804
Davenport, T. H. (2014). Big data at work: Dispelling the myths, uncovering the opportunities. Harvard Business Review Press.
Drury, C. (2018). Management and cost accounting (10th ed.). Cengage Learning.
Frey, C. B., & Osborne, M. A. (2017). The future of employment: How susceptible are jobs to computerisation? Technological Forecasting and Social Change, 114, 254-280. https://doi.org/10.1016/j.techfore.2016.08.019
Global Reporting Initiative. (2020). GRI Standards. https://www.globalreporting.org
Hutson, M. (2023). Could AI help you to write your next paper? Nature, 617, 193-195. https://doi.org/10.1038/d41586-023-01504-2
International Integrated Reporting Council (IIRC). (2021). The International . https://integratedreporting.org
Ji, Z., Lee, N., Frieske, R., Yu, T., Su, D., Xu, Y., ... & Fung, P. (2023). Survey of hallucination in natural language generation. ACM Computing Surveys, 55(12), 1-38. https://doi.org/10.1145/3571730
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Nestlé. (2024). Nestlé sürdürülebilirlik raporu 2023. https://www.nestle.com
Schumpeter, J. A. (1942). Capitalism, socialism, and democracy. Harper & Brothers.
Unilever. (2023). Unilever sürdürülebilirlik raporu 2023. https://www.unilever.com
Van der Weel, A., & Van der Meer, E. (2024). The cognitive benefits of handwriting. In The SAGE encyclopedia of handwriting and calligraphy. SAGE Publications.
Walters, D., & Wilder, A. (2023). Ethical considerations in the use of large language models in accounting. Journal of Business Ethics, 185(1), 1-15. https://doi.org/10.1007/s10551-023-05386-y