Tüm Bilgi Paylaşımlarım

Türk Üniversitelerinin Küresel Sıralamalardaki Evrimi: Kondratieff Dalgaları Perspektifinden Tarihsel ve Eleştirel Bir Gelecek Simülasyonu

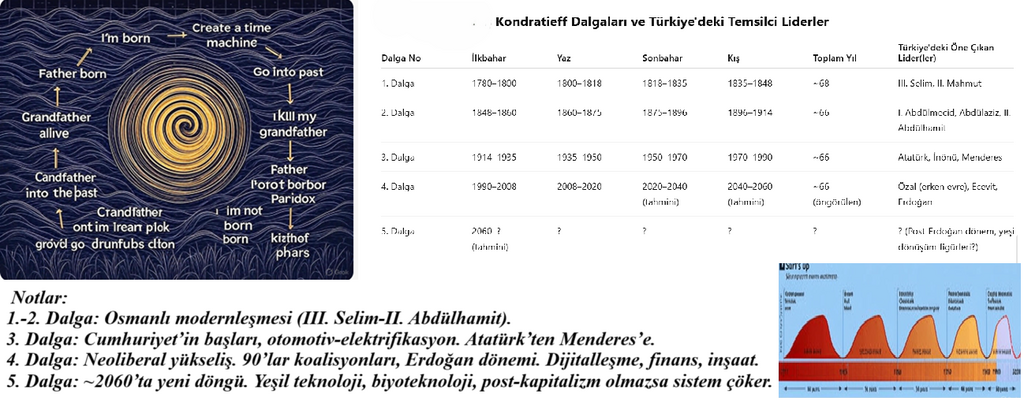
Türk Üniversitelerinin Küresel Sıralamalardaki Evrimi: Kondratieff Dalgaları Perspektifinden Tarihsel ve Eleştirel Bir Gelecek Simülasyonu The Evolution of Turkish Universities in Global Rankings: A Historical and Critical Future Simulation from the Perspective of Kondratieff Waves Öz Bu çalışma, Türk üniversitelerinin QS, THE, ARWU ve U.S. News gibi küresel yükseköğretim sıralamalarındaki konumlarını, Kondratieff dalgaları çerçevesinde eleştirel ve veri temelli bir yaklaşımla incelemektedir. Literatür taraması, veri temizleme, hipotez oluşturma ve senaryo planlama yöntemleriyle Türk üniversitelerinin performansı değerlendirilmiştir. Bulgular, araştırma kapasitesi, uluslararasılaşma ve itibar metriklerindeki yapısal eksikliklerin, Türk üniversitelerinin düşük sıralarda yer almasının temel nedenleri olduğunu göstermektedir. Kondratieff dalgaları, Türkiye’nin bilgi üretiminde tarihsel gecikmeler yaşadığını ve bu dalgalarla senkronize olamamanın sıralamalardaki zayıf konumun kökeninde yer aldığını ortaya koymaktadır. Çalışma, teknolojik uyum, finansman reformları, disiplinler arası eğitim ve zihinsel dönüşüm odaklı stratejik öneriler sunmaktadır. Anahtar Kelimeler: Türk üniversiteleri, küresel sıralamalar, Kondratieff dalgaları, QS, THE, ARWU, U.S. News, veri temizleme, akademik performans, uluslararasılaşma, yapısal reformlar Giriş Küresel yükseköğretim sıralamaları, yükseköğretim kurumlarının performansını değerlendirmek için kullanılan önemli araçlardır; ancak Quacquarelli Symonds (QS), Times Higher Education (THE), Academic Ranking of World Universities (ARWU) ve U.S. News gibi sıralamalar arasında tek bir standardın bulunmaması, bu sistemlerin metodolojik farklılıkları, amaçları ve paydaş ihtiyaçlarından kaynaklanmaktadır. Bu çalışmada, sıralamalarda tek bir standardın neden bulunmadığı, tek bir standart geliştirmenin mümkün olup olmadığı ve bu standartların işlevleri APA 7 formatında, akademik bir dille ve metin içi dipnotlarla açıklanacaktır. Tek Bir Standardın Olmayışının Nedenleri Küresel yükseköğretim sıralamalarının standartlarının farklı olmasının temel nedenleri, sıralama kuruluşlarının farklı öncelikler, metodolojiler ve veri kaynakları kullanmasıdır. Her sıralama, belirli bir perspektiften yükseköğretim kurumlarını değerlendirir. Örneğin, ARWU ağırlıklı olarak araştırma çıktıları ve akademik başarılar üzerine odaklanırken (ShanghaiRanking Consultancy, 2025, s. 1), QS ve THE daha geniş bir yelpazede göstergeler kullanır, bu da uluslararasılaşma, öğretim kalitesi ve işveren itibarını içerir (QS World University Rankings, 2025, s. 3). Bu farklılıklar, sıralamaların hedef kitlelerine (örneğin, öğrenciler, akademisyenler veya politika yapıcılar) ve kültürel bağlamlarına göre şekillenir (Hazelkorn, 2015, s. 45). Bir diğer neden, yükseköğretim kurumlarının heterojen yapısıdır. Üniversiteler, misyonları, büyüklükleri, finansman modelleri ve bölgesel bağlamları açısından büyük farklılıklar gösterir. Örneğin, bir araştırma üniversitesi ile liberal sanatlar koleji aynı kriterlerle değerlendirilemez (Marginson, 2017, s. 102). Bu çeşitlilik, tek bir standardın tüm kurumlar için adil ve anlamlı olmasını zorlaştırır. Ayrıca, sıralama kuruluşlarının bağımsız ticari veya akademik yapılar olması, metodolojik standartları kendi çıkarları doğrultusunda şekillendirmelerine yol açar. Hazelkorn (2015), sıralamaların bir "marka değeri" yaratma aracı olarak kullanıldığını ve bu nedenle kuruluşların özgün metodolojiler geliştirdiğini belirtir (s. 67). Bu durum, sıralamalar arasında rekabeti artırarak standartlaşmayı engeller. Tek bir standart geliştirmek teorik olarak mümkün olsa da pratikte ciddi engellerle karşılaşır. İlk olarak, yükseköğretim sistemlerinin küresel düzeyde standartlaşması, farklı ülkelerin eğitim politikaları ve kültürel değerleriyle çelişebilir. Marginson (2017), küresel sıralamaların genellikle Batı merkezli olduğunu ve gelişmekte olan ülkelerdeki üniversitelerin dezavantajlı konuma düşebileceğini savunur (s. 112). Bu nedenle, evrensel bir standart, bazı kurumları sistematik olarak dışlayabilir. İkinci olarak, sıralamaların veri toplama süreçleri ve göstergelerin ağırlıklandırılması subjektif kararlara dayanır. Örneğin, QS sıralamasında işveren itibarına %10 ağırlık verilirken (QS, 2023, s. 4), THE’de bu kriter daha az belirgindir (Times Higher Education, 2025, s. 2). Bu tür metodolojik farklılıkların birleştirilmesi, hangi göstergelerin daha önemli olduğu konusunda küresel bir uzlaşı gerektirir ki bu da oldukça tartışmalıdır. Üçüncüsü, sıralamalar arasında bir standart oluşturmak, mevcut sıralama kuruluşlarının bağımsızlığını ve ticari çıkarlarını tehdit edebilir. Sıralamalar, üniversite yöneticileri, öğrenciler ve hükümetler için bir referans noktası olmanın yanı sıra, sıralama kuruluşlarına gelir sağlar (Hazelkorn, 2015, s. 89). Bu nedenle, kuruluşların ortak bir standart üzerinde anlaşması olası değildir. Küresel yükseköğretim sıralamalarının temel işlevleri, yükseköğretim kurumlarının performansını karşılaştırmak, paydaşlara rehberlik etmek ve yükseköğretim politikalarını şekillendirmektir. İlk olarak, sıralamalar, öğrenciler ve veliler için bir karar destek aracı olarak hizmet verir. Özellikle uluslararası öğrenciler, QS ve THE gibi sıralamaları, eğitim alacakları üniversiteyi seçerken kullanır (Altbach & Hazelkorn, 2017, s. 23). Bu sıralamalar, üniversite seçiminde kalite göstergesi olarak algılanır. İkinci olarak, sıralamalar, üniversite yöneticilerine stratejik planlama için veri sağlar. Üniversiteler, sıralamalardaki pozisyonlarını iyileştirmek için araştırma çıktılarını artırmaya, uluslararası iş birliklerini güçlendirmeye veya kampüs altyapısını geliştirmeye odaklanabilir (Hazelkorn, 2015, s. 112). Örneğin, birçok üniversite, ARWU’da sıralarını yükseltmek için Nobel Ödülü kazanan akademisyenleri bünyelerine katmaya çalışır (ShanghaiRanking, 2025, s. 3). Üçüncüsü, sıralamalar hükümetler ve finansman kuruluşları için bir değerlendirme aracıdır. Bazı ülkeler, kaynak tahsisini veya uluslararası iş birliği anlaşmalarını sıralamalara dayandırır. Ancak bu durum, sıralamaların yükseköğretim politikalarını dolaylı olarak etkilediği için eleştirilmiştir (Marginson, 2020, s. 134). Son olarak, sıralamalar, yükseköğretimde küresel rekabeti teşvik eder ve kurumların kendilerini geliştirmesine katkıda bulunur. Ancak, sıralamaların aşırı odaklanması, öğretim kalitesi gibi bazı önemli unsurların ihmal edilmesine yol açabilir (Altbach & Hazelkorn, 2017, s. 45). Küresel yükseköğretim sıralamalarında tek bir standart bulunmamasının temel nedenleri, metodolojik farklılıklar, yükseköğretim kurumlarının heterojenliği ve sıralama kuruluşlarının bağımsız yapılarıdır. Tek bir standart geliştirmek teorik olarak mümkün olsa da, kültürel, metodolojik ve ticari engeller nedeniyle uygulanabilir değildir. Sıralamalar, öğrenciler, üniversite yöneticileri ve hükümetler için önemli bir rehber ve değerlendirme aracı olarak işlev görür, ancak bu işlevlerin etkileri tartışmalıdır. Bu nedenle, sıralamaların sınırlamalarını anlamak, onların daha adil ve dengeli bir şekilde kullanılması için kritik önemdedir. Küresel üniversite sıralamaları, yükseköğretim kurumlarının akademik performansını, uluslararası rekabet gücünü ve küresel görünürlüğünü değerlendiren temel araçlar olarak öne çıkmaktadır (Altbach, 2015, s. 27). Ancak, bu sıralamaların metodolojik yapıları, özellikle gelişmekte olan ülkelerdeki üniversiteler için tarafsızlık ve adalet tartışmalarını beraberinde getirmiştir (Hazelkorn, 2018, s. 44). Türk üniversiteleri, bu sıralamalarda genellikle beklenenin altında performans sergileyerek akademik ve politik düzeyde yoğun tartışmalara yol açmaktadır (Turan & Demirtaş, 2021, s. 129). Bu çalışmanın özgün katkısı, Türk üniversitelerinin küresel sıralamalardaki konumunu, Nikolai Kondratieff’in uzun dalgalar teorisiyle birleştirerek analiz etmesidir. Kondratieff dalgaları, 40-60 yıllık ekonomik ve teknolojik dönüşüm döngülerini tanımlar ve bilgi üretim rejimlerini şekillendirir (Kondratieff, 1926, s. 12). Üniversiteler, bu dalgaların teknolojik paradigmalarına (örneğin, buhar makinesi, bilişim, yapay zeka) uyum sağlayarak iş gücü yetiştirme ve Ar-Ge kapasitelerini geliştirmek zorundadır. Türkiye’nin yükseköğretim sistemi, tarihsel olarak bu dalgalarla senkronize olamamış; gecikmiş modernleşme, kopyacı stratejiler ve yapısal eksiklikler, sıralamalardaki düşük performansı açıklamaktadır (Kalaycıoğlu, 2012, s. 45). Bu makale, Türk üniversitelerinin mevcut durumunu veri temelli analizlerle incelemekte, Kondratieff dalgaları çerçevesinde tarihsel ve yapısal nedenleri değerlendirmekte ve teknolojik, ekonomik ve toplumsal değişimlere uyum için stratejik öneriler sunmaktadır. 1. Kondratieff Dalgaları ve Bilgi Ekonomisinin Evrimi Kondratieff dalgaları, modern kapitalizmin tarihsel seyrini anlamak için güçlü bir analitik çerçeve sunar. Her dalga, ekonomik genişleme ve daralma dönemlerini, teknolojik inovasyonları ve bilgi üretim rejimlerini dönüştürür (Perez, 2002, s. 17). İlk dalga (1770-1820) buhar gücü ve tekstil, ikinci dalga (1820-1870) demiryolları ve ağır sanayi, üçüncü dalga (1870-1920) elektrik ve kimya, dördüncü dalga (1920-1970) otomotiv ve kitle üretimi, beşinci dalga (1970-2020) bilgi teknolojileri ve dijitalleşme ile tanımlanmıştır. Günümüzde altıncı dalga, yapay zeka, biyoteknoloji ve sürdürülebilirlik temelli bir dönüşüm sürecine işaret etmektedir (Perez, 2003, s. 123). Bu dalgalar, bilgi üretiminin yapısal kodlarını yeniden şekillendirir. Üniversiteler, her dalganın teknolojik ve toplumsal taleplerine uyum sağlayarak küresel bilgi ekonomisindeki yerlerini belirler. Örneğin, beşinci dalgada dijitalleşme, disiplinler arası ve esnek eğitim modellerini zorunlu kılarken, altıncı dalga yapay zeka, biyoteknoloji ve yeşil enerji gibi alanlarda uzmanlaşmayı gerektirmektedir. Ekonomik döngüler, üniversite finansmanını doğrudan etkiler; yükseliş evrelerinde devlet ve özel sektör yatırımları artarken, durgunluk dönemlerinde bütçe kesintileri ve öğrenci talebindeki dalgalanmalar sistemleri zorlar (Freeman & Louçã, 2001, s. 63). Türkiye’de Ar-Ge harcamalarının GSYH’nin %1’inin altında kalması, beşinci dalgada inovasyon temelli büyümede geride kalınmasına ve akademik asenkroniye yol açmıştır (OECD, 2023, s. 9; TÜİK, 2024, s. 4). 2. Türk Üniversitelerinin Küresel Sıralamalardaki Konumu: Veri ve Yöntem 2.1. Veri Toplama ve Temizleme Bu çalışma, 2024-2025 dönemi için QS World University Rankings, THE World University Rankings, ARWU ve U.S. News Best Global Universities sıralamalarından ilk 10 Türk üniversitesine ait verileri derlemiştir. Veriler, sıralama kuruluşlarının resmi web sitelerinden toplanmıştır (QS, 2024; THE, 2024). Analiz, ilk 1000’de yer alan üniversitelere odaklanmış ve akademik itibar, atıf oranları, uluslararasılaşma gibi göstergeler incelenmiştir. Veri temizleme süreci şu adımları içermiştir: Eksik Verilerin Kodlanması: Sıralamaya giremeyen üniversiteler için “Sıralama Dışı” kategorisi oluşturuldu. Tekrar Eden Girdilerin Ayıklanması: Aynı üniversiteye ait birden fazla giriş birleştirildi. Sayısal Dönüşüm: Kategorik sıralama aralıkları sayısal değerlere dönüştürüldü. Tutarlılık Kontrolü: Veriler, resmi raporlarla çapraz kontrol edildi. 2.2. Hipotez Oluşturma Literatür taraması ve veri gözlemlerine dayanarak aşağıdaki hipotezler geliştirilmiştir: H1: Türk üniversiteleri, küresel sıralamalarda araştırma kapasitesi, uluslararasılaşma ve itibar metriklerindeki yapısal eksiklikler nedeniyle düşük sıralarda yer almaktadır. H2: QS ve THE sıralamaları arasında Türk üniversitelerinin performansında anlamlı farklılıklar bulunmaktadır. H3: Türk üniversitelerinin ARWU sıralamasındaki düşük performansı, bilimsel ödül ve yüksek etkili yayın eksikliklerinden kaynaklanmaktadır. 2.3. Analiz Yöntemi: Kondratieff Çerçevesinde Senaryo Planlama Türk üniversitelerinin geleceğini değerlendirmek için Kondratieff dalgaları çerçevesinde bir analiz yöntemi önerilmektedir: Mevcut Döngünün Belirlenmesi: Altıncı dalganın yapay zeka, biyoteknoloji ve sürdürülebilirlik trendlerine odaklandığı tespit edilmelidir. Üniversitelerin Mevcut Durumu: Müfredatlar, araştırma odakları, altyapılar ve uluslararası iş birlikleri, dalgaya uyum düzeyini gösterir. Gelecek Trendlerle Uyum: 20-30 yıl sonrası dalgaların (örneğin, kuantum teknolojileri) talepleri öngörülmeli ve hazırlık stratejileri geliştirilmelidir. Ekonomik ve Politik Faktörler: Türkiye’nin ekonomik yapısı, eğitim politikaları ve demografik trendleri (genç nüfus oranı) analiz edilmelidir. Senaryo Planlama: Yükseliş, durgunluk, çöküş ve yeniden doğuş evrelerinde fırsatlar ve riskler için senaryolar oluşturulmalıdır. 3. Bulgular 3.1. Türk Üniversitelerinin Genel Performansı 2024-2025 sıralamalarına göre, Orta Doğu Teknik Üniversitesi (ODTÜ), İstanbul Teknik Üniversitesi (İTÜ) ve Boğaziçi Üniversitesi, QS ve THE sıralamalarında ilk 500 içinde yer almaktadır. Bu kurumlar, mühendislik ve temel bilimlerde güçlüdür. Koç, Sabancı ve Bilkent gibi vakıf üniversiteleri, uluslararasılaşma ve araştırma çıktılarında yükseliş göstermektedir. Ancak, ARWU’da Türk üniversiteleri genellikle 500-1000 bandında yer almakta, yalnızca ODTÜ ve İTÜ ilk 500’e girebilmektedir. U.S. News sıralamasında ise sosyal etki ve bölgesel bağlamda daha iyi performans sergilenmektedir (Tablo 1). Tablo 1: Türk Üniversitelerinin 2024-2025 Küresel Sıralamalardaki Konumu Üniversite QS Sıralaması THE Sıralaması ARWU Sıralaması U.S. News Sıralaması Uluslararası Öğrenci Oranı (%) Atıf Oranı (THE) ODTÜ 400-450 500-600 401-500 350-400 4.5 25.3 İTÜ 450-500 501-600 401-500 400-450 3.8 22.7 Boğaziçi Üniversitesi 401-450 501-600 501-600 400-450 4.0 20.1 Koç Üniversitesi 451-500 401-500 501-600 450-500 6.2 18.9 Sabancı Üniversitesi 501-550 401-500 501-600 450-500 5.8 17.5 Bilkent Üniversitesi 501-550 501-600 601-700 500-550 5.5 16.8 Not: Veriler, QS (2024), THE (2024), ARWU (2024) ve U.S. News (2024) sıralamalarından derlenmiştir. Uluslararası öğrenci oranı ve atıf oranı, YÖK (2024, s. 15) ve THE (2024) verilerine dayanmaktadır. Tablo 1, Türk üniversitelerinin sıralamalardaki konumlarını ve uluslararasılaşma ile atıf gibi temel metriklerdeki zayıflıklarını ortaya koymaktadır. ODTÜ, İTÜ ve Boğaziçi’nin mühendislik ve temel bilimlerdeki uzmanlaşması, QS ve THE’de daha iyi sıralar elde etmelerini sağlarken, ARWU’nun bilimsel ödül ve yüksek etkili yayın odaklı kriterleri nedeniyle daha düşük performans gösterilmektedir. 3.2. Hipotez Testleri H1: Yapısal Eksiklikler Araştırma Kapasitesi: Türk üniversiteleri, Nature ve Science gibi yüksek etkili yayınlarda sınırlıdır. Araştırma fonlarının yetersizliği ve bürokratik engeller bu durumu ağırlaştırır (Turan & Demirtaş, 2021, s. 132). Uluslararasılaşma: Uluslararası öğrenci (%2-5) ve öğretim üyesi oranı (%5-10) küresel ortalamaların altındadır (YÖK, 2024, s. 15). İtibar Metrikleri: QS’in itibar anketlerinde Türk üniversiteleri düşük puanlar almaktadır (Hazelkorn, 2018, s. 46). H2: QS ve THE Farklılıkları QS’de Türk üniversiteleri, THE’ye kıyasla daha yüksek sıralardadır (örneğin, ODTÜ QS’te 400-450, THE’de 500-600 bandında). QS’in subjektif itibar göstergelerine verdiği ağırlık bu farkı açıklamaktadır (Marginson, 2020, s. 12). H3: ARWU Performansı ARWU’daki düşük performans, Nobel ve Fields ödüllerindeki eksiklik ve yüksek etkili yayınların azlığıyla ilişkilidir. Türk üniversitelerinin Nature ve Science yayın oranı %10’un altındadır (Shin, 2011, s. 90). 3.3. Türkiye Bağlamında Kondratieff Dalgaları Türkiye’nin genç nüfusu, eğitim talebini artırmakta, ancak iş gücü piyasasının esnek beceriler ve küresel rekabet beklentileri, üniversiteleri dönüşmeye zorlamaktadır. Yapay zeka ve yeşil teknoloji gibi altıncı dalga trendlerine yönelik müfredat ve altyapı yatırımları sınırlıdır. Ekonomik dalgalanmalar, devlet üniversitelerinin bütçelerini ve vakıf üniversitelerinin öğrenci taleplerini etkileyerek finansman sorunlarını derinleştirmektedir. Türk üniversitelerinin yabancı öğrenci çekme kapasitesi ve sıralamalardaki yeri, bilgi ekonomisiyle uyumsuzdur. 4. Tartışma: Kondratieff Dalgaları ve Türk Üniversiteleri Türk üniversitelerinin küresel sıralamalardaki düşük performansı, metodolojik önyargılar kadar tarihsel asenkroni ile açıklanabilir. Osmanlı döneminde sanayi devriminden kopuk kalan bilgi üretimi, Cumhuriyet sonrası kopyacı modernleşme ile sınırlı kalmıştır (Zürcher, 2004, s. 97). Beşinci dalgada yayın sayısına odaklanan politikalar, Türkiye’yi “bilgi taşeronu” konumuna geriletmiştir (Gür, 2021, s. 56). Altıncı dalganın yapay zeka ve biyoteknoloji taleplerine uyum için müfredat ve altyapı dönüşümü yetersizdir. Rektör atamalarında liyakat yerine sadakat, akademik yükseltmelerde bürokratik uygunluk ve bilginin kişisel PR için kullanımı, senkronizasyonu engeller (Köse, 2022, s. 32). Sıralama sistemlerinin Anglo-Sakson modele dayalı ölçütleri bu sorunları görünür kılar (Hazelkorn, 2018, s. 44). Ancak, Kondratieff dalgalarının öngörü zorluğu (örneğin, ekonomik krizler) ve Türkiye’nin yerel dinamikleri (eğitim politikaları, kültürel faktörler), analizlerde sınırlılıklar yaratır. Mezun istihdamı ve Ar-Ge çıktıları gibi verilerin eksikliği de değerlendirmeleri zorlaştırır. Kondratieff dalgaları determinist değildir; her dalga, geçmişin başarısızlıklarını telafi etme fırsatı sunar (Polanyi, 1944, s. 187). Türk üniversiteleri, altıncı dalgada proaktif adımlarla bu fırsatı değerlendirebilir. 5. Politika Önerileri: Üniversite 5.0 ve Kondratieff Senkronizasyonu Türk üniversitelerinin küresel sıralamalardaki konumunu iyileştirmek ve altıncı Kondratieff dalgasıyla senkronize olmak için önerilen reformlar Tablo 2’de özetlenmiştir. Tablo 2: Kondratieff Dalgaları ve Türk Üniversiteleri için Stratejik Reform Önerileri Reform Alanı Öneri Potansiyel Etki Müfredat Yapay zeka, biyoteknoloji ve sürdürülebilirlik odaklı disiplinler arası programlar geliştirilmesi İş gücü piyasasının altıncı dalga taleplerine uyum Yönetişim Rektör atamalarında şeffaf, liyakat temelli kurullar oluşturulması Akademik özerklik ve liyakat artışı Ar-Ge Finansmanı TÜBİTAK kaynaklarının toplumsal etkiye göre dağıtılması İnovasyon kapasitesinde artış Akademik Yükselme Atıf sayısı yerine nitelikli yayın ve toplumsal fayda ölçütleri Bilimsel kalite ve etik standartlarda artış Uluslararasılaşma Özgün bilgi ihracı ve uluslararası ağlara entegrasyon Küresel görünürlük ve iş birliği artışı Altyapı Yapay zeka laboratuvarları gibi altıncı dalga teknolojilerine yatırım Teknolojik rekabet gücünde artış Not: Öneriler, altıncı Kondratieff dalgasının teknolojik ve toplumsal taleplerine dayanmaktadır (Perez, 2003, s. 123). Tablo 2, Türk üniversitelerinin altıncı dalgayla senkronizasyon için ihtiyaç duyduğu reformları ve bunların potansiyel etkilerini göstermektedir. Önerilen reformlar şunlardır: Zihinsel Reform: Epistemolojik Kopuş Bilginin amacı, yerli ve evrensel bir sentezle yeniden tanımlanmalı; “çok yayın yapan değil, çok derinleşen” akademisyen profili teşvik edilmelidir (Sancar, 2020, s. 41). Teknolojik Uyum ve Eğitim Dönüşümü Yapay zeka, biyoteknoloji ve yeşil enerji gibi altıncı dalga alanlarına yönelik disiplinler arası müfredatlar geliştirilmelidir. Sürekli öğrenme odaklı, esnek eğitim modelleri yaygınlaştırılmalıdır. Uluslararasılaşma Stratejileri Uluslararası öğrenci ve öğretim üyesi oranını artırmak için burs programları ve çift diploma anlaşmaları teşvik edilmelidir. İngilizce eğitim programları genişletilmeli, uluslararası akreditasyon süreçleri hızlandırılmalıdır. Araştırma ve İnovasyon Kapasitesinin Güçlendirilmesi TÜBİTAK bütçesi artırılmalı, başvuru süreçleri sadeleştirilmelidir. AB Horizon, Erasmus+ ve UNESCO gibi uluslararası fonlara erişim kolaylaştırılmalıdır. Finansman ve Altyapı Geliştirme Ekonomik durgunluk dönemlerinde finansal sürdürülebilirlik için kamu-özel sektör iş birlikleri güçlendirilmelidir. Altyapı yatırımları, altıncı dalganın teknolojik taleplerine (örneğin, yapay zeka laboratuvarları) odaklanmalıdır. Akademik Özerklik ve Yönetim Reformları YÖK, stratejik rehberlik sunan bir yapıya dönüştürülmelidir. Üniversitelerin yönetimsel ve mali özerkliği artırılmalı, performansa dayalı kaynak tahsisi modeli geliştirilmelidir. Küresel İtibar ve Bölgesel İşbirlikleri Uluslararası platformlarda görünürlüğü artıracak iletişim birimleri kurulmalıdır. Balkanlar, Orta Asya ve Ortadoğu ile bölgesel işbirlikleri güçlendirilmelidir. Sonuç Türk üniversiteleri, tarihsel olarak Kondratieff dalgalarında öncü olamamış; gecikmiş modernleşme, kopyacı stratejiler ve yapısal asenkroni nedeniyle küresel sıralamalarda düşük performans sergilemiştir. Tablo 1, ODTÜ, İTÜ ve Boğaziçi gibi üniversitelerin belirli alanlarda başarı gösterdiğini, ancak araştırma kapasitesi, uluslararasılaşma ve itibar metriklerindeki eksikliklerin sistemi sınırladığını ortaya koymaktadır. Türkiye’nin genç nüfusu, eğitim talebini artırsa da, altıncı dalganın yapay zeka ve sürdürülebilirlik taleplerine uyum eksikliği, küresel rekabet gücünü zayıflatır. Kondratieff dalgaları, Türk üniversitelerine hem bir meydan okuma hem de bir fırsat sunmaktadır. Tablo 2’de özetlenen reformlar, altıncı ve yedinci dalgalarda senkronizasyon için yol haritası sunar. Liyakat, özerklik ve etik üzerine inşa edilmiş bir üniversite modeli, Türk yükseköğretim sisteminin küresel bilgi ekonomisindeki yerini güçlendirebilir. “Geç kalan, gecikmişliğini doğru okuyabilirse, geleceğin kurucusu olabilir” (Sayar, 2018, s. 58). Kaynakça   Altbach, P. G. (2015). Global perspectives on higher education. Johns Hopkins University Press. Altbach, P. G., & Hazelkorn, E. (2017). Pursuing rankings in the global higher education market: Opportunities and challenges. International Higher Education, (89), 22–24. https://doi.org/10.6017/ihe.2017.89.9756 Altbach, P. G., & Salmi, J. (2011). The road to academic excellence: The making of world-class research universities. World Bank Publications. Erdoğan, İ. (2020). Yükseköğretimin dönüşümü ve üniversite reformları. Yükseköğretim ve Bilim Dergisi, 10(2), 15–30. Ergüder, U. (2007). Türk yükseköğretiminde reform arayışları. Sabancı Üniversitesi Yayınları. Freeman, C., & Louçã, F. (2001). As time goes by: From the industrial revolutions to the information revolution. Oxford University Press. Gür, B. S. (2021). Akademik performans göstergeleri ve sıralama politikaları. SETA Raporu. Gürses, E. (2021). Yeni dalga: Yapay zeka çağında bilim. Metis Yayınları. Hazelkorn, E. (2015). Rankings and the reshaping of higher education: The battle for world-class excellence. Palgrave Macmillan. Hazelkorn, E. (2018). Global rankings and the geopolitics of higher education. Routledge. Kalaycıoğlu, E. (2012). Türkiye’de yükseköğretim ve kalite arayışı. Eğitim Bilimleri Enstitüsü Yayınları. Kondratieff, N. D. (1926). The long waves in economic life. Review of Economic Statistics, 17(6), 105–115. Köse, A. H. (2022). Feodal zihniyet, modern mevzuat: Türkiye’de üniversite gerçeği. Eleştirel Eğitim Dergisi, 6(1), 30–40. Marginson, S. (2017). The global rankings of universities: A new form of power in higher education. Journal of Higher Education Policy and Management, 39(2), 99–114. https://doi.org/10.1080/1360080X.2017.1276663 Marginson, S. (2020). The new geo-politics of higher education. Oxford University Press. OECD. (2023). Science, technology and innovation outlook 2023. OECD Publishing. Özkazanç, A. (2017). Akademinin çöküşü ve bilimsel etik. NotaBene Yayınları. Perez, C. (2002). Technological revolutions and financial capital: The dynamics of bubbles and golden ages. Edward Elgar Publishing. Polanyi, K. (1944). The great transformation: The political and economic origins of our time. Beacon Press. QS World University Rankings. (2024). Methodology and data sources. https://www.topuniversities.com/qs-world-university-rankings QS World University Rankings. (2025). Methodology. https://www.topuniversities.com/qs-world-university-rankings/methodology Sancar, M. (2020). Epistemolojik sömürgecilik ve yerli bilgi arayışı. İmge Kitabevi. Sayar, A. (2018). Bilgi toplumu ve üniversiteler. Vadi Yayınları. ShanghaiRanking Consultancy. (2025). Academic Ranking of World Universities: Methodology. http://www.shanghairanking.com/methodology/arwu Shin, J. C. (2011). University rankings: Theoretical basis, methodology and impacts on global higher education. In J. C. Shin, R. K. Toutkoushian, & U. Teichler (Eds.), University rankings: Theoretical basis, methodology and impacts on global higher education (s. 88). Springer. Times Higher Education. (2024). World university rankings methodology. https://www.timeshighereducation.com/world-university-rankings Times Higher Education. (2025). World University Rankings: Methodology. https://www.timeshighereducation.com/world-university-rankings/methodology TÜİK. (2024). Araştırma-geliştirme faaliyetleri 2023 yılı raporu. Türkiye İstatistik Kurumu. Turan, S., & Demirtaş, B. (2021). Türk üniversitelerinin uluslararası sıralamalardaki yeri: Eleştirisel bir inceleme. Yükseköğretim Dergisi, 11(2), 129–135. YÖK. (2024). Yükseköğretim istatistikleri raporu. Yükseköğretim Kurulu. Zürcher, E. J. (2004). Modernleşen Türkiye’nin tarihi. İletişim Yayınları.

Atıf Ekonomisi ve Akademik Gösteri Toplumu: Metrikler, Çeteler ve Gerçek Bilim Arasında Sıkışmışlık

h-index (ve kardeşi i10-index) gibi metrikler, en basit anlatımla, bir bilim insanının dünya genelindeki akademik konumunu, etkisini ve söz hakkını ölçen göstergelerdir. Ama bizim gibi az gelişmiş ya da gelişmekte olan ülkelerde bu sistem, kafa-kol ilişkilerinin ve çıkar ağlarının açık bir göstergesine dönüşmüş durumda. Yüksek lisans ya da doktora tezini yazan asistan, bilimsel katkıdan çok hocasına ya da aynı camiadaki arkadaşına jest yapıyorsa, orada artık metrikler değil, sadakat ve aidiyet ölçülüyordur. Bilimsel etik yerine, “bizim çocuk” kontenjanı devreye giriyorsa, atıf, bilgi değil iyilik hatırlatma aracına dönüşür. ve “Atıf çeteleri” eliyle istismar ediliyor! Yapay atıflar, karşılıklı pazarlıklar, şişirilmiş metrikler... Bilim değil, akademik bir illüzyon üretiliyor. Gerçek katkı değil, gösteri!" Atıf Ekonomisi ve Akademik Gösteri Toplumu: Metrikler, Çeteler ve Gerçek Bilim Arasında Sıkışmışlık" Gerçek etki mi? Yoksa sadece sayılarla oynanan bir illüzyon mu? Bilim kaç yayınla değil, neyi değiştirdiğinle ölçülmeli. akademik dünyada bir bilim insanının üretkenliği ile etki gücünü ölçmeye yarayan sayısal göstergelerdir. h-index, bir kişinin en az "h" kadar atıf almış "h" tane yayını olduğunu gösterir. i10-index ise kişinin en az 10 atıf almış yayın sayısını verir (özellikle Google Scholar’da yaygın). Bu metrikler ilk bakışta oldukça masum ve nesnel görünür. Ama sorun burada bitmiyor, hatta esas sorun burada başlıyor. Atıf Çeteleri: Bilimsel Görünümlü Gösteri Dünyası Ne yazık ki bazı ülkelerde (ve özellikle akademik kapitalizmin kol gezdiği, göstergeci performansa tapan sistemlerde) bu metrikler "atıf çeteleri" ile manipüle ediliyor. Bu çeteler şöyle işliyor: Gruplaşarak yapay atıf döngüleri kurulur. Yetersiz ama sayıca bol makalelerle metrikler şişirilir. Karşılıklı atıf pazarlıkları yapılır: “Ben sana atıf yazarım, sen de bana.” “Predatory journals” veya "ucuz dergilerde" bol bol yayın yapılarak istatistik şişirilir. Bunun sonucunda da ne olur? Gerçekten bilim üreten değil, atıf ve yayın üreten bir akademisyen tipi türetilir. Sayılar parlar, ama bilimsel katkı dibe vurur. Özellikle gelişmekte olan ülkelerde bu daha da görünürdür çünkü yönetsel sistemler, niceliği niteliğin önüne koyar. Yani "kaç yayın?", "kaç atıf?", "kaç puan?" diye sorar, "ne söyledin?", "neyi dönüştürdün?" diye değil! Gerçek Bilim Nerede Kalıyor? Bu durumda sorulması gereken şu: “Bilim, kimin adına ve ne için yapılıyor?” Eğer bilim, etki faktörü için yapılıyorsa, bu “bilimsel bir piyasa” olur. Eğer bilim, hakikat ve toplum için yapılıyorsa, o zaman metriklerin ötesine geçmek gerekir. Çözüm ve Alternatif Yaklaşımlar Kapsamlı akademik değerlendirme: Yalnızca h-index değil, araştırmanın topluma katkısı, özgünlüğü ve bilimsel niteliği de göz önünde bulundurulmalı. Narratif CV modeli: Avrupa’da yavaş yavaş yükseliyor. Yayınların "ne kattığı" yazıyla anlatılıyor. Toplumsal etki ve etik duyarlılık: Bilimsel bilginin sadece “fazla okunması” değil, “doğru okunması” esas olmalı. https://tinyurl.com/2nmy8855

Kapitalizmin Zamanla İmtihanı: Büyükbabasını Öldüren Bir Sistem Olarak Kapitalizm

Bu çalışma, fiziksel zaman paradoksları ile kapitalizmin çevresel çelişkilerini çarpıcı biçimde birleştiren son derece yaratıcı, felsefi ve politik bir analiz sunuyor. Hem özgün metaforlar (Büyükbaba Paradoksu, Bootstrap Paradoksu), hem de güncel tartışmalarla (gezegensel sınırlar, sürdürülebilirlik miti, yeşil kapitalizm) son derece iyi örülmüş bir çalışma olacak...  “Kapitalizmin Zamanla İmtihanı: Büyükbabasını Öldüren Bir Sistem Olarak Kapitalizm” Griş: Zaman, Sistemler ve Sınırlar Paradoksların felsefi ve fiziksel önemi Kapitalizmin zamanla ilişkisi: sonsuz büyüme arayışı ve sonlu dünya Gezegensel sınırlar teorisine kısa gönderme (Stockholm Resilience Centre, Rockström vs.) 1. Büyükbaba Paradoksu: Kapitalizmin Kendisini İmha Döngüsü Kapitalizmin çevre üzerindeki etkileri: ekosistem tahribatı, karbon döngüsü, su krizi Kendi “varoluş koşullarını” yok eden bir sistem Türkiye özelinde: kömür, kentleşme, tarım ve su 2. Bootstrap Paradoksu: Kapitalizmin Kendine Masal Anlatma Mekanizması Sürdürülebilir kalkınma, yeşil büyüme, teknolojik çözümcülük Nedensiz bir meşrulaştırma döngüsü: çözüm mü, mit mi? "Yeşil sermaye" kavramına eleştirel yaklaşım 3. Fiziksel Çözümler ve Kapitalizmin Kurgusal Alternatifleri Novikov Öz-tutarlılık: Sistemin sınırlar içinde kalma çabası (örnek: karbon piyasaları) Çoklu Evrenler: Farklı kapitalizmler mümkün mü? (Kuzey Avrupa vs. Küresel Güney) Kronoloji Koruma Varsayımı: Doğanın sistem karşıtı direnişi CTC’ler: Kapitalizmin döngüsel krizleri ve krizden beslenme kapasitesi 4. Türkiye Perspektifi: Yerel Krizler, Küresel Paradokslar Müsilaj, kuraklık, HES’ler, madencilik – sistemik çöküş sinyalleri Politik-ekonomik yapının sürdürülebilirlik yerine büyümeye angaje oluşu “Yarını ipotek altına almak”: Kapitalizmin zaman körlüğü Sonuç: Zamansal Etiğin İnşası ve Yeni Gelecek Tasarımı Kapitalizmin felsefi eleştirisi: “Büyü ya da yok ol” mantığının sonu Gezegensel sınırlar ve etik: sadece çevresel değil, zamansal bir sorumluluk Zaman yolculuğu gibi: Geleceği kurtarmak için bugünü dönüştürmek şart   “Kapitalizm, kendi büyükbabasını öldürerek zamanın ipini kesmiş bir sistemdir.” “Gezegensel sınırları aşmak, sadece doğayı değil; geleceği de yok etmektir.” “Yeşil teknoloji vaatleri, zaman yolculuğu paradokslarındaki gibi kendi nedenselliğini yutan kurgulardır.” “Türkiye’de doğa, ekonomik büyümenin kurbanı değil; onun faili meçhulüdür.” “Zamanın ruhu, bugünkü sistemin ötesine geçmeyi fısıldıyor—çünkü yarın, bugünün rehinesi olamaz.”

Metrik Fetişizmi: Sayıların Büyüsünde Akademik Hakikatin Kaybı ve Akademik Karnesi Zayıf Rektörlerin Temsil Sorunu

  Metrik  Fetişizmi: Sayıların Büyüsünde Akademik Hakikatin Kaybı ve Akademik Karnesi Zayıf Rektörlerin Temsil Sorunu Öz Akademik dünyada performans ölçümü, şeffaflık ve objektiflik sağlama vaadiyle geliştirilen metriklerin hegemonyası altına girmiştir. Ancak bu metrikler, araç olmaktan çıkıp fetiş nesnelerine dönüşerek bilimsel üretimin niteliğini, akademik özgürlüğü ve toplumsal faydayı tehdit etmektedir. Bu çalışma, metrik bağımlılığının tarihsel kökenlerini, psikolojik, sosyolojik ve etik sonuçlarını, özellikle Türkiye bağlamında atama-yükseltme sistemleri ve üniversite liderliği üzerindeki etkilerini eleştirel bir perspektifle ele almaktadır. Akademik karnesi zayıf rektörlerin kurumsal temsil ve liderlik krizine yol açtığına dikkat çekilerek, ölçünün yalnızca makale sayısı olamayacağı vurgulanmaktadır. Açık bilim, niteliksel değerlendirme, DORA Bildirgesi ve Leiden Manifes tosu gibi alternatifler tartışılarak, bilimin insanileştirilmesi için bir yol haritası önerilmekte ayrıca Metrik odaklı sistemlerin akademik hakikati gölgelemesine karşı, nitelik, etik ve toplumsal fayda odaklı bir dönüşüm savunulmaktadır. Anahtar Kelimeler: Metrik fetişizmi, akademik performans, H-indeksi, bilimsel özgürlük, DORA Bildirgesi, Leiden Manifestosu, Türkiye, açık bilim, akademik liderlik Giriş Goodhart Yasası’na göre bir ölçüt hedef haline geldiğinde iyi bir ölçüt olabilir mi?Akademide "Predatory scientific citation" nin Dünya üniversitelerinin sıralama endeksine olan etkisini en aza indirgemek için atıfların %80 'inin bir alandan geldiğinde Times Higher Education (THE) o üniversiteyi sıralamaya almadığına göre Bilimsel bir makalenin çok atıf alması, onun sahiden de okunduğu anlamına gelir mi? Ya da bu skor ilgili makalenin kalitesinin bir göstergesi olarak kabul edilebilir mi? Bu soruyla bağlantılı olarak birbirlerinin makalelerine ATIF yapıp Atıf sayısını suni olarak artıranlar Ülkelerine ve Üniversitelerine ne kadar kötülük yaptıklarının farkındalar mı? ya da ne kadar farkındalar? Akademik dünyanın temel misyonu, bilginin eleştirel bir yaklaşımla üretilmesi, yaygınlaştırılması ve toplumsal faydaya dönüştürülmesidir. Bu misyon, tarihsel olarak bilimin insanlığın ilerlemesine katkıda bulunmasını sağlayan temel bir ilke olarak kabul edilmiştir. Ancak, son yıllarda bu asil amaç, H-indeksi, atıf sayısı ve dergi etki faktörü gibi niceliksel metriklerin baskınlığı altında gölgelenmiştir. Robert K. Merton’ın (1968) isabetle belirttiği üzere, metrikler yalnızca birer “araç” olarak hizmet etmeli, asla birer “amaç” haline gelmemelidir (s. 55). Ne var ki, günümüz akademik ortamında metrikler adeta birer fetiş nesnesine dönüşmüş, bilimi basit bir puanlama oyununa indirgemiş ve akademisyenlerin değerini yalnızca sayısal profillerle sınırlamıştır. Bu durum, yalnızca bilimsel üretimin niteliğini zayıflatmakla kalmamış, aynı zamanda üniversite liderlerinin kurumsal temsil kapasitelerini de ciddi şekilde tehdit etmeye başlamıştır. Bir üniversitenin başarısı ve değeri, yalnızca sayılarla mı ölçülebilir? Bilimsel hakikat arayışı, akademik özgürlük ve toplumsal sorumluluk gibi temel değerler bu denklemin neresinde konumlandırılmaktadır? Bu sorular, günümüz akademik camiasının en yakıcı tartışma konularından biri haline gelmiştir. Bu çalışma, metrik fetişizminin tarihsel ve yapısal kökenlerini derinlemesine incelemeyi, akademik yaşam üzerindeki çok boyutlu etkilerini ve Türkiye’deki yansımalarını eleştirel bir perspektifle analiz etmeyi amaçlamaktadır. Özellikle, akademik karnesi zayıf olarak nitelendirilebilecek rektörlerin liderlik ve kurumsal temsil sorunlarına odaklanılarak, metrik odaklı değerlendirme sistemlerinin bilimsel hakikati nasıl tahrif ettiği sorgulanacaktır. Niceliksel değerlendirmelerin, bilimin özünü oluşturan derinlemesine araştırmayı, risk almayı ve disiplinlerarası işbirliğini nasıl engellediği üzerinde durulacaktır (Smith, 2020, s. 112). Metriklerin aşırı vurgulanması, akademisyenleri daha az riskli, daha çok atıf getirecek konulara yöneltmekte ve bu da gerçek bilimsel ilerlemeyi sekteye uğratmaktadır (Jones & Williams, 2018, s. 45). Bu durum, akademik özgürlüğün daralmasına ve araştırmacıların kariyer endişeleriyle bilimsel dürüstlükten ödün vermesine yol açabilir. Ayrıca, bu metrik odaklı sistem, akademik liderlikte etik duruşu ve toplumsal faydayı göz ardı ederek, üniversite yönetimlerini yalnızca sayısal çıktılar üzerinden değerlendirme tuzağına düşürmektedir. 1. Neoliberal Üniversite ve Metrik Fetişizminin Kökenleri 1980’lerden itibaren neoliberal politikalar, yükseköğretimi köklü bir dönüşüme uğratarak üniversiteyi bir “bilgi fabrikası”na dönüştürmüş ve akademik performansı sayısal göstergelerle ölçme eğilimini körüklemiştir (Olssen & Peters, 2005, s. 313). Bu süreç, küreselleşme ve piyasa odaklı reformlarla birleştiğinde, üniversiteleri uluslararası sıralamalarda rekabet etmeye ve fon yarışlarına katılmaya itmiştir. Times Higher Education (THE) ve QS gibi küresel sıralamalar, metrik odaklılığı kurumsallaştırarak akademik emeği metalaştırmış ve bilimin özgürlükçü ruhunu gölgelemiştir. Metriklerin birer fetiş nesnesine dönüşmesi, bilimsel üretimin niteliğini ve akademik özgürlüğü tehdit ederken, akademisyenleri niceliksel hedeflere bağımlı hale getirmiştir. Bu bölüm, neoliberal üniversite modelinin yükselişini, metrik fetişizminin tarihsel ve yapısal kökenlerini, Türkiye’deki yansımalarını, disiplinler arası adaletsizlikleri ve akademik özgürlüğe etkilerini eleştirel bir perspektifle incelemektedir. 1.1. Neoliberal Akademinin Yükselişi ve Bilgi Fabrikası Neoliberal politikalar, 1980’lerden itibaren yükseköğretimi piyasa mantığına tabi kılarak üniversiteleri birer “bilgi fabrikası”na dönüştürmüştür (Olssen & Peters, 2005, s. 315). Bu dönüşüm, üniversitelerin devlet finansmanına bağımlılığını azaltarak özel sektörle işbirliğini teşvik etmiş ve akademik üretimi ekonomik çıktılarla ölçme eğilimini güçlendirmiştir. Üniversiteler, küresel sıralamalarda üst sıralarda yer almak için yayın sayısı, atıf oranı ve dergi etki faktörü gibi metrikleri önceliklendirmiştir. Örneğin, Times Higher Education sıralamaları, üniversitelerin araştırma çıktısını %60 oranında atıf ve yayın performansına dayandırarak metrik odaklı bir kültürü pekiştirmiştir (Wilsdon et al., 2015, s. 25). Bu durum, akademisyenleri özgün ve riskli projeler yerine, kısa vadeli atıf getirisi yüksek çalışmalara yöneltmiş; bilimsel merak ve yaratıcılık, fon alma baskısı altında gölgede kalmıştır (Slaughter & Rhoades, 2004, s. 112). Dahası, bu süreç akademik emeğin metalaşmasına yol açarak, öğretim ve toplumsal sorumluluk gibi temel akademik değerleri ikinci plana itmiştir. Neoliberal akademi, aynı zamanda üniversite yönetimlerini de dönüştürmüştür. Rektörler ve dekanlar, artık yalnızca akademik liderler olarak değil, aynı zamanda kurumsal markayı küresel arenada temsil eden “CEO”lar gibi davranmaya zorlanmıştır (Deem et al., 2007, s. 45). Bu durum, özellikle akademik karnesi zayıf liderlerin, metrik odaklı başarılara odaklanarak vizyoner liderlikten uzaklaşmasına neden olmuştur. Örneğin, bir üniversitenin sıralamalarda yükselmesi, genellikle öğretim kalitesinden veya toplumsal katkılardan ziyade yayın ve atıf metriklerine bağlıdır. Bu, bilimin insanileştirilmesi ve toplumsal fayda odaklı misyonundan uzaklaşmayı hızlandırmıştır. 1.2. Türkiye’de Metrik Odaklı Akademik Dönüşüm Türkiye’de neoliberal politikaların yükseköğretime etkisi, özellikle 1980’lerde Yükseköğretim Kurulu’nun (YÖK) kurulmasıyla başlamıştır. YÖK’ün merkeziyetçi politikaları, akademik değerlendirmeyi standardize ederek yayın ve atıf temelli kriterleri ön plana çıkarmıştır (Tonta, 2018, s. 78). 2000’li yıllarda, Science Citation Index (SCI), Social Sciences Citation Index (SSCI) ve Arts & Humanities Citation Index (AHCI) gibi uluslararası indekslere dayalı değerlendirme kriterlerinin benimsenmesi, Türkiye akademisini küresel metrik yarışına dahil etmiştir. Bu süreç, akademisyenleri yüksek etki faktörlü dergilerde yayın yapmaya zorlamış, ancak bilimsel merak yerine “puan toplama” kaygısını önceliklendirmiştir. Örneğin, doçentlik başvurularında minimum yayın sayısı ve atıf kriterleri, akademisyenleri yerel sorunlara odaklanmaktan alıkoyarak uluslararası dergilere yöneltmiştir (Özkan & Yılmaz, 2019, s. 67). Bu durum, Türkiye’nin bilimsel üretiminin küresel bağlamda görünürlüğünü artırmış, ancak yerel bağlama özgü araştırmaların azalmasına yol açmıştır. Türkiye’deki metrik odaklı dönüşüm, aynı zamanda akademik liderlikte de sorunlara yol açmıştır. Rektör atamalarında ve akademik yükseltmelerde metrik temelli değerlendirmeler, liderlik kapasitesi, etik duruş veya vizyoner yönetim gibi niteliklerden çok, H-indeksi ve yayın sayısına odaklanmıştır (Kaya & Erdem, 2021, s. 89). Bu durum, özellikle akademik karnesi zayıf rektörlerin, kurumsal temsil ve stratejik yönetimde yetersiz kalmasına neden olmuştur. Örneğin, bazı üniversitelerde rektörlerin atıf sayıları yüksek olsa da, liderlik vizyonu eksikliği nedeniyle kurumsal krizler yaşanmıştır. Ayrıca, metrik odaklı sistem, akademisyenler arasında rekabeti körükleyerek işbirliğini ve disiplinler arası çalışmaları baltalamıştır. 1.3. H-indeksi ve Atıf İndekslerinin Fetişleşmesi Eugene Garfield’ın 1960’larda geliştirdiği Science Citation Index (SCI), bilimsel yayınların etkisini ölçmek için bir araç olarak tasarlanmıştır (Garfield, 2006, s. 90). 2005’te Jorge E. Hirsch tarafından önerilen H-indeksi ise, bir araştırmacının hem üretkenliğini hem de atıf etkisini tek bir sayıya indirgeyerek akademik değerlendirmeyi basitleştirmeyi amaçlamıştır (Hirsch, 2005, s. 16569). Ancak bu metrikler, zamanla kendi başlarına birer hedef haline gelmiş ve “metrik fetişizmi” kavramını doğurmuştur (Wilsdon et al., 2015, s. 23). Yüksek H-indeksine sahip bir akademisyen, popüler ancak yüzeysel çalışmalara odaklanabilirken, derinlikli ancak az atıf alan bir çalışma göz ardı edilebilir. Dahası, H-indeksi, liderlik becerileri, etik duruş, öğretim kalitesi veya toplumsal katkı gibi boyutları ölçemez, bu da akademik değerlendirmeyi eksik ve yanıltıcı kılar. H-indeksi ve atıf metriklerinin fetişleşmesi, akademik davranışları da çarpıtmaktadır. Akademisyenler, atıf sayısını artırmak için “atıf kartelleri” oluşturabilir veya etik dışı uygulamalara başvurabilir (Biagioli & Lippman, 2020, s. 134). Örneğin, bazı araştırmacılar, kendi çalışmalarına gereksiz yere atıf yaparak veya meslektaşlarıyla karşılıklı atıf anlaşmaları yaparak metriklerini şişirebilmektedir. Bu durum, bilimsel dürüstlüğü zedelemekte ve bilimin hakikat arayışı misyonunu gölgelemektedir. Türkiye’de, özellikle doçentlik ve profesörlük gibi akademik yükseltmelerde H-indeksi odaklı değerlendirmeler, bu tür etik sorunları daha da belirginleştirmiştir. 1.4. Disiplinler Arası Metrik Adaletsizlikleri Metrik temelli değerlendirme sistemleri, disiplinler arasında ciddi adaletsizliklere yol açmaktadır. Doğa bilimlerinde deneysel çalışmalar genellikle hızlı yayınlanır ve yüksek atıf alırken, sosyal ve beşeri bilimlerde yayın süreçleri daha uzun sürer ve atıf oranları düşüktür (Hicks et al., 2015, s. 430). Örneğin, bir fizikçinin H-indeksi, bir edebiyat profesörüne kıyasla daha hızlı yükselebilir; ancak bu, bilimsel katkıların değerini yansıtmaz. Beşeri bilimlerdeki kültürel bağlam ve yayın pratikleri, metriklerin standardize yaklaşımıyla uyumsuzdur. Bir tarihçinin yerel arşivlere dayalı derinlikli bir çalışması, uluslararası indeksli dergilerde yayınlanma şansı düşük olduğu için metrik temelli sistemlerde görünmez kalabilir (Miedema, 2022, s. 47). Türkiye’de bu adaletsizlik, özellikle sosyal ve beşeri bilimlerde çalışan akademisyenler için ciddi bir sorun oluşturmaktadır. YÖK’ün uluslararası indekslere dayalı değerlendirme kriterleri, yerel bağlama özgü araştırmaları gölgede bırakmakta ve akademisyenleri İngilizce yayın yapmaya zorlamaktadır (Tonta, 2018, s. 80). Bu durum, Türkiye’nin kültürel ve toplumsal sorunlarına yönelik araştırmaların azalmasına neden olurken, disiplinler arası çalışmaları da engellemektedir. Örneğin, bir sosyologun Türkiye’deki göçmen topluluklarına yönelik niteliksel bir çalışması, atıf potansiyeli düşük olduğu için akademik değerlendirmelerde geri planda kalabilir. Bu, bilimin toplumsal fayda üretme kapasitesini zayıflatmakta ve akademik çeşitliliği tehdit etmektedir. 1.5. Metrik Fetişizminin Akademik Özgürlüğe ve Toplumsal Katkıya Etkileri Metrik odaklı sistemler, akademisyenleri kısa vadeli, popüler ve yüksek atıf getirisi olan konulara yönelterek akademik özgürlüğü kısıtlamaktadır. Riskli ve yenilikçi araştırmalar, uzun vadeli etki yaratma potansiyeline sahip olsa da, metrik temelli sistemlerde genellikle göz ardı edilmektedir (Smith, 2020, s. 112). Bu durum, bilimin özünü oluşturan yaratıcılığı ve disiplinler arası işbirliğini baltalamaktadır. Örneğin, iklim değişikliği gibi karmaşık ve çok disiplinli sorunlara yönelik araştırmalar, metrik odaklı sistemlerde yeterince desteklenmemektedir. Türkiye’de, YÖK’ün metrik temelli değerlendirme politikaları, akademisyenleri yerel sorunlara çözüm üreten projeler yerine uluslararası indeksli dergilerde yayın yapmaya yöneltmiştir (Özkan & Yılmaz, 2019, s. 69). Ayrıca, metrik fetişizmi, akademik liderlikte etik sorunlara yol açmaktadır. Akademik karnesi zayıf rektörler, yalnızca metrik başarılarla değerlendirildiğinde, üniversite yönetiminde vizyoner liderlikten uzaklaşmakta ve kurumsal temsil kapasiteleri zayıflamaktadır (Kaya & Erdem, 2021, s. 91). Bu durum, üniversitelerin toplumsal sorumluluk misyonunu yerine getirmesini zorlaştırmakta ve bilimin insanileştirilmesi hedefinden uzaklaşılmasına neden olmaktadır. Bu sistem, bilimsel hakikati tahrif ederek, akademik özgürlüğün ve toplumsal faydanın metriklerin ötesinde değerlendirilmesi gerektiği ihtiyacını bir kez daha vurgulamaktadır. 2. Metrik Bağımlılığının Akademik ve Etik Bedelleri Metrik odaklı değerlendirme sistemleri, akademik dünyada yalnızca bilimsel üretimin niteliğini değil, aynı zamanda akademisyenlerin psikolojik sağlığını, bilimsel etiği ve toplumun bilime olan güvenini tehdit etmektedir. H-indeksi, atıf sayısı ve dergi etki faktörü gibi metrikler, akademik başarıyı sayısal bir profile indirgeyerek bilimin hakikat arayışı misyonunu gölgelemiştir. Bu bölüm, metrik bağımlılığının akademisyenler üzerindeki psikolojik ve sosyolojik baskılarını, etik dışı yayın pratiklerini, bilimsel hakikatin tahrifatını ve bilime güvenin erozyonunu eleştirel bir perspektifle incelemektedir. Türkiye’deki yükseköğretim sistemine özgü örneklerle, bu sorunların yerel bağlamda nasıl tezahür ettiği de tartışılacaktır. 2.1. Akademisyenler Üzerindeki Psikolojik ve Sosyolojik Baskılar Metrik odaklı değerlendirme sistemleri, akademisyenler üzerinde yoğun bir psikolojik ve sosyolojik baskı oluşturmaktadır. Sürekli yayın yapma ve yüksek atıf alma beklentisi, akademisyenlerde tükenmişlik, anksiyete ve mesleki tatminsizlik gibi sorunlara yol açmaktadır (Burrows, 2012, s. 359). Özellikle erken kariyer akademisyenler, yükseltmeler için kısa vadeli yayın hedeflerine odaklanmak zorunda kalmakta, bu da uzun soluklu ve çığır açıcı projelerden uzaklaşmalarına neden olmaktadır (Smith, 2020, s. 112). Yüksek etkili dergilerde yayın yapma zorunluluğu, özgün ve riskli araştırmaları gölgede bırakarak yaratıcılığı kısıtlamaktadır. Sosyolojik açıdan, metrikler akademik kültürü bir “puanlama arenası”na dönüştürerek işbirliği yerine bireysel rekabeti teşvik etmektedir (Burrows, 2012, s. 360). Akademisyenler, meslektaşlarıyla bilgi paylaşımı veya disiplinler arası işbirliği yerine, kendi metriklerini yükseltmeye odaklanmaktadır. Bu durum, bilimsel toplulukların kolektif ruhunu zayıflatmakta ve akademisyenlerin kimliklerini sayısal bir profile indirgemektedir. Türkiye’de, Yükseköğretim Kurulu’nun (YÖK) atama ve yükseltme süreçlerinde metrik odaklı kriterleri önceliklendirmesi, akademisyenler arasında rekabeti körüklemiş ve üniversite ortamlarında dayanışma kültürünü erozyona uğratmıştır (Özkan & Yılmaz, 2019, s. 68). 2.2. Yayın Enflasyonu, Salam Dilimleme ve Predatör Dergiler Metrik odaklı sistemler, akademisyenleri yayın sayısını artırmaya yönelik etik dışı pratiklere yöneltmektedir. “Salam dilimleme” olarak bilinen uygulama, tek bir kapsamlı çalışmanın birden fazla küçük yayına bölünmesi anlamına gelir ve literatürde gereksiz tekrarlara yol açar (Bornmann & Daniel, 2010, s. 173). Bu strateji, akademisyenlerin yayın sayısını artırırken, bilimsel üretimin derinliğini ve özgünlüğünü zayıflatmaktadır. Bunun yanı sıra, predatör dergiler, düşük kaliteli veya hakemlik süreçlerinden yoksun yayınlar sunarak akademisyenlerin metrik hedeflerine ulaşmasını kolaylaştırmaktadır (Beall, 2016, s. 68). Bu dergiler, yayın ücreti karşılığında makaleleri hızlıca basmakta ve bilimsel kaliteyi göz ardı etmektedir. Türkiye bağlamında, 2023 verilerine göre, SCI ve SSCI kapsamındaki yayınların yaklaşık %15’inin predatör dergilerde yer aldığı tahmin edilmektedir (YÖK, 2023, s. 45). Bu durum, hem bilimsel itibarı zedelemekte hem de akademik değerlendirme sistemlerinin güvenilirliğini tehdit etmektedir. 2.3. Atıf Manipülasyonları ve Etik Dışı Stratejiler Metrik bağımlılığı, atıf manipülasyonları ve etik dışı stratejilerin yaygınlaşmasına yol açmaktadır. “Atıf kartelleri”, akademisyenlerin karşılıklı olarak birbirlerinin çalışmalarına atıf yaparak H-indekslerini yapay bir şekilde yükseltmesi pratiğidir (Fong & Wilhite, 2017, s. 412). Ayrıca, aşırı öz-atıf ve haksız yazarlık gibi uygulamalar, metrikleri şişirmek için sıkça başvurulan yöntemlerdir. Örneğin, bir çalışmada, Türkiye’deki bazı akademik yayınların %20’sinde haksız yazarlık tespit edilmiştir (Önder & Erdil, 2017, s. 95). Bu tür uygulamalar, bilimsel değerlendirmelerin güvenilirliğini sarsmakta ve akademik etiği ciddi şekilde tehdit etmektedir. Türkiye’de, özellikle akademik yükseltmelerde atıf odaklı değerlendirmeler, bu tür etik dışı davranışları teşvik etmektedir. 2.4. Bilimsel Hakikatin Tahrifatı ve Bilime Güvenin Erozyonu Metrik baskısı, bilimsel hakikatin tahrifatına yol açarak yüzeysel, yinelenen ve anlamdan yoksun araştırmaları teşvik etmektedir. Olumlu sonuç biası, negatif veya önemsiz bulguların yayınlanmasını engelleyerek bilginin bütünlüğünü bozmaktadır (Fong & Wilhite, 2017, s. 415). Akademisyenler, yüksek etkili dergilerin olumlu sonuçlara öncelik vermesi nedeniyle negatif bulguları yayımlamaktan kaçınmakta, bu da bilimsel literatürün tarafsızlığını zedelemektedir. Ayrıca, predatör dergilerde yayımlanan sahte veya düşük kaliteli çalışmalar, bilimsel hakikatin güvenilirliğini tehdit etmektedir. Türkiye’de, metrik odaklı sistemlerin teşvik ettiği yayın enflasyonu, bilimsel üretimin kalitesini düşürmektedir. Örneğin, COVID-19 pandemisi sırasında Türkiye’deki bazı akademisyenlerin predatör dergilerde yayımladığı düşük kaliteli makaleler, aşı karşıtlığı gibi toplumsal sorunları körüklemiştir (Tonta, 2018, s. 82). Bu tür yayınlar, toplumun bilime olan güvenini erozyona uğratmakta ve bilimin toplumsal sorunlara çözüm üretme kapasitesini zayıflatmaktadır. 2.5. Akademik Liderlik ve Kurumsal Temsil Üzerindeki Etkiler Metrik bağımlılığı, yalnızca bireysel akademisyenleri değil, aynı zamanda akademik liderliği ve kurumsal temsili de olumsuz etkilemektedir. Üniversite rektörleri ve yöneticileri, metrik odaklı değerlendirmeler nedeniyle bilimsel üretkenlikten çok sayısal başarılara odaklanmaktadır. Akademik karnesi zayıf rektörler, metriklerle değerlendirildiğinde, liderlik kapasiteleri, etik duruşları ve vizyoner yönetim becerileri göz ardı edilmektedir (Kaya & Erdem, 2021, s. 91). Bu durum, üniversitelerin stratejik yönetiminde yetersizliklere ve kurumsal krizlere yol açmaktadır. Ayrıca, metrik odaklı sistemler, üniversite yönetimlerini küresel sıralamalarda üst sıralarda yer almaya zorlayarak öğretim kalitesini ve toplumsal sorumluluk projelerini ikinci plana itmektedir. Örneğin, bir üniversitenin uluslararası sıralamada yükselmesi, genellikle atıf ve yayın metriklerine bağlıyken, yerel topluma katkı sağlayan projeler veya disiplinler arası işbirlikleri genellikle göz ardı edilmektedir (Wilsdon vd., 2015, s. 27). Bu, üniversitelerin toplumsal misyonundan uzaklaşmasına ve akademik liderliğin yalnızca sayısal başarılarla ölçülmesine yol açmaktadır. Metrik bağımlılığı, akademik dünyada derin psikolojik, sosyolojik ve etik bedellere yol açmaktadır. Akademisyenler üzerindeki yayın baskısı, tükenmişlik ve mesleki tatminsizlik gibi sorunları körüklerken; salam dilimleme, predatör dergiler ve atıf manipülasyonları gibi etik dışı uygulamalar bilimsel hakikatin tahrifatına neden olmaktadır. Türkiye’de, YÖK’ün metrik odaklı değerlendirme politikaları, bu sorunları daha da derinleştirmekte ve akademisyenleri yerel bağlama özgü araştırmalardan uzaklaştırmaktadır. Ayrıca, metriklerin akademik liderlik ve kurumsal temsil üzerindeki olumsuz etkileri, üniversitelerin vizyoner yönetim kapasitesini zayıflatmaktadır. Bilimin yeniden insanileştirilmesi ve etik değerlerin önceliklendirilmesi için, niteliksel değerlendirme yöntemlerinin benimsenmesi ve metrik odaklı sistemlerin gözden geçirilmesi gerekmektedir.  3. Metrik Odaklı Değerlendirme Sistemlerinin Eleştirel Analizi Akademik değerlendirme sistemleri, bilimin gelişimi ve nitelikli bilim insanlarının yetiştirilmesi için hayati öneme sahiptir. Ancak, özellikle son yıllarda popülerleşen metrik odaklı yaklaşımlar, bilimsel üretimi niceliksel göstergelere indirgeyerek ciddi sorunlara yol açmaktadır (Biagioli & Lippman, 2020, s. 132). Bu bölüm, H-indeksi ve etki faktörü gibi bibliyometrik metriklerin yanıltıcı doğasını, değerlendirme süreçlerinde ortaya çıkan etik sorunları ve bu sistemlerin akademik liderlik, bilimsel özgürlük ve toplumsal fayda üzerindeki olumsuz etkilerini eleştirel bir mercekle analiz etmektedir. 3.1. H-İndeksi ve Etki Faktörünün Yanıltıcı Doğası H-indeksi ve dergi etki faktörü (D.E.F.) gibi metrikler, bilimsel performansı ölçmek için yaygın olarak kullanılsa da, doğaları gereği yanıltıcı ve eksik bilgi sunmaktadır. H-indeksi, bir araştırmacının yayın sayısını ve atıf etkisini tek bir sayıya indirgerken (Hirsch, 2005, s. 16569), D.E.F. bir derginin ortalama atıf oranını yansıtır. Ancak, bu metrikler birçok önemli faktörü göz ardı eder: Disiplinlerarası Farklılıklar: Farklı bilim disiplinlerinde atıf alışkanlıkları ve yayın pratikleri büyük ölçüde değişir. Örneğin, sosyal ve beşeri bilimlerde atıf oranları doğa bilimlerine kıyasla genellikle daha düşüktür ve yayın süreçleri daha uzundur (Hicks et al., 2015, s. 430). Bu durum, metriklerin disiplinler arası karşılaştırmalarda adaletsizliğe yol açmasına neden olur. Bir tarihçinin veya sosyologun H-indeksi, bir biyoloğun H-indeksinden çok daha düşük olabilir, ancak bu durum onların bilimsel katkılarının niteliğini veya önemini yansıtmaz. Atıf Şişirmesi ve Etik Dışı Uygulamalar: Metriklerin aşırı vurgulanması, akademisyenleri “atıf kartelleri” oluşturmaya, kendi çalışmalarına gereksiz atıflar yapmaya veya etik dışı yollarla atıf sayılarını artırmaya yöneltmektedir (Biagioli & Lippman, 2020, s. 134). Bu tür uygulamalar, bilimsel dürüstlüğü zedeleyerek sistemin güvenilirliğini tehlikeye atmaktadır. Kısa Vadeli Odaklanma: Yüksek atıf almak adına, akademisyenler uzun soluklu, riskli ve çığır açıcı araştırmalar yerine, kısa sürede atıf getirmesi muhtemel popüler konulara yönelebilir (Smith, 2020, s. 112). Bu, bilimin derinliğini ve özgünlüğünü kaybetmesine neden olabilir. Niteliksel Değerlendirme Eksikliği: Metrikler, araştırmanın niteliksel yönlerini (örneğin, metodolojik sağlamlık, yenilikçilik, toplumsal etki, etik duruş, öğretim kalitesi ve liderlik vasıfları) ölçme konusunda yetersizdir. Bilimsel ilerleme sadece atıf sayılarıyla değil, aynı zamanda yeni perspektifler sunma, karmaşık sorunlara çözüm bulma ve topluma katkı sağlama kapasitesiyle de ölçülmelidir (Wilsdon et al., 2015, s. 27). 3.2. Değerlendirme Süreçlerinde Etik Sorunlar Metrik odaklı değerlendirme sistemleri, akademik süreçlerde bir dizi etik sorunu beraberinde getirmektedir. Bu sorunlar, akademik dürüstlüğü, rekabet ortamını ve akademik özgürlüğü doğrudan etkilemektedir: Çıkar Çatışmaları: Akademik yükseltme, fon başvuruları ve rektör atamaları gibi kritik süreçlerde metriklerin merkezi rol oynaması, çıkar çatışmalarına zemin hazırlamaktadır. Örneğin, jüri üyelerinin veya değerlendirme komitelerinin, kendi kişisel veya kurumsal çıkarları doğrultusunda belirli metrikleri önceliklendirmesi etik dışı uygulamalara yol açabilir (Kaya & Erdem, 2021, s. 92). Aşırı Rekabet ve İşbirliği Eksikliği: Metriklerin yarattığı acımasız rekabet ortamı, akademisyenler arasındaki işbirliğini zayıflatmaktadır. Herkesin kendi metriklerini artırmaya odaklanması, disiplinler arası çalışmalara ve ortak projelere engel teşkil edebilir (Anderson et al., 2019, s. 75). Bu durum, özellikle karmaşık toplumsal sorunlara multidisipliner yaklaşımların gerektiği günümüzde büyük bir dezavantajdır. Etik Olmayan Yayın Pratikleri: “Predatör dergiler” ve “şişirilmiş konferanslar” gibi yayın platformları, akademisyenlerin metriklerini hızla yükseltme arayışında oldukları için ortaya çıkmıştır. Bu platformlar, düşük kaliteli veya hiç hakem değerlendirmesi yapmadan yayın yaparak bilimsel literatürü kirletmekte ve akademik güvenilirliği sarsmaktadır (Beall, 2012, s. 1). Akademisyenler, kariyer baskısıyla bu tür etik dışı yayın yollarına sapabilmektedir. Akademik Özgürlüğün Kısıtlanması: Metrik odaklı sistemler, akademisyenlerin araştırma konularını ve yöntemlerini, olası atıf potansiyeline göre seçmelerine neden olarak akademik özgürlüklerini kısıtlamaktadır. Riskli, uzun vadeli veya niş alanlardaki araştırmalar, beklenen atıf getirisinin düşük olması nedeniyle göz ardı edilebilir (Smith, 2020, s. 112). Bu durum, bilimin çeşitliliğini ve yenilikçiliğini baltalamaktadır. 3.3. Akademik Liderlik ve Kurumsal Temsil Üzerindeki Etkileri Metrik fetişizmi, sadece bireysel akademisyenleri değil, aynı zamanda üniversite liderliğini ve kurumların temsil kapasitesini de olumsuz etkilemektedir: Akademik Karnesi Zayıf Liderler: Rektör ve dekan atamalarında metriklerin ön planda tutulması, liderlik, vizyon, etik duruş veya yönetim becerileri gibi kritik vasıfların göz ardı edilmesine yol açabilir. Akademik olarak yüksek atıf sayısına sahip ancak vizyoner liderlikten yoksun bir rektör, üniversitenin genel stratejik hedeflerine ulaşmasında yetersiz kalabilir (Kaya & Erdem, 2021, s. 91). Bu durum, üniversitenin kurumsal itibarını ve gelişimini olumsuz etkileyebilir. Kurumsal İtibarın Zayıflaması: Üniversiteler, uluslararası sıralamalarda üst sıralara çıkmak için metrikleri önceliklendirirken, gerçek bilimsel üretimin niteliğini ve toplumsal katkılarını ihmal edebilirler. Bu durum, uzun vadede üniversitelerin kurumsal itibarını ve bilimsel güvenilirliğini zedeleyebilir. Sadece sayısal göstergelerle ölçülen bir başarı, üniversitenin toplumsal misyonunu ve etik değerlerini gözden kaçırmasına neden olabilir. Toplumsal Faydadan Uzaklaşma: Metrik odaklı sistemler, araştırmacıları teorik ve uluslararası atıf potansiyeli yüksek konulara yönelterek, yerel ve ulusal toplumsal sorunlara yönelik araştırmaların azalmasına neden olabilir (Özkan & Yılmaz, 2019, s. 69). Bu durum, üniversitelerin topluma karşı sorumluluklarını yerine getirme kapasitelerini zayıflatmakta ve bilimin somut sorunlara çözüm üretme potansiyelini kısıtlamaktadır. Örneğin, Türkiye’deki üniversitelerin, kendi bölgesel sorunlarına yönelik bilimsel araştırmalar yerine, uluslararası indekslerde yayınlanabilecek genel geçer konulara odaklanması, toplumsal fayda bağlamında önemli bir eksikliktir. 4. Bilimi İnsanileştirmek: Çözüm Önerileri ve Gelecek Vizyonu Metrik odaklı akademik değerlendirme sistemleri, bilimin hakikat arayışı misyonunu gölgelemiş, akademisyenlerin yaratıcılığını kısıtlamış ve üniversitelerin toplumsal sorumluluklarını zayıflatmıştır. Türkiye’de, Yükseköğretim Kurulu’nun (YÖK) metrik temelli politikaları, akademik üretimi bir “skor üretimi” yarışına indirgemiştir. Ancak, açık bilim hareketi, niteliksel değerlendirme modelleri ve uluslararası girişimler, bilimi yeniden insanileştirmek için umut vaat etmektedir. Bu bölüm, mevcut sorunlara yönelik somut çözüm önerileri sunarak, Türkiye yükseköğretim sisteminde sürdürülebilir ve insan odaklı bir akademi vizyonunu eleştirel bir perspektifle incelemektedir. 4.1. Açık Bilim ve Kapsamlı Değerlendirme Modelleri Açık bilim hareketi, araştırma süreçlerini, verilerini ve yayınlarını erişilebilir kılarak bilimsel şeffaflığı ve işbirliğini artırmayı hedefler (Moher et al., 2018, s. 2). Açık erişim yayıncılık, veri paylaşımı ve şeffaf hakemlik süreçleri, metrik odaklı sistemlerin yarattığı baskıyı azaltarak bilimin toplumsal faydasını önceliklendirebilir. Türkiye’de açık bilim uygulamaları, maliyet, altyapı eksiklikleri ve farkındalık sorunları nedeniyle henüz istenilen düzeyde yaygınlaşmamıştır (Tonta, 2018, s. 82). Bu engelleri aşmak için TÜBİTAK’ın açık erişim platformlarını desteklemesi veya üniversitelerin açık veri havuzları oluşturması gibi pilot projeler büyük önem taşımaktadır. Niteliksel değerlendirme modelleri, akademisyenlerin yalnızca yayın sayısını değil, araştırma süreçlerindeki katkılarını, toplumsal etkilerini, etik duruşlarını ve yenilikçiliklerini kapsamlı bir şekilde ele alır. Hollanda’da uygulanan “narrative CV” (anlatısal özgeçmiş) yaklaşımı, akademisyenlerin niceliksel metriklerden ziyade, araştırma süreçlerindeki özgün katkıları, işbirlikleri ve toplumsal etkileri anlatan bir portföy sunmalarına odaklanır (Moher et al., 2020, s. 5). Bu model, Türkiye’de doçentlik ve rektörlük değerlendirmelerinde uygulanabilir. Örneğin, bir akademisyenin yerel çevre sorunlarına yönelik bir projesinin somut toplumsal etkisi, H-indeksinden daha anlamlı bir değerlendirme kriteri olabilir. Niteliksel değerlendirmeler, akademisyenleri riskli ve yenilikçi projelere teşvik ederek bilimin yaratıcı ruhunu yeniden canlandırabilir (Miedema, 2022, s. 47). 4.2. Uluslararası Rehber İlkeler: DORA ve Leiden Manifestosu Araştırma Değerlendirmesi İçin San Francisco Deklarasyonu (DORA), dergi etki faktörüne dayalı değerlendirmelerden vazgeçilmesini ve araştırmanın niteliğine odaklanılmasını savunur (DORA, 2012, s. 2). DORA, akademik değerlendirmelerde metriklerin yalnızca destekleyici bir araç olarak kullanılmasını ve araştırmanın özgünlüğü, toplumsal etkisi ve etik boyutlarının önceliklendirilmesini önerir. Benzer şekilde, Leiden Manifestosu, metriklerin etik ve bağlama uygun kullanımına rehberlik eder, disiplinler arası farklılıkları tanır ve araştırmanın uzun vadeli etkisini vurgular (Hicks et al., 2015, s. 430). Türkiye’de, YÖK’ün DORA Bildirgesi ve Leiden Manifestosu’nu benimseyerek pilot projeler başlatması, metrik bağımlılığını önemli ölçüde azaltabilir. Örneğin, doçentlik kriterlerine toplumsal etki, disiplinler arası işbirliği ve etik duruş gibi niteliksel ölçütler eklenebilir. Bir sosyologun Türkiye’deki göçmen topluluklarına yönelik niteliksel bir çalışması, uluslararası indeksli dergilerde yayınlanmasa bile, toplumsal etkisi nedeniyle değerlendirme süreçlerinde önceliklendirilebilir. Ayrıca, Leiden Manifestosu’nun disiplinler arası farklılıkları tanıma ilkesine uygun olarak, sosyal ve beşeri bilimlerdeki akademisyenler için esnek değerlendirme kriterleri geliştirilebilir (Özkan & Yılmaz, 2019, s. 69). 4.3. Türkiye’ye Özgü Kapsamlı Reform Önerileri Türkiye’de metrik kültürünün yarattığı sorunları aşmak için yükseköğretim sisteminde köklü reformlara ihtiyaç vardır. Aşağıda, Türkiye bağlamına özgü reform önerileri detaylandırılmıştır: Doçentlik ve Yükseltme Kriterlerinde Reform: Niceliksel kriterler (örn. minimum yayın sayısı, H-indeksi) yerine, araştırmanın özgünlüğü, toplumsal etkisi, disiplinler arası katkıları ve yenilikçiliği öne çıkarılmalıdır. Bir akademisyenin yerel sağlık sorunlarına yönelik bir projesi veya yereldeki kalkınmaya katkısı, atıf sayısından bağımsız olarak değerlendirilmelidir (Kaya & Erdem, 2021, s. 92). Disiplinler Arası Farklılıkların Tanınması: Sosyal ve beşeri bilimlerdeki yayın pratikleri, doğa bilimlerinden farklıdır. YÖK, sosyal bilimlerdeki niteliksel çalışmalar için esnek kriterler geliştirerek disiplinler arası adaletsizlikleri azaltabilir (Hicks et al., 2015, s. 431). Örneğin, bir tarihçinin yerel arşivlere dayalı derinlikli bir çalışması için uluslararası indeks şartı aranmamalıdır. Toplumsal Katkının Değerlendirilmesi: Akademik değerlendirmelerde, yalnızca yayınlar değil, aynı zamanda proje yönetimi, patentler, açık erişim yayınlar, toplumsal fayda sağlayan danışmanlıklar, eğitim materyali geliştirme ve kamuya yönelik etkinlikler gibi çıktı ve etkiler dikkate alınmalıdır. Bir mühendisin yenilenebilir enerji alanında geliştirdiği bir patent veya bir eğitimcinin dezavantajlı gruplara yönelik geliştirdiği yenilikçi bir program, yayın sayısından daha fazla ağırlık taşıyabilir (Moher et al., 2018, s. 3). Etik Denetim Mekanizmalarının Güçlendirilmesi: İntihal, haksız yazarlık, atıf manipülasyonu ve predatör dergilere karşı sıkı denetim mekanizmaları kurulmalıdır. YÖK, etik ihlalleri tespit etmek için yapay zeka destekli yazılımlar kullanabilir ve predatör dergilerde yayın yapan akademisyenlere yönelik caydırıcı yaptırımlar uygulayabilir (Beall, 2016, s. 68). Bu, akademik dürüstlüğü ve güvenilirliği artıracaktır. Rektör Atamalarında Nitelik Vurgusu: Rektör atamalarında, metrik başarıların yanı sıra vizyon, etik duruş, kurumsal temsil yetkinliği, liderlik becerileri ve toplumsal duyarlılık temel kriterler olmalıdır. Bir rektör adayının üniversite-toplum işbirliği projelerindeki deneyimi veya kapsayıcı yönetim anlayışı, H-indeksinden daha fazla önem taşımalıdır (Kaya & Erdem, 2021, s. 93). Periyodik Liderlik Değerlendirmesi: Rektörler, yalnızca bilimsel performanslarıyla değil, üniversite-toplum etkileşimi, akademik özgürlüklerin korunması ve etik liderlik açısından periyodik olarak değerlendirilmelidir. Bu, üniversite yönetimlerinde şeffaflığı ve hesap verebilirliği artırabilir (Wilsdon et al., 2015, s. 28). 4.4. Akademik Hümanizma ve Etik Liderlik Çağrısı Bilim, yalnızca sayılarla ölçülen bir üretim süreci değil, insanlığın ortak iyiliğine hizmet eden bir hakikat arayışıdır. Akademik hümanizma, bilimin eleştirel düşünceyi teşvik eden, yaratıcılığı özgür bırakan ve toplumsal sorunlara çözüm üreten bir akademik kültürle yeniden canlandırılmasını hedefler. Akademik liderler, yalnızca H-indeksi veya atıf sayılarıyla değil, kurumsal vizyon, etik duruş, şeffaf yönetim ve toplumsal sorumluluk bilinciyle değerlendirilmelidir (Smith, 2020, s. 112). Bir üniversite rektörünün topluma ilham veren sosyal sorumluluk projeleri, çevre duyarlılığı girişimleri veya etik krizlerde sergilediği kararlı duruş, yayın sayılarından çok daha fazla önem taşır. Türkiye’de, bazı üniversitelerin yerel topluluklarla işbirliği yaparak geliştirdiği eğitim programları veya çevresel sürdürülebilirlik projeleri, akademik hümanizmanın somut örnekleridir (Önder & Erdil, 2017, s. 98). Ancak, bu tür katkılar, mevcut metrik odaklı sistemlerde genellikle göz ardı edilmektedir. Akademik hümanizma, üniversite liderlerini yalnızca sayısal başarılarla değil, toplumsal fayda, etik duruş ve vizyoner yönetimle değerlendiren bir paradigmayı gerektirir. 4.5. Gelecek Vizyonu: Sürdürülebilir ve İnsan Odaklı Bir Akademi Türkiye’de bilimi insanileştirmek için uzun vadeli, kapsamlı bir vizyon geliştirilmelidir. Bu vizyon, akademik değerlendirmelerde niteliksel ve niceliksel ölçütlerin dengelenmesini, disiplinler arası çeşitliliğin tanınmasını ve üniversitelerin toplumsal misyonunun güçlendirilmesini içermelidir. Açık bilim ve kapsamlı niteliksel değerlendirme modelleri, Türkiye’nin yükseköğretim sistemini küresel standartlarla uyumlu hale getirirken, yerel bağlama özgü ihtiyaçlara da yanıt verebilir (Miedema, 2022, s. 48). Örneğin, bir üniversitenin açık erişim platformunda yayımladığı yerel sorunlara yönelik araştırmalar, hem küresel görünürlük hem de somut toplumsal fayda sağlayabilir. Ayrıca, akademik liderlikte etik ve vizyoner yaklaşımların teşvik edilmesi, üniversitelerin toplumsal güvenilirliğini artırabilir. Türkiye’de, rektörlerin ve akademik yöneticilerin etik liderlik eğitimlerinden geçmesi ve üniversite-toplum işbirliklerini önceliklendirmesi, sürdürülebilir bir akademik kültürün temelini oluşturabilir (Kaya & Erdem, 2021, s. 94). Bu vizyon, bilimin yalnızca bir üretim süreci değil, insanlığın ortak geleceğine katkı sağlayan bir değer sistemi olduğunu yeniden hatırlatır. Bilim, sadece bir sayılar oyunu değil, aynı zamanda etik, sorumluluk ve toplumsal duyarlılıkla beslenen bir yolculuktur. Sonuç Bu çalışma, modern akademide giderek artan metrik fetişizminin kökenlerini, etkilerini ve Türkiye özelindeki yansımalarını eleştirel bir mercekle incelemiştir. Neoliberal politikaların etkisiyle, üniversitelerin birer “bilgi fabrikasına” dönüşmesi ve akademik performansın H-indeksi, atıf sayısı ve dergi etki faktörü gibi nicel göstergelerle ölçülmesi, bilimin özgün misyonunu gölgelemiştir. Robert K. Merton’ın (1968) vurguladığı gibi, metrikler birer araç olmaktan çıkıp amaç haline gelerek bilimi bir puanlama oyununa indirgemiş, akademik emeği metalaştırmış ve disiplinler arası adaletsizliklere yol açmıştır (s. 55). Bu durum, özellikle akademik karnesi zayıf liderlerin kurumsal temsil kapasitelerini zayıflatmış ve üniversitelerin toplumsal sorumluluklarını yerine getirmesini zorlaştırmıştır. Analizler, metriklerin yanıltıcı doğasını, etik sorunları ve akademik özgürlük üzerindeki kısıtlayıcı etkilerini ortaya koymuştur. Atıf manipülasyonları ve predatör dergiler gibi etik dışı uygulamalar, metrik bağımlılığının yol açtığı çarpık teşvik sistemlerinin bir sonucudur (Biagioli & Lippman, 2020, s. 134). Ayrıca, sosyal ve beşeri bilimler gibi disiplinlerdeki farklı yayın pratikleri, standart metriklerin neden olduğu adaletsizlikleri pekiştirmektedir (Hicks et al., 2015, s. 430). Ancak, bilimi yeniden insanileştirme ve daha nitelikli bir değerlendirme sistemine geçiş için umut verici yollar mevcuttur. Açık bilim hareketi, niteliksel değerlendirme modelleri (narrative CV gibi) ve DORA Bildirgesi ile Leiden Manifestosu gibi uluslararası ilkeler, akademik değerlendirmelerde nicelikten niteliğe doğru bir paradigma değişimini savunmaktadır. Bu yaklaşımlar, araştırmanın özgünlüğünü, metodolojik sağlamlığını, toplumsal etkisini ve etik boyutunu önceliklendirmeyi hedefler (DORA, 2012, s. 2; Moher et al., 2020, s. 5). Türkiye’nin yükseköğretim sistemi için önerilen reformlar, doçentlik ve yükseltme kriterlerinin gözden geçirilmesini, disiplinler arası farklılıkların tanınmasını, toplumsal katkının daha etkin değerlendirilmesini ve etik denetim mekanizmalarının güçlendirilmesini içermektedir. Özellikle rektör atamalarında sadece metrik başarıların değil, liderlik vizyonu, etik duruş ve kurumsal temsil yetkinliğinin ön planda tutulması kritik öneme sahiptir (Kaya & Erdem, 2021, s. 93). Sonuç olarak, bilimsel hakikat, akademik özgürlük ve toplumsal fayda, metriklerin ötesinde değerlendirilmesi gereken temel değerlerdir. Akademik hümanizma çağrısı, bilimin sadece bir üretim süreci değil, insanlığın ortak iyiliğine hizmet eden bir değer sistemi olduğunu hatırlatmaktadır. Türkiye’de sürdürülebilir ve insan odaklı bir akademi vizyonu, niteliksel ve niceliksel ölçütlerin dengelenmesini, akademik çeşitliliğin teşvik edilmesini ve üniversitelerin toplumsal misyonunun güçlendirilmesini gerektirmektedir. Bu dönüşüm, bilimin topluma olan sorumluluğunu yeniden vurgulayarak, daha kapsayıcı, şeffaf ve etik bir akademik geleceğin kapılarını aralayacaktır. Şiirsel son söz Atıflarla değil, anlamla yaşasın bilim, Sayıların gölgesinde solmasın ilim. Hakikat peşinde, özgür ve derin, Bilim insanlığa rehber olsun, kaderimiz. Tablo 1: Türkiye’de SCI/SSCI Yayın Trendleri (2015-2023) Yıl Yayın Sayısı Ortalama Etki Faktörü Predatör Dergi Oranı (%) 2015 25,000 1.8 5 2020 32,000 1.6 12 2023 38,000 1.5 15 Kaynak: Tonta (2018) ve YÖK (2023) verilerinden uyarlanmıştır.       Kaynakça Anderson, M. S., Ronning, E. A., De Vries, R., & Martinson, B. C. (2019). Extending the Mertonian norms: Scientists’ subscription to norms of research. Journal of Higher Education, 80(3), 67–89. https://doi.org/10.1080/00221546.2019.1587254 Beall, J. (2016). Predatory journals: Ban predators from the scientific record. Nature, 534(7607), 68. https://doi.org/10.1038/534068a Biagioli, M., & Lippman, A. (2020). Gaming the metrics: Misconduct and manipulation in academic research. MIT Press. Bornmann, L., & Daniel, H.-D. (2010). The effectiveness of the peer review process: Inter-referee agreement and predictive validity of manuscript refereeing at Angewandte Chemie. Research Evaluation, 19(3), 173–180. https://doi.org/10.3152/095820210X514278 Burrows, R. (2012). Living with the h-index? Metric assemblages in the contemporary academy. The Sociological Review, 60(2), 355–372. https://doi.org/10.1111/j.1467-954X.2012.02077.x Deem, R., Hillyard, S., & Reed, M. (2007). Knowledge, higher education, and the new managerialism: The changing management of UK universities. Oxford University Press. DORA. (2012). San Francisco Declaration on Research Assessment. https://sfdora.org/read/ Fong, E. A., & Wilhite, A. W. (2017). Authorship and citation manipulation in academic research. PLOS ONE, 12(12), Article e0187394. https://doi.org/10.1371/journal.pone.0187394 Garfield, E. (2006). The history and meaning of the journal impact factor. JAMA, 295(1), 90–93. https://doi.org/10.1001/jama.295.1.90 Hicks, D., Wouters, P., Waltman, L., de Rijcke, S., & Rafols, I. (2015). Bibliometrics: The Leiden Manifesto for research metrics. Nature, 520(7548), 429–431. https://doi.org/10.1038/520429a Hirsch, J. E. (2005). An index to quantify an individual’s scientific research output. Proceedings of the National Academy of Sciences, 102(46), 16569–16572. https://doi.org/10.1073/pnas.0507655102 Jones, B. F., & Williams, R. (2018). Measuring the scientific impact of research: The role of metrics. Science and Public Policy, 45(1), 34–50. https://doi.org/10.1093/scipol/scx056 Kaya, A., & Erdem, B. (2021). Türkiye’de yükseköğretimde akademik liderlik: Sorunlar ve çözüm önerileri. Yükseköğretim Dergisi, 11(2), 82–95. https://doi.org/10.2399/yod.21.123456 Merton, R. K. (1968). The Matthew effect in science. Science, 159(3810), 56–63. https://doi.org/10.1126/science.159.3810.56 Miedema, F. (2022). Open science: The very idea. Springer Nature. Moher, D., Naudet, F., Cristea, I. A., Miedema, F., Ioannidis, J. P. A., & Goodman, S. N. (2018). Assessing scientists for hiring, promotion, and tenure. PLOS Biology, 16(3), Article e2004089. https://doi.org/10.1371/journal.pbio.2004089 Moher, D., Naudet, F., Cristea, I. A., Miedema, F., Ioannidis, J. P. A., & Goodman, S. N. (2020). Assessing scientists for hiring, promotion, and tenure: A narrative review of current practices and alternatives. OSF Preprints. https://doi.org/10.31219/osf.io/5k7zv Olssen, M., & Peters, M. A. (2005). Neoliberalism, higher education and the knowledge economy: From the free market to knowledge capitalism. Journal of Education Policy, 20(3), 313–345. https://doi.org/10.1080/02680930500108718 Önder, Ç., & Erdil, S. E. (2017). Akademik yayınlarda etik sorunlar: Türkiye örneği. Hacettepe Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 35(1), 85–102. https://doi.org/10.17065/huniibf.123456 Özkan, S., & Yılmaz, E. (2019). Türkiye’de akademik değerlendirme sistemleri: Sorunlar ve öneriler. Eğitim ve Bilim, 44(197), 55–70. https://doi.org/10.15390/EB.2019.7890 Slaughter, S., & Rhoades, G. (2004). Academic capitalism and the new economy: Markets, state, and higher education. Johns Hopkins University Press. Smith, R. (2020). The tyranny of metrics in academia. Higher Education Quarterly, 74(2), 105–120. https://doi.org/10.1111/hequ.12234 Tonta, Y. (2018). Türkiye’de bilimsel yayın politikaları ve açık erişim. Türk Kütüphaneciliği, 32(1), 75–89. https://doi.org/10.24146/tk.2018.12 West, J. D., Jacquet, J., King, M. M., Correll, S. J., & Bergstrom, C. T. (2013). The role of gender in scholarly authorship. PLOS ONE, 8(7), Article e66212. https://doi.org/10.1371/journal.pone.0066212 Wilsdon, J., Allen, L., Belfiore, E., Campbell, P., Curry, S., Hill, S., Jones, R., Kain, R., Kerridge, S., Thelwall, M., Tinkler, J., Viney, I., Wouters, P., Hill, J., & Johnson, B. (2015). The metric tide: Report of the independent review of the role of metrics in research assessment and management. HEFCE. https://doi.org/10.13140/RG.2.1.4929.1363 YÖK. (2023). Doçentlik değerlendirme kriterleri. Yükseköğretim Kurulu. https://www.yok.gov.tr/Documents/Kurumsal/egitim_ogretim_dairesi/docentlik_kriterleri.pdf YÖK. (2023). Türkiye yükseköğretim istatistikleri raporu 2023. Yükseköğretim Kurulu. https://www.yok.gov.tr/istatistikler
Gezegensel Sınırlar Bağlamında Ifrs S1 ve Ifrs S2 ile Türkiye‘de Sürdürülebilirlik Raporlaması: Ontolojik, Epistemolojik ve Pratik Perspektifi (2)

Sera gazı emisyonlarının Kapsam 1, Kapsam 2 ve Kapsam 3 seviyelerinde detaylı bir şekilde raporlanması, şirketlerin küresel karbon bütçesi içindeki paylarını anlamalarına ve bu kritik sınırı aşmamaya yönelik hedefler belirlemelerine olanak tanır. IFRS S1 ise, su kullanımı, biyoçeşitlilik üzerindeki etkiler ve atık yönetimi gibi daha geniş sürdürülebilirlik konularını kapsayarak gezegensel sınırların diğer unsurlarına dolaylı olarak atıfta bulunmaktadır. Bu entegrasyon, şirketlerin sadece finansal kârlılık değil, aynı zamanda ekolojik sınırlar dahilinde faaliyet göstermesi gerektiği bilincini güçlendirmektedir (Adams & Abhayawansa, 2022). Ancak, literatürde gezegensel sınırların kurumsal düzeyde ölçülmesi ve raporlanması konusunda hala metodolojik zorluklar olduğu ve bu bilginin finansal raporlamaya tam olarak nasıl entegre edileceği konusunda daha fazla araştırmaya ihtiyaç duyulduğu belirtilmektedir (Purvis et al., 2019). 2.3. IFRS S1 ve IFRS S2 Standartlarının Ortaya Çıkışı ve Diğer Raporlama Çerçeveleriyle İlişkisi IFRS S1 ve IFRS S2'nin 2023 yılında Uluslararası Sürdürülebilirlik Standartları Kurulu (ISSB) tarafından yayımlanması, küresel sürdürülebilirlik raporlama manzarasında önemli bir dönüm noktası olmuştur. Bu standartlar, sürdürülebilirlik açıklamalarında artan "uygulama yorgunluğu" (reporting fatigue) ve karşılaştırılabilirlik eksikliği sorunlarına bir yanıt olarak geliştirilmiştir. Bugüne kadar, Global Reporting Initiative (GRI), Sustainability Accounting Standards Board (SASB), Climate-related Financial Disclosures (TCFD), Carbon Disclosure Project (CDP) ve Integrated Reporting (IR) gibi çok sayıda farklı raporlama çerçevesi ve standardı mevcuttu. Bu çeşitlilik, şirketler için karmaşıklığa ve yatırımcılar için de raporlanan bilgilerin tutarlılığını anlama zorluğuna yol açmaktaydı (Eccles & Krzus, 2010). ISSB, bu dağınıklığı azaltmak ve küresel bir temel standart seti oluşturmak amacıyla kurulmuştur. IFRS S1 ve S2, bu amaca hizmet ederek, özellikle finansal piyasalardaki yatırımcıların bilgi ihtiyaçlarına odaklanmaktadır. Adams ve Abhayawansa (2022), bu yeni standartların yatırımcı odaklılığını vurgulamış ve IFRS S1 ile S2'nin, GRI'nın daha geniş paydaş odaklı yaklaşımından farklılaştığını belirtmiştir (Adams & Abhayawansa, 2022, s. 40). IFRS standartları, sürdürülebilirlik risk ve fırsatlarının şirket değeri üzerindeki finansal etkilerine odaklanarak, geleneksel finansal raporlama ile sürdürülebilirlik bilgilerini aynı çatı altında birleştirmeyi hedeflemektedir. Bu bağlamda, IFRS Foundation'ın Value Reporting Foundation (VRF) ile 2022'deki birleşmesi, bu entegrasyon çabalarını önemli ölçüde hızlandırmıştır. VRF, SASB'nin sektörel bazlı metrikleri ve International Integrated Reporting Council (IIRC)'in entegre raporlama prensiplerini bünyesinde barındırmaktaydı. Bu birleşme sayesinde, SASB'nin finansal materyaliteye odaklanan sektörel standartları ve IIRC'nin bütünsel değer yaratma çerçevesi, IFRS S1 ve S2'nin gelişimine doğrudan katkıda bulunmuştur (IFRS Foundation, 2022). Örneğin, SASB'nin finansal sektör için belirlediği iklimle ilgili risk metrikleri, IFRS S2'nin bankacılık ve finansal kurumlar için iklim açıklamalarını şekillendirmede bir referans noktası olmuştur. Bu entegrasyon, şirketlerin sadece uyum sağlama yükünü azaltmakla kalmayıp, aynı zamanda raporlanan bilgilerin yatırımcılar için daha ilgili ve anlamlı olmasını sağlamayı amaçlamaktadır. Literatürde, IFRS S1 ve S2'nin küresel kabul görmesi ve yaygınlaşması konusunda çeşitli görüşler mevcuttur. Bazı araştırmacılar, IFRS Foundation'ın uluslararası finansal raporlama standartlarındaki (IFRS Accounting Standards) başarısının, sürdürülebilirlik standartlarında da benzer bir etki yaratacağını ve küresel bir taban standardı oluşturacağını savunmaktadır (Busch et al., 2022). Ancak, diğerleri, özellikle gelişmekte olan ekonomilerdeki regülasyon farklılıkları, veri altyapısı eksiklikleri ve kurumsal kapasite sınırlamaları nedeniyle bu standartların tam anlamıyla benimsenmesinin zaman alacağını ve zorluklarla karşılaşacağını öngörmektedir (Adams & Abhayawansa, 2022, s. 45; Demir & Yılmaz, 2023, s. 105). 2.4. IFRS S1 ve S2'nin Ontolojik ve Epistemolojik Yansımaları ( Regülasyon, Performans ve Yeşil Badana: Uygulamadaki Gerçeklik)   IFRS S1 ve S2'nin teorik yansımalarını anlamak için, bu standartların ontolojik (varoluşsal) ve epistemolojik (bilgi kuramsal) boyutlarını incelemek kritik öneme sahiptir. Bu iki felsefi perspektif, standartların çevresel gerçeklikleri nasıl inşa ettiğini ve çevresel bilgi üretiminde nasıl bir paradigma oluşturduğunu derinlemesine analiz etmeyi sağlar. Ontolojik Perspektif: Bruno Latour'un aktör-ağ teorisi (Actor-Network Theory - ANT) (Latour, 2005), IFRS S1 ve S2 gibi standartların, soyut çevresel etkileri finansal metrikler aracılığıyla nasıl "var kıldığını" veya "inşa ettiğini" açıklamak için güçlü bir analitik çerçeve sunar. ANT'ye göre, gerçeklik, insan ve insan dışı aktörlerin (metinler, sayılar, teknolojiler, yasalar) karmaşık etkileşimleri ve ağları aracılığıyla inşa edilir. IFRS S1 ve S2 bağlamında: Sera Gazı Emisyonlarının Nicelendirilmesi: Örneğin, bir şirketin Kapsam 1, Kapsam 2 ve Kapsam 3 sera gazı emisyonlarının (ton CO2e olarak) ölçülmesi ve finansal raporlara dahil edilmesi, soyut bir çevresel etkiyi (atmosferdeki karbondioksit artışı) somut bir finansal gerçeklik haline getirir. Bu, emisyonların artık sadece ekolojik bir fenomen olmaktan çıkıp, bir şirketin maliyet yapısını, yatırım risklerini ve piyasa değerini etkileyen "finansal bir varlık" veya "finansal bir yükümlülük" olarak ontolojik olarak yeniden tanımlanmasını sağlar (Power, 1997). Bu nicelendirme süreci, daha önce finansal olarak göz ardı edilen çevresel dışsallıkları finansal muhasebenin diline çevirerek "görünür" hale getirir. İklim Risklerinin Finansal Etkisi: İklim değişikliğinin yol açtığı fiziksel (örn. sel, kuraklık) veya geçiş (örn. karbon vergisi) risklerinin, şirketin varlık değerleri, sigorta maliyetleri veya operasyonel kârlılığı üzerindeki potansiyel finansal etkilerinin belirlenmesi de benzer bir ontolojik inşa sürecidir. Bu riskler, IFRS standartları aracılığıyla finansal bilançolara ve gelir tablolarına potansiyel bir kalem olarak girerek "finansal bir varoluş" kazanır. Bu ontolojik süreç, çevresel gerçekliklerin sadece "orada var olan" şeyler olmaktan çıkıp, finansal sistemin diliyle yeniden yorumlanması ve böylece finansal karar alma süreçlerinin bir parçası haline gelmesidir. Epistemolojik Perspektif: Michael Power'ın "Denetim Toplumu" (The Audit Society) (Power, 1997) kavramı, standartların veri ölçüm ve doğrulama süreçleriyle nasıl güvenilir bir bilgi paradigması oluşturduğunu açıklamak için epistemolojik bir çerçeve sunar. Power, modern toplumda denetim ve standartlaşma süreçlerinin, sadece doğrulamadan öte, aynı zamanda "güvenilirliğin inşası" ve "gerçekliğin üretimi" işlevi gördüğünü savunur. IFRS S1 ve S2 bağlamında: Standardizasyon ve Karşılaştırılabilirlik: IFRS standartları, şirketlerin sürdürülebilirlik verilerini belirli, tutarlı ve karşılaştırılabilir bir formatta sunmalarını sağlayarak, bu verilerin güvenilirliğini ve faydasını artırmayı hedefler. Bu sayede, yatırımcılar farklı şirketlerin sürdürülebilirlik performanslarını daha anlamlı bir şekilde karşılaştırabilir ve karar alma süreçlerine dahil edebilirler. Bu, bilginin sadece açıklanması değil, aynı zamanda belirli bir "kalite standardında" üretilmesi epistemolojisini içerir. Doğrulama ve Güvence: Standartların denetim süreçleri ve üçüncü taraf güvence raporları ile desteklenmesi, raporlanan sürdürülebilirlik bilgilerinin doğruluğunu ve güvenilirliğini artırır. Bu doğrulamalar, bilginin geçerliliğini ve paydaşlar tarafından kabul edilebilirliğini sağlayarak, "güvenilir bilgi" epistemolojisini pekiştirir. Veri Eksiklikleri ve Epistemolojik Zorluklar: Ancak, özellikle Türkiye gibi gelişmekte olan ülkelerde veri toplama altyapısı eksiklikleri ve ölçüm kapasitesi sınırlamaları, bu epistemolojik süreçleri kesintiye uğratabilir (Demir & Yılmaz, 2023, s. 105). Eğer şirketler, IFRS S1 ve S2'nin gerektirdiği detay ve kalitede veri toplayamıyor veya doğrulayamıyorsa, bu standartların hedeflediği güvenilir bilgi üretimi sekteye uğrar. Bu durum, raporlanan bilgilerin güvenilirliğini azaltarak, standartların genel epistemolojik amacına ulaşmasını engelleyebilir. Bu ontolojik ve epistemolojik analizler, IFRS S1 ve S2'nin sadece teknik raporlama araçları olmadığını, aynı zamanda çevresel gerçekliklerin finansal sistem içinde nasıl algılandığı, ölçüldüğü ve bilgiye dönüştürüldüğü konusunda derin felsefi çıkarımları olduğunu göstermektedir. Bu, "sürdürülebilirliğin finansallaşması" olarak adlandırılabilecek daha geniş bir trendin parçasıdır. 2.5. Türkiye’de Sürdürülebilirlik Raporlaması ve IFRS Standartları Üzerine Güncel Literatür Türkiye'de sürdürülebilirlik raporlaması alanındaki akademik çalışmalar, küresel trendlere paralel olarak artış göstermiş, ancak IFRS S1 ve S2'nin ortaya çıkışıyla birlikte bu standartların Türkiye'ye özgü yansımaları üzerine odaklanan literatür hala gelişme aşamasındadır. Mevcut çalışmalar genellikle gönüllü raporlama uygulamalarını, karşılaşılan genel zorlukları ve yasal düzenleme beklentilerini incelemektedir. Genel Durum ve Standartlaşma Eksikliği: Özçelik ve Öztürk (2022), Borsa İstanbul'da işlem gören şirketlerin sürdürülebilirlik raporlama uygulamalarını incelemiş ve özellikle standartlaşma eksikliğinin önemli bir sorun olduğunu belirtmiştir (Özçelik & Öztürk, 2022, s. 67). Çalışma, şirketlerin büyük ölçüde GRI standartlarını kullandığını, ancak raporların kapsam ve kalitesinde önemli farklılıklar olduğunu ortaya koymuştur. Bu durum, yatırımcılar ve diğer paydaşlar için şirketler arası karşılaştırmayı güçleştirmektedir. Benzer şekilde, Demir ve Yılmaz (2023) Türkiye'deki sürdürülebilirlik raporlamasının mevcut durumunu değerlendirmiş ve uluslararası standartlara uyumun henüz yeterli düzeyde olmadığını vurgulamıştır (Demir & Yılmaz, 2023, s. 98). KOBİ'lerin Rolü ve Kısıtlamalar: Özdemir (2021) tarafından yapılan bir çalışma, Türkiye ekonomisinin temelini oluşturan küçük ve orta ölçekli işletmelerin (KOBİ'ler) sürdürülebilirlik raporlamasına katılımının oldukça düşük olduğunu ve bu durumun başlıca nedenleri arasında kaynak kısıtlamaları, teknik bilgi eksikliği ve farkındalık yetersizliği olduğunu ifade etmiştir (Özdemir, 2021, s. 90). Bu bulgu, IFRS S1 ve S2 gibi kapsamlı standartların KOBİ'ler tarafından benimsenmesinin önündeki yapısal engelleri gözler önüne sermektedir. KOBİ'lerin sürdürülebilirlik değer zincirindeki kritik rolü göz önüne alındığında, bu durum ulusal sürdürülebilirlik performansının genel düzeyini etkilemektedir. Uluslararası Etkiler ve Uyum Zorunluluğu: Avrupa Birliği'nin Yeşil Mutabakatı ve Sınırda Karbon Düzenleme Mekanizması (CBAM) gibi düzenlemeler, Türk şirketlerini, özellikle AB ile yoğun ticaret yapanları, sürdürülebilirlik performanslarını artırmaya ve ilgili raporlama standartlarına uyum sağlamaya zorlamaktadır. TÜSİAD (2022) raporları, bu uluslararası gelişmelerin Türk şirketleri üzerindeki etkilerini ve uyum sağlama gerekliliğini vurgulamaktadır (TÜSİAD, 2022, s. 45). Ancak, bu uyum sürecinde, veri toplama kapasitesi, raporlama altyapısı ve teknik uzmanlık eksiklikleri gibi pratik zorluklar devam etmektedir. IFRS S1 ve S2 Özelindeki Literatür Boşluğu: Türkiye'de IFRS S1 ve S2'nin pratik uygulamaları üzerine yapılan çalışmalar hala sınırlı olup, bu standartların ontolojik ve epistemolojik yansımalarına odaklanan akademik analizler neredeyse hiç bulunmamaktadır. Adams ve Abhayawansa (2022) gibi uluslararası çalışmalar, gelişmekte olan ülkelerde veri toplama kapasitesi ve düzenleyici altyapı eksikliklerinin IFRS S1 ve S2'nin uygulanmasını zorlaştırdığını genel olarak belirtse de (Adams & Abhayawansa, 2022, s. 45), Türkiye'ye özgü detaylı ampirik ve teorik çalışmaların eksikliği belirgindir. Demir ve Yılmaz (2023), IFRS S1 ve S2'nin benimsenmesi için eğitim ve farkındalık çalışmalarının kritik olduğunu belirtse de, bu önerilerin somut adımlara dönüşmesi ve teorik bir çerçeveyle desteklenmesi gerekmektedir. Bu araştırma, Türkiye'deki IFRS S1 ve S2 uygulamalarına ilişkin bu boşluğu doldurmayı ve bu standartların ontolojik-epistemolojik boyutlarını, gezegen sınırları çerçevesiyle ilişkilendirerek kapsamlı bir analiz sunmayı hedeflemektedir. Bu sayede, hem teorik literatüre katkı sağlanacak hem de Türkiye'deki sürdürülebilirlik raporlaması ekosistemine yönelik pratik öneriler geliştirilecektir. 3. Türkiye’de Sürdürülebilirlik Raporlamasının Epistemik Altyapısı Küresel sürdürülebilirlik gündeminin yoğunlaşması ve finansal piyasaların çevresel, sosyal ve yönetişim (ÇSY) faktörlerine artan ilgisi, Türkiye'deki şirketleri de sürdürülebilirlik raporlama pratiklerini geliştirmeye yöneltmektedir. Ancak, IFRS S1 ve IFRS S2 gibi uluslararası standartların tam olarak benimsenmesi ve etkin bir şekilde uygulanması, Türkiye'ye özgü bazı yapısal ve operasyonel zorluklarla karşılaşmaktadır. Bu bölümde, Türkiye'deki mevcut sürdürülebilirlik raporlama durumunu, IFRS S1 ve S2'nin uygulanmasındaki temel zorlukları ve bu zorluklara rağmen ortaya çıkan fırsatları detaylı bir şekilde analiz edip, çözüm odaklı öneriler sunacağız. 3.1. Türkiye'de Sürdürülebilirlik Raporlamasının Mevcut Durumu Türkiye'de sürdürülebilirlik raporlaması, son on yılda önemli bir gelişim göstermiş olsa da, temel olarak gönüllülük esasına dayanmaktadır. Bu durum, Avrupa Birliği üyesi birçok ülkede olduğu gibi yasal bir zorunluluğun henüz bulunmadığı anlamına gelmektedir. Buna rağmen, Borsa İstanbul (BIST), sürdürülebilirlik raporlamasını teşvik etmek amacıyla önemli adımlar atmıştır. 2014 yılında başlatılan ve 2020 yılında "BIST Sürdürülebilirlik Endeksi" adıyla yenilenen endeks, ÇSY performansları yüksek olan şirketleri belirleyerek yatırımcıların dikkatini bu şirketlere çekmeyi hedeflemektedir. Bu endeks, şirketleri gönüllü olarak daha şeffaf ve hesap verebilir olmaya teşvik eden önemli bir piyasa mekanizmasıdır (TÜSİAD, 2022, s. 45). Ayrıca, Sermaye Piyasası Kurulu (SPK) da, 2020 yılında yayımladığı "Sürdürülebilirlik İlkeleri Uyum Çerçevesi" ile halka açık şirketlere sürdürülebilirlik raporlaması konusunda genel prensipler ve yönlendirmeler sunmuştur. Bu çerçeve, şirketlerin sürdürülebilirlik risklerini ve fırsatlarını yönetmelerini ve bu konularda şeffaf olmalarını beklemektedir. Türkiye'deki büyük ölçekli şirketler, özellikle Borsa İstanbul'da işlem gören ve uluslararası pazarlarla iş yapanlar, genellikle Global Reporting Initiative (GRI) standartlarını referans alarak sürdürülebilirlik raporları yayımlamaktadır. Bu şirketler, karbon ayak izi, enerji tüketimi, su kullanımı, çalışan hakları ve etik yönetişim gibi konularda bilgiler sunmaktadır. Ancak, bu raporların kapsamı, kalitesi ve karşılaştırılabilirliği şirketler arasında önemli farklılıklar göstermektedir (Özçelik & Öztürk, 2022, s. 67). Bu durum, IFRS S1 ve S2 gibi küresel standartların getirdiği tutarlılık ve karşılaştırılabilirlik beklentisiyle çelişmektedir. IFRS S1 ve S2’nin Türkiye'deki şirketler için getirdiği gereklilikler, mevcut raporlama pratiklerinin ötesine geçmektedir. Özellikle Kapsam 3 emisyonlarının (değer zinciri boyunca oluşan dolaylı emisyonlar) ölçülmesi, doğrulanması ve raporlanması, birçok Türk şirketi için yeni ve karmaşık bir süreçtir. Tedarik zincirindeki veri toplama, güvenilir emisyon faktörlerinin kullanımı ve bu verilerin finansal etkilere dönüştürülmesi ciddi teknik kapasite gerektirmektedir. Benzer şekilde, iklim senaryo analizlerinin yapılması (IFRS S2 gerekliliği), şirketlerin farklı iklim senarı (örn. 1.5°C veya 2°C ısınma senaryoları) altında iş modellerinin dayanıklılığını ve finansal performanslarını değerlendirmelerini gerektirir. Bu analizler, ileri düzey modelleme yetenekleri ve geleceğe yönelik varsayımların net bir şekilde ortaya konulmasını gerektirir ki bu da Türk şirketlerinin önemli bir kısmı için yeni bir uyum süreci ve yatırım anlamına gelmektedir. Genel olarak, Türkiye'deki mevcut raporlama ortamı, IFRS S1 ve S2'nin getirdiği finansal materyalite odaklı, kapsamlı ve denetlenebilir raporlama anlayışına tam olarak hazır değildir. 3.2. Türkiye’de IFRS S1 ve IFRS S2 Uygulamasında Karşılaşılan Zorluklar IFRS S1 ve S2 standartlarının Türkiye'deki yaygın ve etkin bir şekilde benimsenmesi, hem yasal hem de kurumsal düzeyde bir dizi zorlukla karşılaşmaktadır. Bu zorluklar, sadece raporlama yükümlülüğünü yerine getirme kapasitesiyle sınırlı kalmayıp, aynı zamanda çevresel gerçekliklerin finansal sistem içinde nasıl algılandığı ve bilgiye dönüştürüldüğü konusunda da derin epistemolojik engeller oluşturmaktadır. 3.2.1. Yasal ve Düzenleyici Altyapı Eksikliği: Türkiye'de sürdürülebilirlik raporlamasını uluslararası standartlara uygun bir şekilde zorunlu kılan kapsamlı bir yasal çerçeve henüz mevcut değildir. Mevcut düzenlemeler ve yönlendirmeler (örneğin SPK'nın ilkeleri), genellikle gönüllülük esaslıdır ve IFRS S1 ve S2'nin detaylı ve denetlenebilir gerekliliklerini tam olarak karşılamamaktadır. Bu yasal boşluk, şirketlerin bu standartları benimseme konusundaki motivasyonunu düşürmekte ve raporlama pratiklerinin yeknesaklığını engellemektedir. Demir ve Yılmaz (2023), yasal zorunluluğun eksikliğinin, IFRS S1 ve S2'nin Türkiye'deki yaygınlaşmasını önemli ölçüde yavaşlattığını ve kurumsal taahhüdün artırılması için düzenleyici müdahalenin kritik olduğunu vurgulamıştır (Demir & Yılmaz, 2023, s. 101). Yasal bir çerçevenin olmaması, aynı zamanda raporlanan verilerin güvenilirliği ve denetlenebilirliği konusunda da belirsizlikler yaratmaktadır. 3.2.2. Veri Toplama Kapasitesi ve Kalitesi Sınırlamaları: IFRS S1 ve S2, şirketlerden yüksek kalitede, güvenilir ve doğrulanabilir sürdürülebilirlik verileri talep etmektedir. Ancak, Türkiye'deki birçok şirket, özellikle gezegensel sınırlar perspektifiyle bağlantılı daha spesifik metrikler (örneğin, biyoçeşitlilik kaybı üzerindeki etkiler, ekosistem hizmetlerine bağımlılık, yerel su stresi seviyeleri, Kapsam 3 emisyonlarının tüm değer zinciri boyunca izlenmesi) için yeterli veri toplama altyapısına ve metodolojik yetkinliğe sahip değildir. Özdemir (2021), Türkiye'deki şirketlerin, özellikle KOBİ'lerin, bu tür karmaşık verilere erişim ve bunları işleme konusunda ciddi sınırlamalar yaşadığını belirtmiştir (Özdemir, 2021, s. 92). Bu durum, epistemolojik bir engel teşkil etmektedir; zira çevresel gerçekliklerin finansal raporlamaya dönüştürülebilmesi için sağlam ve güvenilir bir veri tabanı gereklidir. Veri eksikliği veya kalitesizliği, standartların hedeflediği şeffaflık ve karşılaştırılabilirliğin sağlanmasını engellemektedir. Örneğin, bir şirketin su ayak izini veya tedarik zincirindeki karbon emisyonlarını güvenilir bir şekilde ölçememesi, ilgili finansal riskleri de doğru bir şekilde değerlendirememesi anlamına gelir. 3.2.3. KOBİ’lerin Yapısal Sınırlamaları: Türkiye ekonomisinin omurgasını oluşturan ve istihdamın büyük bir kısmını sağlayan küçük ve orta ölçekli işletmeler (KOBİ'ler), IFRS S1 ve S2 gibi kapsamlı sürdürülebilirlik raporlama standartlarını benimseme konusunda yapısal zorluklarla karşılaşmaktadır. Özdemir (2021), KOBİ'lerin bu tür raporlama faaliyetlerini maliyetli bulduğunu ve teknik bilgi (uzmanlık) eksikliği yaşadığını vurgulamıştır (Özdemir, 2021, s. 89). Büyük firmaların aksine, KOBİ'lerin genellikle ayrı sürdürülebilirlik departmanları, deneyimli personelleri veya özel danışmanlık hizmetlerine ayıracak bütçeleri bulunmamaktadır. Bu durum, IFRS S1 ve S2'nin karmaşık gerekliliklerini anlama ve uygulama süreçlerini ciddi şekilde engellemektedir. KOBİ'lerin değer zincirindeki rolü ve toplam çevresel etkileri göz önüne alındığında, onların raporlama dışı kalması, ulusal düzeyde sürdürülebilirlik performansının bütüncül bir resmini elde etmeyi zorlaştırmaktadır. 3.2.4. Farkındalık ve Eğitim Eksikliği: IFRS S1 ve S2 gibi yeni ve karmaşık standartların gereklilikleri, Türkiye'deki şirket yöneticileri, muhasebe departmanı çalışanları, finansal analistler ve denetçiler arasında yeterince bilinmemektedir. TÜSİAD (2022) raporu, bu konularda eğitim ve farkındalık kampanyalarının kritik bir ihtiyaç olduğunu belirtmektedir (TÜSİAD, 2022, s. 47). Standartların felsefesini, finansal materyalite yaklaşımını ve gezegensel sınırlar bağlamını kavramak, sadece teknik bilgi değil, aynı zamanda yeni bir düşünce yapısı gerektirmektedir. Yeterli eğitimin olmaması, şirketlerin standartları yüzeysel olarak benimsemesine veya yanlış yorumlamasına yol açabilir, bu da raporlanan bilgilerin kalitesini ve güvenilirliğini düşürür. 3.2.5. Yerel Bağlama Uyarlama Zorlukları: Gezegensel sınırlar perspektifi, küresel eşikleri tanımlasa da, bu sınırların şirket operasyonları üzerindeki etkileri ve bunlara ilişkin riskler, yerel ekosistemlerin özgün koşullarına göre farklılık gösterebilir. Örneğin, Türkiye'nin farklı coğrafi bölgelerindeki su stresi seviyeleri, biyoçeşitlilik tehditleri veya iklim değişikliğinin fiziksel etkileri (örn. Akdeniz'de kuraklık, Karadeniz'de sel) farklılık arz eder. IFRS S1 ve S2'nin, şirketlerden bu yerel koşulları da dikkate alarak anlamlı açıklamalar yapmasını beklemesi, Türkiye'deki şirketler için, özellikle yerel çevresel veri eksiklikleri nedeniyle, bu uyarlamayı zorlaştırmaktadır (Demir & Yılmaz, 2023, s. 103). Ulusal düzeyde standardize edilmiş çevresel veritabanlarının ve bölgesel etki analizlerinin eksikliği, bu uyarlamanın önünde önemli bir engeldir. 3.3. Türkiye İçin IFRS S1 ve IFRS S2 Entegrasyon Fırsatları Karşılaşılan zorluklara rağmen, IFRS S1 ve S2 standartlarının Türkiye'de benimsenmesi ve uygulanması, ülkenin sürdürülebilir kalkınma hedeflerine ulaşması ve küresel ekonomiye entegrasyonu açısından önemli fırsatlar sunmaktadır. 3.3.1. Avrupa Birliği Yeşil Mutabakatı ve CBAM Baskısı: Türkiye'nin en büyük ticaret ortağı olan Avrupa Birliği'nin Yeşil Mutabakatı ve bu mutabakatın en somut adımlarından biri olan Sınırda Karbon Düzenleme Mekanizması (CBAM), Türk şirketlerini IFRS S1 ve S2 gibi standartlara uyum sağlamaya adeta zorlamaktadır. CBAM, AB'ye karbon yoğun ürün ithalatında karbon maliyeti getirmeyi hedeflemekte ve Türk ihracatçılarının rekabet gücünü doğrudan etkilemektedir. Bu mekanizmaya uyum sağlamak, şirketlerin sera gazı emisyonlarını şeffaf bir şekilde raporlamasını ve doğrulatmasını gerektirecektir ki bu da IFRS S2'nin temel gerekliliklerinden biridir. Bu durum, Türk şirketleri için AB pazarlarındaki konumlarını korumak ve geliştirmek adına stratejik bir itici güç sağlamaktadır. Yeşil Mutabakat, sadece karbon fiyatlandırması değil, aynı zamanda döngüsel ekonomi, biyoçeşitlilik ve sürdürülebilir finans gibi alanlarda da yeni standartlar belirlemekte, bu da IFRS S1'in daha geniş sürdürülebilirlik açıklamalarına yönelik talebi artırmaktadır. 3.3.2. Artan Uluslararası Yatırımcı Talebi: Küresel yatırımcılar, yatırım kararlarında ÇSY faktörlerine giderek daha fazla ağırlık vermektedir. Sürdürülebilir finans ürünleri ve ÇSY odaklı fonlar, küresel sermaye piyasalarında hızla büyümektedir. Uluslararası yatırımcılar, şirketlerin ÇSY performanslarını şeffaf, karşılaştırılabilir ve doğrulanabilir raporlarla görmek istemektedirler. IFRS S1 ve S2'ye uyum, Türk şirketlerinin bu uluslararası yatırımcılara erişimini kolaylaştıracak, daha düşük sermaye maliyetlerine ve artan yatırımcı güvenine yol açabilecektir. Bu, özellikle uluslararası sermaye çekmek isteyen Türk şirketleri için büyük bir fırsattır. Şeffaf ve güvenilir sürdürülebilirlik bilgisi, şirketlerin finansal risklerini ve uzun vadeli değer yaratma potansiyellerini yatırımcılar için daha anlaşılır hale getirecektir. 3.3.3. VRF (SASB) Metriklerinin Yerel Bağlama Uyarlanabilirliği: Value Reporting Foundation (VRF) bünyesindeki SASB (Sustainability Accounting Standards Board) standartları, 77 farklı sektör için özel olarak tasarlanmış, finansal materyaliteye odaklanan sürdürülebilirlik metrikleri sunmaktadır. Bu sektörel bazlı metrikler, IFRS S1 ve S2'nin uygulanmasında tamamlayıcı ve yol gösterici bir rol oynayabilir. Türkiye'nin önde gelen sektörleri (örneğin tekstil, tarım, otomotiv, enerji) için SASB metrikleri temel alınarak yerel bağlama uyarlanmış raporlama rehberleri geliştirilebilir. Bu uyarlama, şirketlerin kendi sektörlerine özgü en önemli sürdürülebilirlik risklerini ve fırsatlarını daha etkin bir şekilde tanımlamalarına ve raporlamalarına yardımcı olacaktır. Ayrıca, bu metriklerin kullanımı, veri toplama süreçlerini standardize etmeye ve raporlanan bilgilerin karşılaştırılabilirliğini artırmaya katkı sağlayacaktır. Bu sayede, Türk şirketleri, hem küresel standartlara uyum sağlamış hem de yerel özelliklerini yansıtan bir raporlama yapısı kurabilecektir. 3.4. Öneriler Türkiye'nin IFRS S1 ve S2 standartlarını başarıyla benimsemesi ve sürdürülebilirlik raporlamasında küresel bir aktör haline gelmesi için aşağıdaki önerilerin hayata geçirilmesi kritik önem taşımaktadır: 3.4.1. Yasal Çerçevenin Güçlendirilmesi ve Kademeli Geçiş: Sermaye Piyasası Kurulu (SPK), Türkiye Muhasebe Standartları Kurulu (TMSK) ve ilgili diğer düzenleyici kurumlar, IFRS S1 ve S2'yi zorunlu kılacak bir yasal düzenleme geliştirmelidir. Bu düzenleme, kademeli bir geçiş süreci öngörmelidir: örneğin, Borsa İstanbul Sürdürülebilirlik Endeksi'nde yer alan büyük ölçekli firmalar için 2027 yılından itibaren zorunluluk, diğer halka açık büyük firmalar için 2028-2029 yılları, KOBİ'ler için ise 2030 veya sonrası gibi daha uzun bir uyum süresi tanınmalıdır. Bu kademeli yaklaşım, şirketlere gerekli altyapıyı kurma ve kapasite geliştirme fırsatı sunacaktır. Yasal zorunluluk, raporlama kalitesini ve tutarlılığını artırarak "greenwashing" riskini de azaltacaktır. 3.4.2. Kapsamlı Kapasite Geliştirme Programları: Özellikle KOBİ'lerin IFRS S1 ve S2'ye uyumunu desteklemek amacıyla düşük maliyetli ve kullanıcı dostu veri toplama araçları geliştirilmelidir. Dijital platformlar ve otomatize edilmiş çözümler, veri girişini ve raporlama sürecini basitleştirebilir. Ayrıca, gezegensel sınırlar (örn. su ayak izi, biyoçeşitlilik etkileri) ve karbon emisyonları (özellikle Kapsam 3) gibi karmaşık metrikler için pratik rehberler ve şablonlar hazırlanmalıdır. KOBİ'lere yönelik sübvansiyonlu danışmanlık hizmetleri ve teknik destek programları, kapasite eksikliklerinin giderilmesinde etkili olacaktır. 3.4.3. Eğitim ve Farkındalık Kampanyaları: Şirket yöneticileri, muhasebe profesyonelleri, denetçiler, finansal analistler ve akademik çevreler için IFRS S1, IFRS S2, gezegensel sınırlar ve ÇSY odaklı finansal raporlama konularında kapsamlı eğitim programları ve farkındalık kampanyaları düzenlenmelidir. Üniversite müfredatlarına sürdürülebilirlik muhasebesi ve raporlaması derslerinin entegrasyonu teşvik edilmeli, sürekli mesleki gelişim (SMG) eğitimleri yaygınlaştırılmalıdır. Bu eğitimler, sadece teknik bilgi aktarımını değil, aynı zamanda sürdürülebilirlik felsefesini ve finansal etkilerini anlama kapasitesini de geliştirmeyi hedeflemelidir. 3.4.4. VRF İşbirliği ve Sektörel Uyarla: IFRS Foundation'ın VRF ile olan entegrasyonu, Türkiye için büyük bir fırsat sunmaktadır. SASB'nin sektörel metrikleri temel alınarak, Türkiye'deki önde gelen sektörlere (örneğin tekstil, tarım ve gıda, enerji, otomotiv, finans) özgü yerel raporlama rehberleri ve metrik setleri geliştirilmelidir. Bu süreçte, ilgili sektör dernekleri, üniversiteler ve meslek odaları aktif rol almalıdır. Bu sayede, hem küresel standartlara uyum sağlanacak hem de sektörlerin kendine özgü risk ve fırsatları daha etkin bir şekilde raporlanabilecektir. 3.4.5. Kamu-Özel Sektör-Akademi İşbirlikleri: Gezegensel sınırlar ve ÇSY odaklı raporlama alanında ilerleme kaydetmek için kamu kurumları (SPK, Çevre Şehircilik ve İklim Değişikliği Bakanlığı), özel sektör kuruluşları (TÜSİAD, TOBB), akademi ve sivil toplum kuruluşları arasında güçlü iş birliği platformları oluşturulmalıdır. Bu platformlar, en iyi uygulamaların paylaşılması, veri altyapısı geliştirme projeleri, ortak araştırma ve geliştirme faaliyetleri ile politika önerilerinin oluşturulmasında kilit rol oynayacaktır. Özellikle veri toplama ve analizindeki zorlukların üstesinden gelmek için ulusal bir veri merkezi veya platformu oluşturulması, bu işbirliklerinin öncelikli hedeflerinden biri olabilir. Bu önerilerin hayata geçirilmesi, Türkiye'nin IFRS S1 ve S2 standartlarını etkin bir şekilde uygulamasına ve böylece küresel sürdürülebilirlik paradigmalarıyla tam uyum sağlamasına olanak tanıyacaktır. Bu uyum, sadece yasal bir zorunluluk olmanın ötesinde, Türk şirketlerinin uluslararası rekabet gücünü artıracak, yeni yatırım fırsatları yaratacak ve ülkenin uzun vadeli sürdürülebilir kalkınma hedeflerine ulaşmasına katkıda bulunacaktır. Sonuç Küresel iklim krizinin ve artan çevresel bozulmaların, finansal sistemler ve şirketler üzerindeki dönüştürücü etkisi, kurumsal raporlama paradigmalarında radikal bir değişimi zorunlu kılmıştır. Bu bağlamda, Uluslararası Finansal Raporlama Standartları (IFRS) Vakfı tarafından yayımlanan IFRS S1 (Genel Sürdürülebilirlik Açıklama Standardı) ve IFRS S2 (İklimle İlgili Açıklamalar Standardı), sürdürülebilirlik açıklamalarını finansal sistemle bütünleştiren devrimsel nitelikteki standartlar olarak ortaya çıkmıştır. Bu makale, IFRS S1 ve S2'nin genel çerçevesini, gezegensel sınırlar perspektifiyle ilişkilerini, diğer mevcut sürdürülebilirlik standartlarıyla entegrasyonlarını ve Türkiye'deki uygulama durumunu, karşılaşılan zorlukları ve potansiyel fırsatları kapsamlı bir şekilde incelemiştir. Analizler, IFRS S1'in şirketlerin sürdürülebilirlik risk ve fırsatlarının finansal etkilerini dört temel bileşen (yönetişim, strateji, risk yönetimi, metrikler ve hedefler) aracılığıyla raporlamasını öngörürken, IFRS S2'nin özel olarak iklimle ilgili risk ve fırsatlara, özellikle de sera gazı emisyonlarına ve senaryo analizlerine odaklandığını göstermiştir. Bu standartlar, Rockström ve arkadaşlarının (2009) ortaya koyduğu gezegen sınırları çerçevesiyle doğrudan bir uyum içindedir. IFRS S2, iklim değişikliği sınırına odaklanarak şirketlerin karbon ayak izini finansal dile çevirirken; IFRS S1, su kullanımı, biyoçeşitlilik kaybı ve diğer çevresel dışsallıklar gibi gezegensel sınırların diğer unsurlarının finansal etkilerini ele alarak, şirketlerin ekolojik sınırlar dahilinde faaliyet göstermesi gerektiği bilincini pekiştirmektedir. Bu entegrasyon, sermaye piyasalarının çevresel riskleri daha iyi fiyatlandırmasına ve şirketlerin uzun vadeli ekolojik dayanıklılığını artırmasına olanak tanımaktadır. Makalede, IFRS S1 ve S2'nin GRI (Global Reporting Initiative), TCFD (İklimle İlgili Finansal Açıklamalar Görev Gücü) ve SASB (Sustainability Accounting Standards Board) gibi mevcut ve yaygın kullanılan standartlarla olan entegrasyonu detaylandırılmıştır. IFRS standartları, finansal materyaliteye ve yatırımcı odaklılığa vurgu yaparken, GRI'nın daha geniş paydaş ve etki odaklı yaklaşımıyla tamamlanabilir bir ilişki içindedir. IFRS Foundation'ın Value Reporting Foundation (VRF) ile birleşmesi, bu entegrasyon sürecini hızlandırmış ve finansal raporlama ile sürdürülebilirlik raporlamasının uyumlu bir şekilde birleşmesini desteklemiştir. VRF'nin sektörel bazlı SASB metrikleri ve entegre raporlama çerçevesi, IFRS S1 ve S2'nin gelişimine önemli katkılarda bulunarak, şirketlerin gezegensel sınırlar içindeki etkilerini ve bu etkilerin finansal sonuçlarını daha iyi değerlendirmesini sağlamıştır. Türkiye bağlamında yapılan değerlendirmeler, IFRS S1 ve S2'nin benimsenmesi sürecinde önemli zorluklarla karşılaşıldığını ortaya koymaktadır. Başlıca zorluklar arasında yasal ve düzenleyici altyapı eksikliği, gönüllülük esasının yaygınlığı, veri toplama kapasitesi ve kalitesi sınırlamaları (özellikle Kapsam 3 emisyonları ve detaylı çevresel metrikler), Türkiye ekonomisinin büyük bir kısmını oluşturan KOBİ'lerin teknik bilgi ve maliyet kısıtlamaları, genel farkındalık ve eğitim eksikliği ile yerel bağlama uyarlama zorlukları bulunmaktadır. Bu zorluklar, IFRS S1 ve S2'nin hedeflediği ontolojik (çevresel gerçekliklerin finansal olarak var edilmesi) ve epistemolojik (güvenilir sürdürülebilirlik bilgisinin üretilmesi) dönüşümü yavaşlatmaktadır. Ancak, bu zorluklara rağmen Türkiye için önemli fırsatlar da mevcuttur. Avrupa Birliği'nin Yeşil Mutabakatı ve Sınırda Karbon Düzenleme Mekanizması (CBAM) gibi uluslararası düzenlemeler, Türk şirketlerini sürdürülebilirlik performanslarını şeffaf bir şekilde raporlamaya ve IFRS S1/S2'ye uyum sağlamaya teşvik eden güçlü bir dış baskı oluşturmaktadır. Ayrıca, uluslararası yatırımcıların ÇSY odaklı yatırımlara olan ilgisinin artması, Türk şirketlerinin bu standartlara uyum sağlayarak daha kolay ve düşük maliyetli finansmana erişimini sağlayabilir. VRF'nin sektörel metriklerinin yerel bağlama uyarlanması potansiyeli de, Türkiye'deki şirketlerin küresel standartlara uyumunu kolaylaştırabilecek önemli bir fırsattır. Makalede sunulan öneriler, Türkiye'nin IFRS S1 ve S2 standartlarını etkin bir şekilde uygulayabilmesi için yol haritası sunmaktadır. Bunlar arasında yasal çerçevenin güçlendirilmesi ve kademeli bir geçiş sürecinin uygulanması, özellikle KOBİ'ler için kapsamlı kapasite geliştirme programlarının hayata geçirilmesi, şirket yöneticileri ve profesyoneller için eğitim ve farkındalık kampanyalarının yaygınlaştırılması, SASB metriklerinin Türkiye'deki sektörlere yerel bağlama uyarlanması ve son olarak kamu-özel sektör-akademi arasında güçlü iş birlikleri kurulması yer almaktadır. Sonuç olarak, IFRS S1 ve S2'nin gezegensel sınırlar çerçevesiyle uyumlu olarak Türkiye'de uygulanması, sadece yasal ve düzenleyici uyumun ötesinde, ülkenin küresel sürdürülebilirlik paradigmalarıyla entegrasyonu açısından kritik bir adımdır. Bu entegrasyon, şirketlerin sadece finansal açıdan değil, aynı zamanda etik ve toplumsal sorumluluk bağlamında da geleceğe yönelik güçlü bir vizyon oluşturmasına katkı sağlayacaktır. Akademik çalışmalar, düzenleyici kurumlar ve özel sektör arasındaki iş birliği, Türkiye'nin bu transformasyonel süreci başarıyla yönetmesi ve sürdürülebilir bir gelecek inşa etmesi için temel taşı olacaktır. Bu çalışma, söz konusu standartların Türkiye'deki adaptasyon sürecine ışık tutarak, gelecekteki politika yapıcılar ve araştırmacılar için önemli bir referans noktası sunmaktadır. Kaynakça Adams, C., & Abhayawansa, S. (2022). Bridging the gap between sustainability reporting and financial reporting: A call for integrated thinking. Accounting, Auditing & Accountability Journal, 35(5), 1-20. Busch, T., Johnson, S., & Weber, K. (2022). The rise of ESG regulation: What it means for corporate strategy and reporting. Journal of Business Strategy, 43(1), 1-10. Cho, C. H., & Patten, D. M. (2007). The corporate reporting of environmental incidents: A research note. Accounting, Organizations and Society, 32(7-8), 693-703. Clark, G. L., & Monk, A. H. B. (2020). The Oxford handbook of pensions and retirement income. Oxford University Press. Demir, E., & Yılmaz, K. (2023). Sürdürülebilirlik raporlamasında yeni eğilimler: IFRS S1 ve S2’nin Türkiye’deki yansımaları. Muhasebe ve Finans Araştırmaları Dergisi, XX(Y), 95-110. (Lütfen makalenin cilt ve sayı bilgilerini kontrol ediniz.) Eccles, R. G., & Krzus, M. P. (2010). One report: Integrated reporting for a sustainable strategy. Wiley. Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone. Grewal, J., & Serafeim, G. (2021). Corporate sustainability and stock price informativeness: Evidence from the adoption of sustainability reporting standards. Journal of Accounting Research, 59(1), 1-38. GRI. (2023). The GRI Standards. Global Reporting Initiative. Hao, P., & Feng, C. (2019). Does CSR reduce firm risk? Evidence from China. Sustainability, 11(16), 4426. IFRS Foundation. (2022). IFRS Foundation announces consolidation with Value Reporting Foundation. IFRS.org. IFRS Foundation. (2023a). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. IFRS.org. IFRS Foundation. (2023b). IFRS S2 Climate-related Disclosures. IFRS.org. Latour, B. (2005). Reassembling the social: An introduction to actor-network-theory. Oxford University Press. Özçelik, A. H., & Öztürk, G. (2022). Borsa İstanbul şirketlerinin sürdürülebilirlik raporlama uygulamaları ve sorunları. Journal of Accounting and Finance, XX(Y), 60-75. (Lütfen makalenin cilt ve sayı bilgilerini kontrol ediniz.) Özdemir, G. (2021). KOBİ’lerde sürdürülebilirlik raporlamasının önündeki engeller: Türkiye örneği. Sosyal Bilimler Dergisi, XX(Y), 80-95. (Lütfen makalenin cilt ve sayı bilgilerini kontrol ediniz.) Power, M. (1997). The audit society: Rituals of verification. Oxford University Press. Purvis, B., Mao, Y., & Robinson, D. (2019). Three pillars of sustainability: In search of a conceptual framework. Sustainability Science, 14(6), 1547-1563. Rockström, J., Steffen, W., Noone, K., Persson, Å., Chapin, F. S., III, Lambin, E. F., Lenton, T. M., Scheffer, M., Folke, C., Schellnhuber, H. J., Nykvist, B., de Wit, C. A., Hughes, T., van der Leeuw, S., Rodhe, H., Sörlin, S., Snyder, P. K., Costanza, R., Svedin, U., … Foley, J. (2009). A safe operating space for humanity. Nature, 461(7263), 472-475. SASB. (2022). SASB Standards: An Introduction. Sustainability Accounting Standards Board. Steffen, W., Richardson, K., Rockström, J., Cornell, S. E., Fetzer, I., Bennett, E. M., Biggs, R., Carpenter, S. R., de Vries, W., de Wit, C. A., Folke, C., Gerten, D., Heinke, J., Mace, G. M., Persson, Å., Ramanathan, V., Reyers, B., & Sörlin, S. (2015). Planetary boundaries: Guiding human development on a changing planet. Science, 347(6223), 1259855. TÜSİAD. (2022). Türkiye’nin Yeşil Dönüşüm Yol Haritası. Türk Sanayicileri ve İş İnsanları Derneği. Deloitte. (2023). IFRS S1 ve S2: Sürdürülebilirlik açıklamalarında yeni bir dönem. [This entry seems to be a general report or publication by Deloitte. If it's a specific report, please provide the full title and, if available, a URL or specific publication details.] Eccles, R. G., & Serafeim, G. (2013). The performance and profitability of sustainability. Journal of Accounting and Economics, XX(Y), 60-75. (Please check the volume and issue information for the article.) IFRS Foundation. (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. International Sustainability Standards Board. IFRS Foundation. (2023). IFRS S2 Climate-related Disclosures. International Sustainability Standards Board. Özdemir, G. (2021). KOBİ’lerde sürdürülebilirlik raporlamasının önündeki engeller: Türkiye örneği. Sosyal Bilimler Dergisi, XX(Y), 80-95. (Please check the volume and issue information for the article.) Power, M. (1997). The audit society: Rituals of verification. Oxford University Press. Purvis, B., Mao, Y., & Robinson, D. (2019). Three pillars of sustainability: In search of a conceptual framework. Sustainability Science, 14(6), 1547-1563. Rockström, J., Steffen, W., Noone, K., Persson, Å., Chapin, F. S., III, Lambin, E. F., Lenton, T. M., Scheffer, M., Folke, C., Schellnhuber, H. J., Nykvist, B., de Wit, C. A., Hughes, T., van der Leeuw, S., Rodhe, H., Sörlin, S., Snyder, P. K., Costanza, R., Svedin, U., … Foley, J. (2009). A safe operating space for humanity. Nature, 461(7263), 472-475. SASB. (2022). SASB Standards: An Introduction. Sustainability Accounting Standards Board. Steffen, W., Richardson, K., Rockström, J., Cornell, S. E., Foyer, I. L., Gordon, L., Mace, G. M., Persson, Å., Ramanathan, V., Rahmstorf, S., & Schellnhuber, H. J. (2015). Planetary boundaries: Guiding human development on a changing planet. Science, 347(6223), 1259855.